経営に役立つ情報
2026年08月13日
一人親方への外注で揃える書類と実務|インボイス・外注費・偽装請負
この記事は約15分で読めます。

監修者:白澤光純
株式会社コンクルー 代表取締役CEO
この投稿をシェアする
昔なじみの一人親方に応援で入ってもらっているけれど、インボイスや外注費・給与の線引き、偽装請負が気になり出した——。そんな発注する側の社長へ、税務・労務・書類の3つを発注前から支払いまで一本に整理。何をどこまで揃えれば安心かがわかります。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結

昔から付き合いのある一人親方に、応援で現場に入ってもらっている。請求書は手書き、契約書は特になし、単価は「1人いくら」の口約束——。町場の建設会社では、ごく当たり前の風景ですよね。
ところが最近、「インボイスはどうするの?」「それ、外注費で落として大丈夫?給与じゃないの?」「偽装請負って言われないの?」といった話を、同業者や税理士さんからポツポツ聞くようになった。急に不安になって調べても、出てくるのは一人親方“本人向け”の記事か、論点がバラバラの専門解説ばかり。仕事を出す側(発注する社長)が、発注前から支払いまでを一気に確認できる情報が、まとまっていない。
この記事は、まさにその「一人親方に仕事を出す側」の目線で、税務・労務・書類の3つを一本に整理した実務ハブです。何が問題になり得るのか、どこを整えれば安心なのかを、順番に見ていきましょう。制度の細かい判定は最終的に税理士・社労士・弁護士といった専門家の領域なので、本記事は「考え方」と「安全側に倒すための整え方」に絞ってお伝えします。ひとつずつ潰していけば、そんなに怖い話ではありません。
一人親方への外注、何が問題になる?——3つのレーンで全体像
はじめに結論からお伝えします。一人親方への外注でつまずきやすいポイントは、大きく次の3つの「レーン」に分けて考えると、頭の中がスッと整理できます。
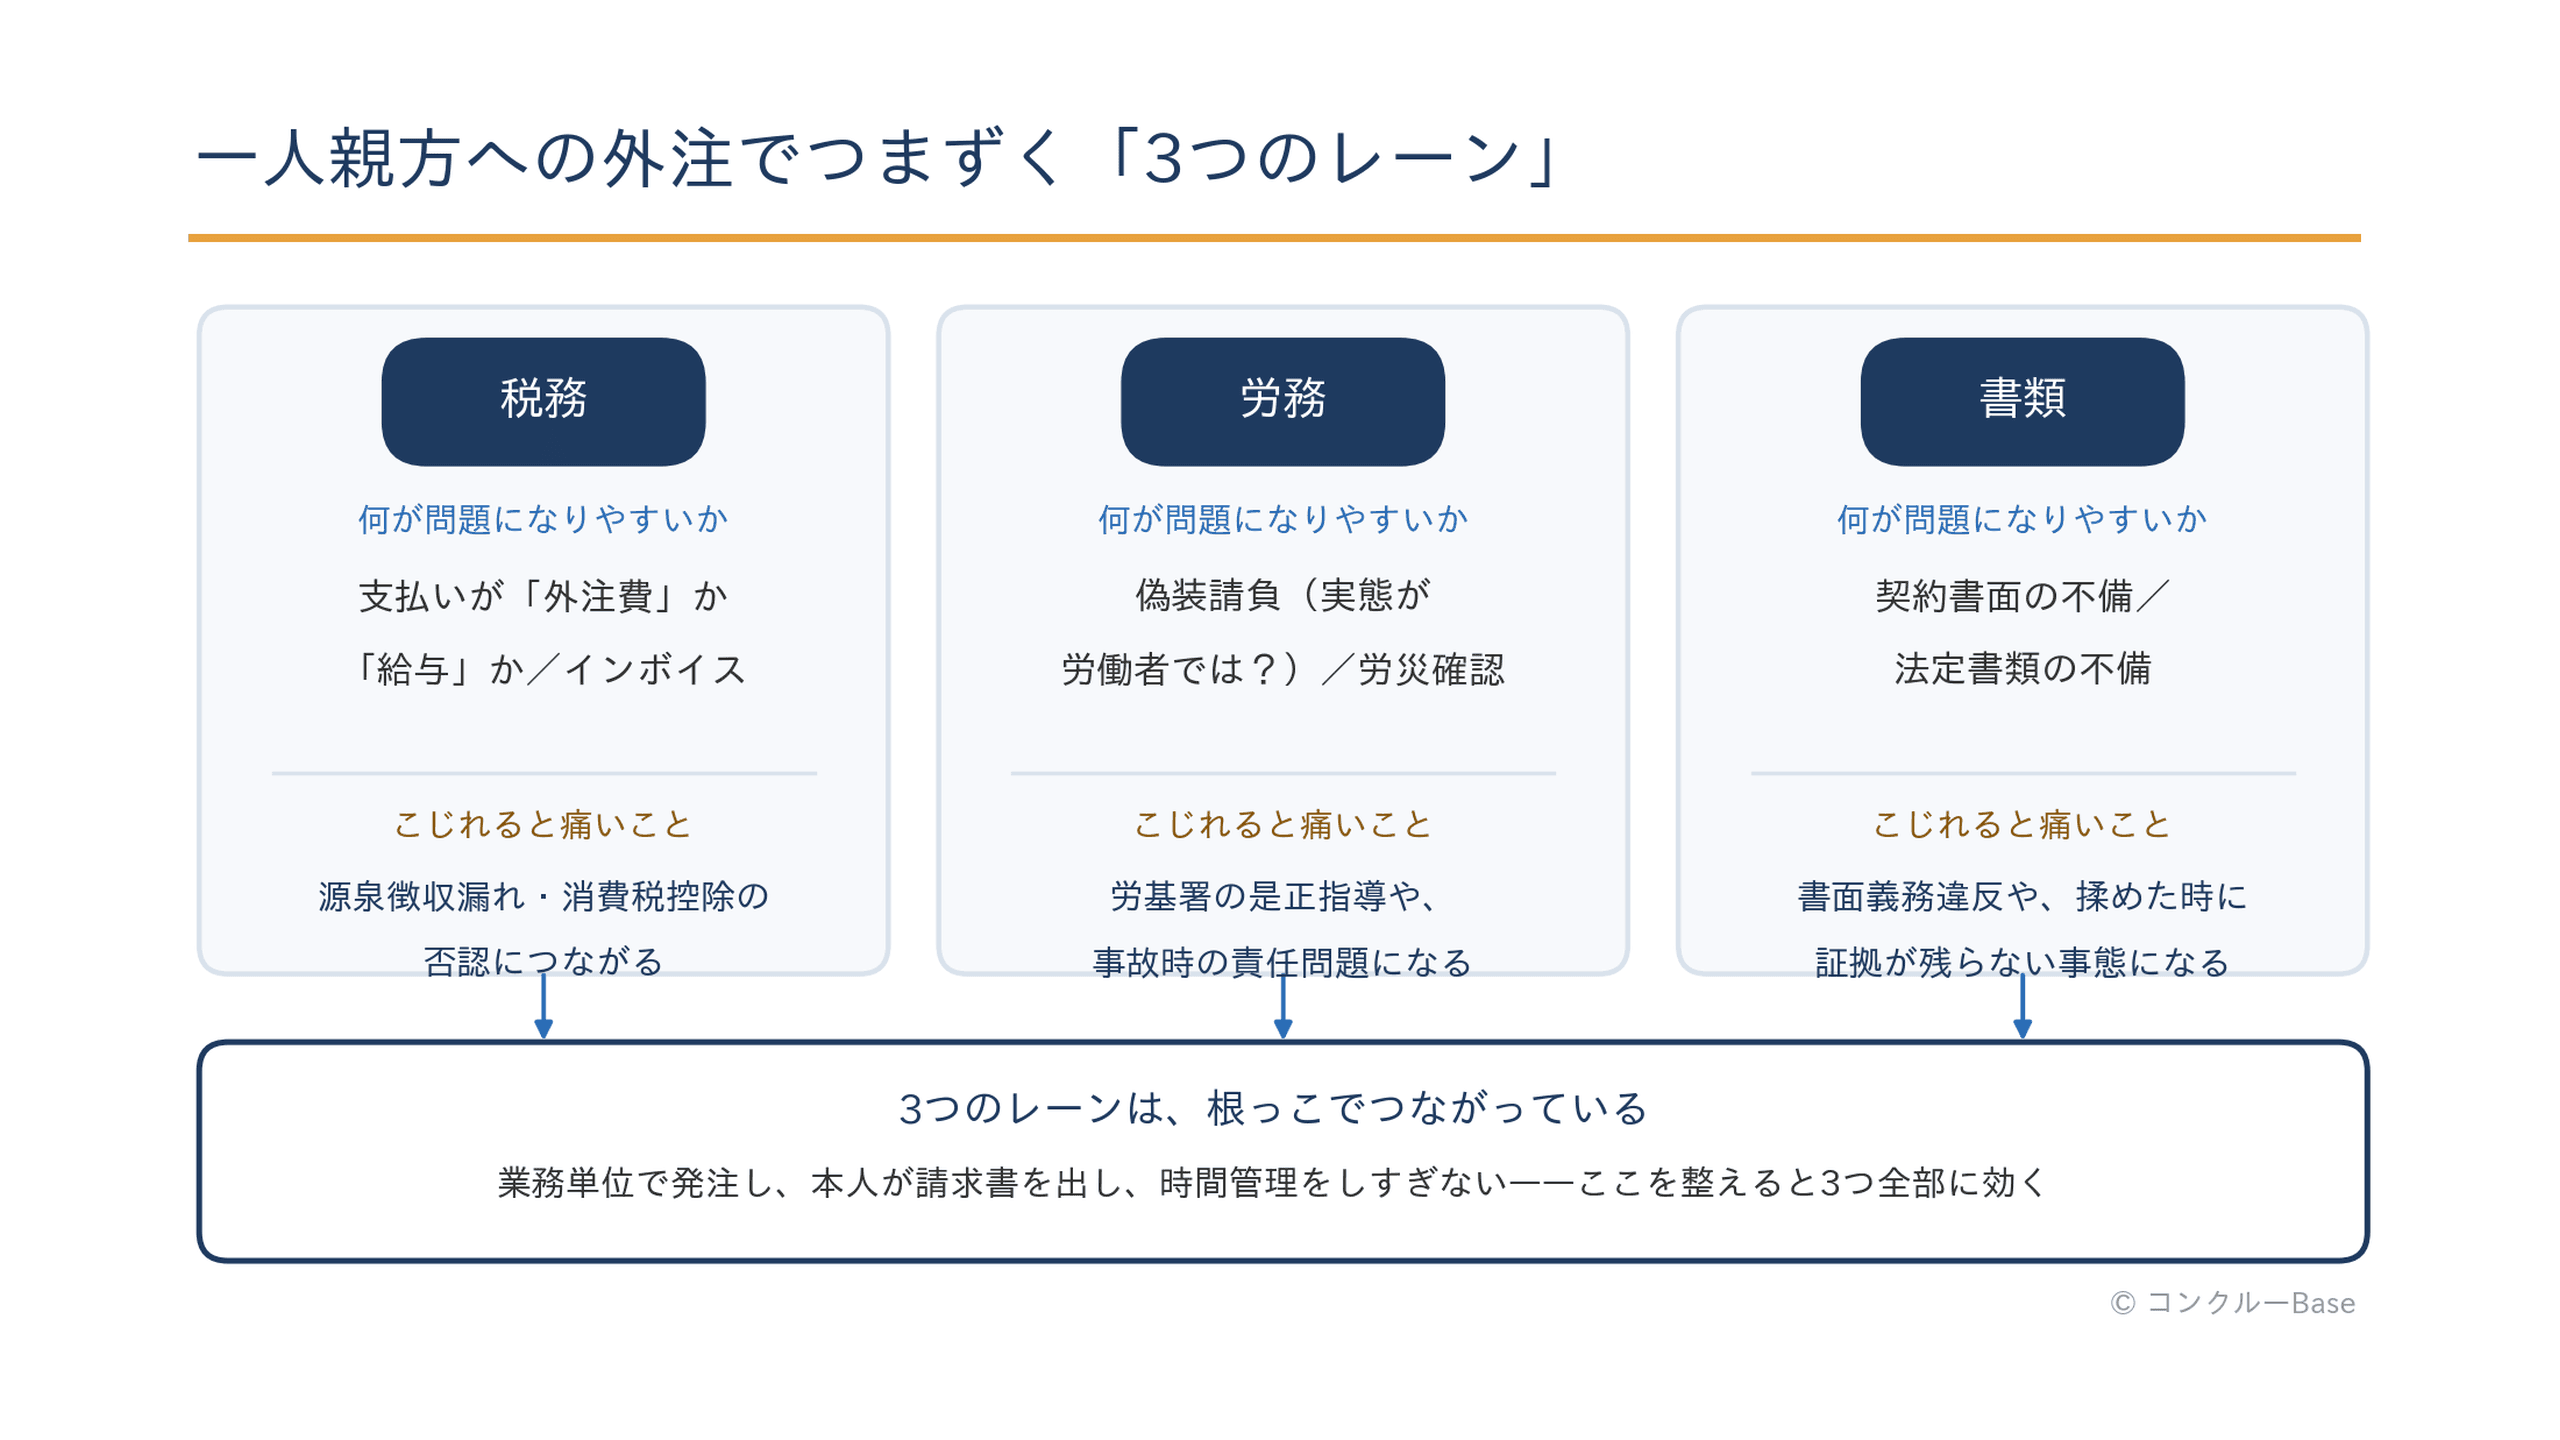
レーン | 何が問題になりやすいか | こじれると痛いこと |
|---|---|---|
税務 | 支払いが「外注費」か | 税務調査で給与と見られると、 |
労務 | 偽装請負(実態が労働者では?)/労災・現場入場 | 労働基準監督署の是正指導、 |
書類 | 契約書面・法定書類の不備 | 建設業法上の書面義務違反、 |
大事なのは、税務上の所得区分、労働法上の労働者性、請負・派遣の区分、社会保険の適用は、それぞれ別の制度だということです。注文書や請求書は大切な記録ですが、書類の名称だけでどの制度の結論も決まるわけではありません。実際の頼み方・作業の進め方・報酬の決め方を確認し、その実態に沿う記録を残してください。
この記事の使い方はシンプルです。気になるレーンから読んでいただいてかまいません。全部を今日いちどきに整えきる必要もありません。最後の「まとめ」で、「まず何を1つから整えればいいか」を3点に絞ってお示しします。なお、前提として、一人親方と個人事業主・従業員は税務や保険の扱いが違います。相手の立場を正確につかんでおきたい方は、一人親方と個人事業主の違いは?保険の加入可否や従業員の制約を解説もあわせてご覧ください。
外注費か給与か——税務調査でいちばん揉める線引き
3つのレーンの中で、町場の社長が最初につまずきやすいのが、この「外注費か給与か」です。同じように「1人いくら」で払っていても、税務上は外注費(外注工賃)として扱えるケースと、給与として扱うべきケースがあります。そして、この線引きを間違えると、あとから税務調査で指摘されて痛い思いをすることがあります。
国税庁が示している判定の「考え方」
まず押さえておきたいのは、この区分は「契約書に外注と書いてあるかどうか」では決まらない、ということです。国税庁は、大工・左官・とび職などが受け取る報酬について、契約の形式ではなく実態で総合的に判断するとしています。判断の目安としてよく挙げられるのが、次の5つの観点です(出典:国税庁「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」(法令解釈通達))。
- 代替性:他人が代替して業務を行えるか。
- 時間的拘束:作業時間を指定されたり、時間単位で報酬が計算されたりしているか(業務の性質上当然の拘束を除く)。
- 指揮監督:作業の具体的な内容や方法について、支払者から指揮監督を受けているか(業務の性質上当然のものを除く)。
- 完成責任・危険負担:引渡前の完成品が不可抗力で滅失した場合にも、既に行った仕事の報酬を請求できるか。
- 材料・用具の供与:軽微な材料や手持ち工具を除き、支払者から材料・用具等の供与を受けているか。
ここで大切なのは、どれか1つで白黒がつくわけではなく、これらを合わせて「どちらに寄っているか」を見るという点です。だから本記事でも「外注費で大丈夫」「これは給与だ」と断定はしません。あくまで自社のケースがどちらに寄っているかを点検する物差しとして使ってください。最終的な判定は、実態を見た税理士に相談するのが確実です。
給与と認定されると、何が起きるのか
では、外注費として処理していた支払いが、税務調査で「これは実質給与ですね」と見られると、どういうことが起きるのでしょうか。金額の試算はケースごとに大きく変わるのでここでは出しませんが、起こることの「構図」は次の3つです。
- 源泉徴収漏れ:給与なら、支払う側(発注者)に所得税を天引きして納める義務があります。外注費だと思って天引きしていなかった場合、その分をさかのぼって求められることがあります。
- 消費税の仕入税額控除の否認:外注費は「課税仕入れ」なので消費税の控除対象ですが、給与は控除の対象になりません。外注費として控除していた分が否認されると、その分の消費税負担が増えます。
- 社会保険・労働保険の問題:実態が雇用に近いと見られれば、社会保険や雇用保険の扱いも問われる可能性があります。
つまり「税金の名目が変わるだけ」では済まず、複数の負担が重なって効いてくるのが怖いところです。だからこそ、名目と実態をそろえておくことが大切になります。
外注費か給与かは、実態と記録をそろえて確認する
常用単価(人工いくら)、日当、請求書、注文書のどれか一つだけでは、外注費か給与かは決まりません。前の5観点と取引全体の実態を確認し、書類の文言を先に整えて結論を作ろうとしないことが大切です。以下は、実際に行った取引を説明できるようにするための記録の例です。
税務・労務・社会保険は別レーンです。 税務では所得区分と消費税、労働法では労働者性、請負事業者が雇用する人を使う場合は派遣・請負の区分、社会保険では適用事業所・被保険者の要件をそれぞれ確認します。契約書に「請負」「外注」と書いてあっても、どの制度でも同じ結論になるとは限りません。税務は税理士、労務は社労士・労働局、社会保険は年金事務所へ、実際の契約と働き方を見せて確認してください。常用と請負の整理は、常用と請負の違い、雇用へ切り替える場合の確認は、一人親方が人を雇うときも参照してください。
- 業務単位で発注する:「今日は1人来て」ではなく、「この工事のこの範囲を、いくらで」という業務・成果ベースで注文書・請書を交わす。
- 請求書は本人名義で本人が出す:こちらが金額を書いて渡すのではなく、本人が発行する。人工代の請求書の整え方は、一人親方の請求書の書き方!人工代など記載項目と注意点を詳しく解説が参考になります。
- 現場での指示は段取り・成果ベースにとどめる:出退勤を分単位で管理したり、自社の従業員とまったく同じように時間拘束したりしない。
- 道具は本人持ちを基本にする:手道具などは本人のものを使ってもらう。
いちばん危ないのは、「書類だけ外注、実態は完全に社員と同じ」という状態です。書類を整えることと、実態をそれに合わせることは、セットで考えてください。なお、外注として支払う相手(本人)が、自分の側でどこまで経費にできるか・税金がどうなるかを気にしていることも多いです。相手の立場を理解しておくと話がスムーズになります。参考として、一人親方が経費にできるもの・できないもの一覧!家事按分も徹底解説や一人親方が支払う税金とは?所得別のシミュレーションで詳しく解説!も、必要に応じて共有すると親切です。
外注費か給与かの分かれ目を、観点ごとに整理したのが次の対比表です。いずれも判断材料であり、表の一項目だけで結論を出すものではありません。
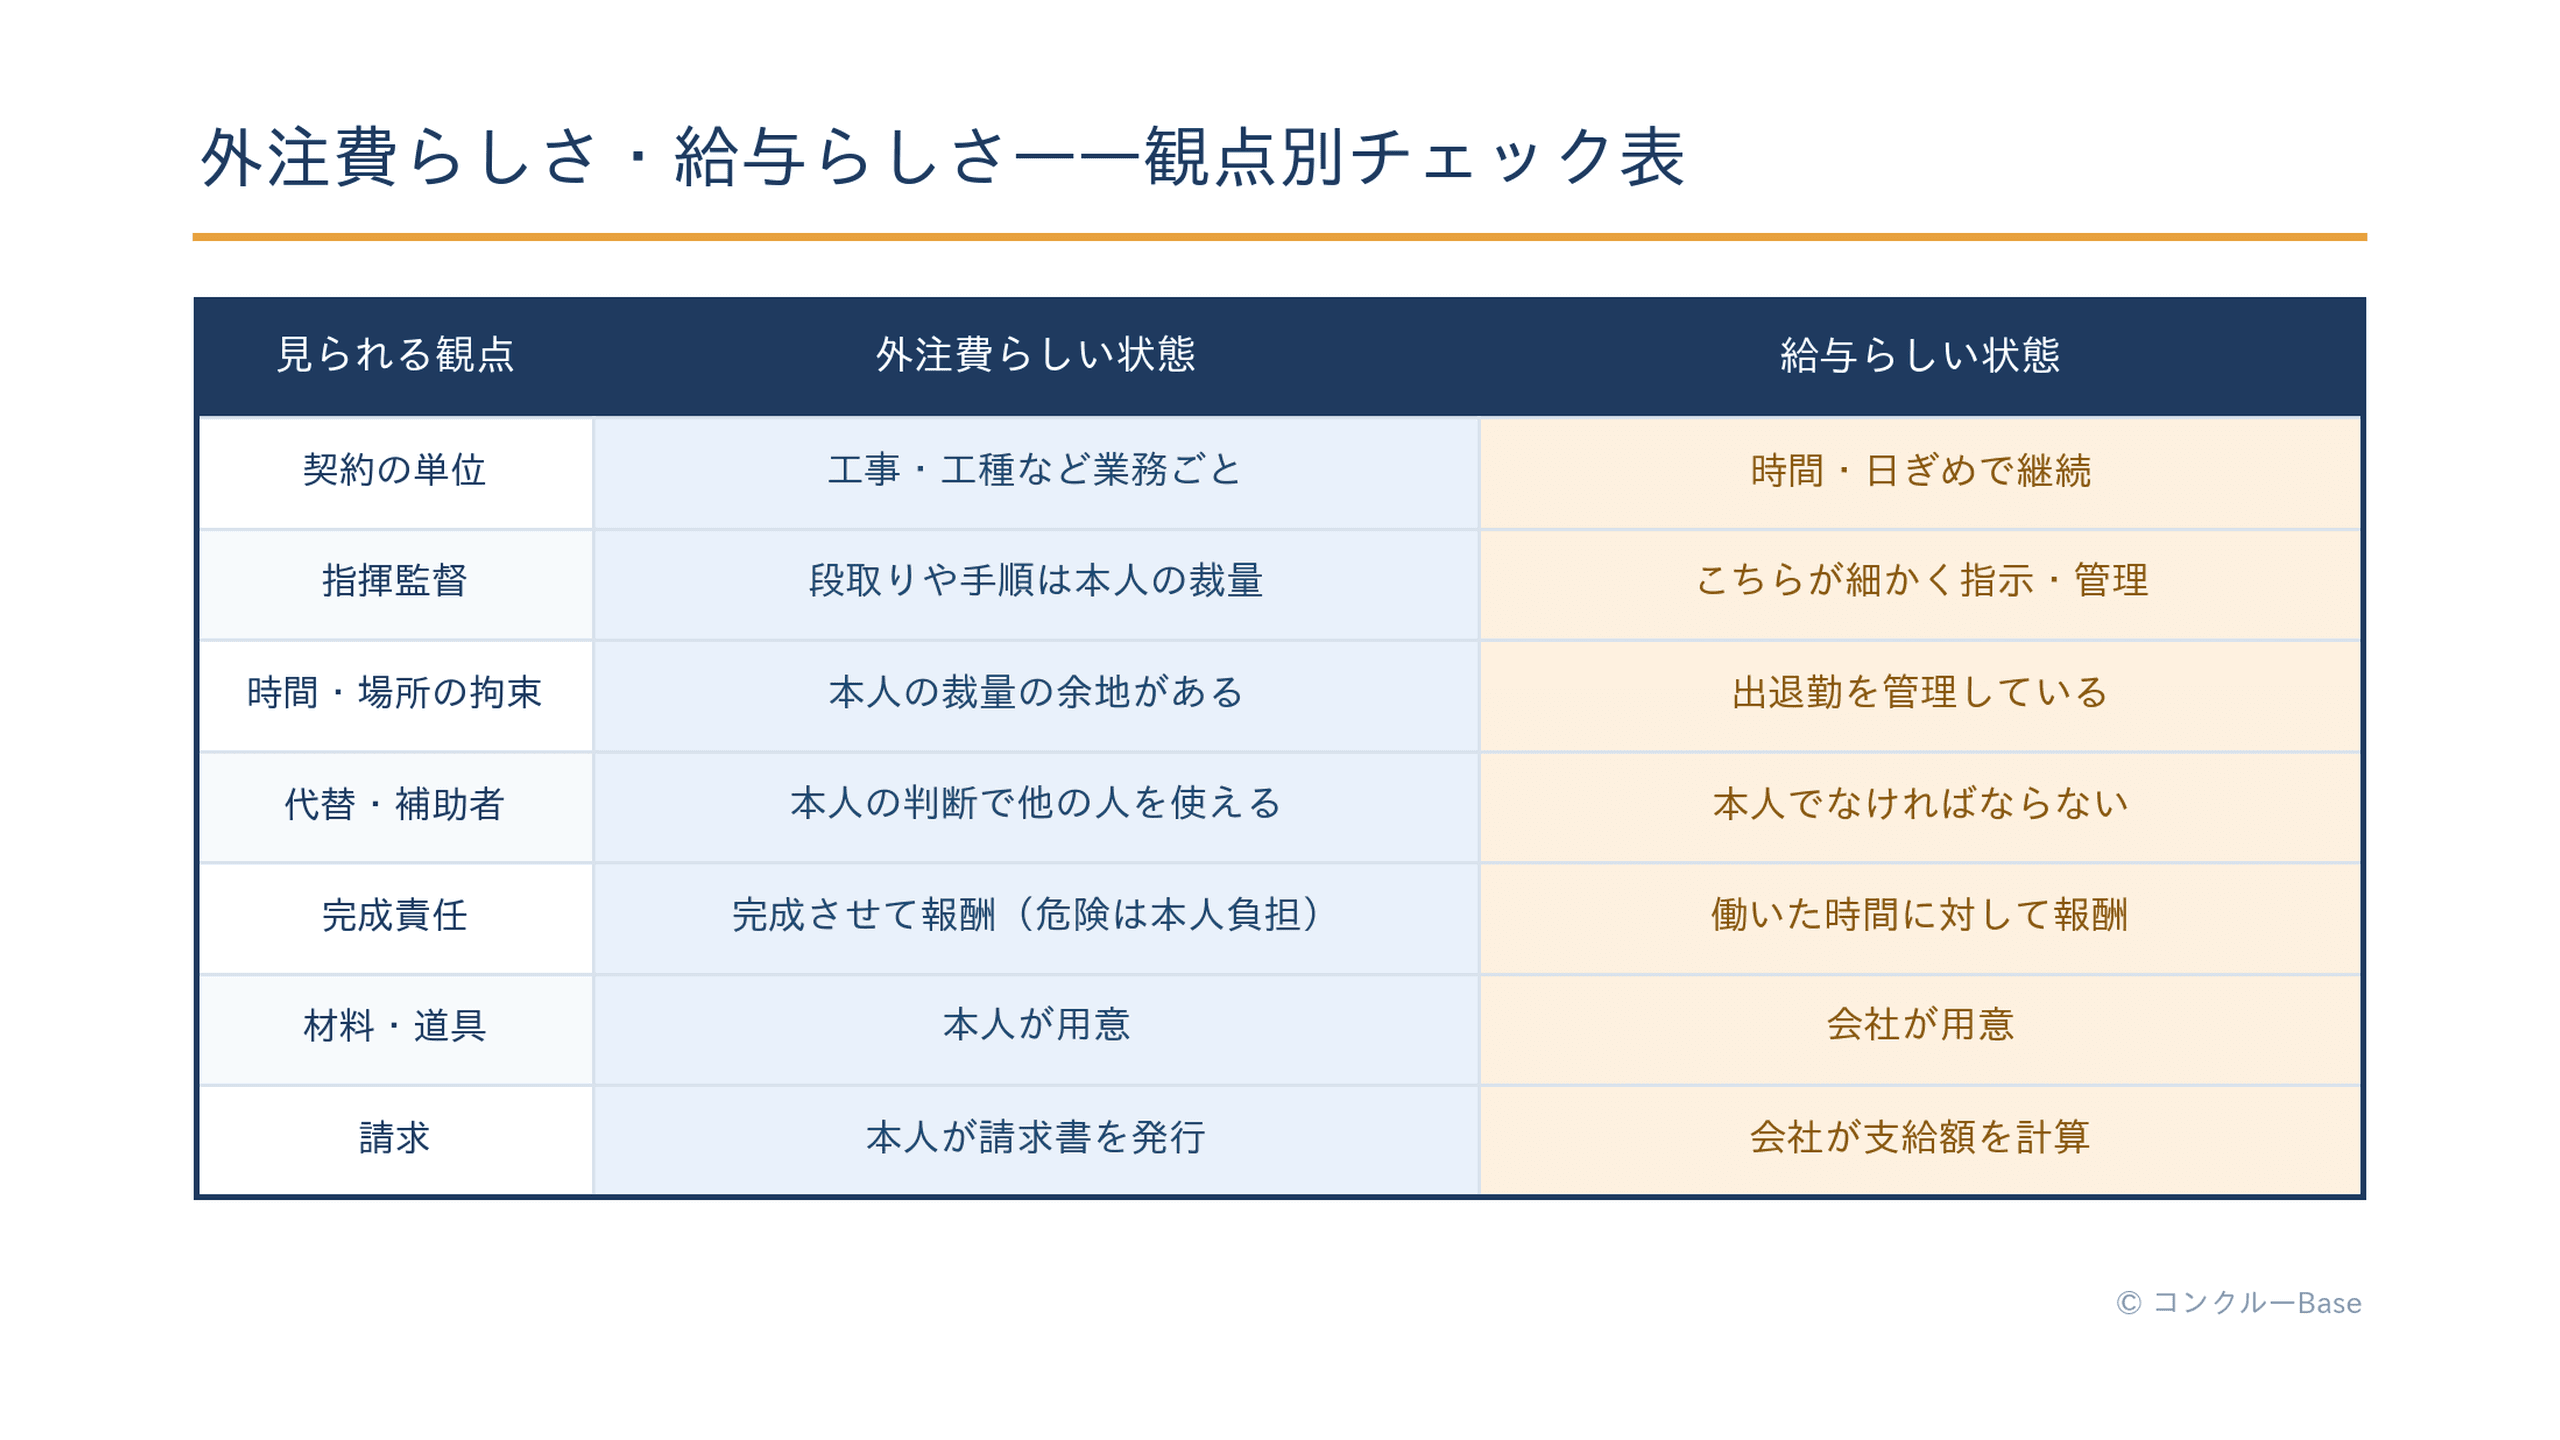
見られる観点 | 外注費らしい状態 | 給与らしい状態 |
|---|---|---|
契約の単位 | 工事・工種など業務ごと | 時間・日ぎめで継続 |
指揮監督 | 段取りや手順は本人の裁量 | こちらが細かく指示・管理 |
時間・場所の拘束 | 本人の裁量の余地がある | 出退勤を管理している |
代替・補助者 | 本人の判断で他の人を使える | 本人でなければならない |
完成責任 | 完成させて報酬(危険は本人負担) | 働いた時間に対して報酬 |
材料・道具 | 本人が用意 | 会社が用意 |
請求 | 本人が請求書を発行 | 会社が支給額を計算 |
繰り返しになりますが、これはあくまで自己点検用の物差しです。「うちのケースはどちらとも言い切れない」と感じたら、それは自然なことで、そういうグレーな場合ほど税理士に一度見てもらう価値があります。
インボイス——免税の一人親方に外注し続けるとき
税務のもう一つの論点が、インボイス(適格請求書)です。そしてこのテーマは今、時間的に大事な節目を迎えています。免税事業者からの仕入れについて認められている「経過措置」が、2026年10月1日から一段階厳しくなるからです。まさに目前の話なので、少していねいに整理します。
経過措置の現在地——2026年10月に控除割合が下がる
インボイス制度では、原則として、取引の相手が発行する適格請求書(インボイス)がないと、支払った消費税分を自社の納税額から差し引く「仕入税額控除」ができません。ところが、一人親方の多くは売上1,000万円以下の免税事業者で、そもそもインボイスを発行できないことがあります。
そこで設けられているのが、免税事業者からの仕入れについての経過措置です。インボイスがなくても、一定割合までは控除を認めるという緩和で、割合は段階的に下がっていきます(出典:国税庁 インボイス制度特設サイト)。
期間 | 免税事業者からの仕入れで控除できる割合 |
|---|---|
2023年10月1日〜2026年9月30日 | 仕入れにかかる消費税相当額の80% |
2026年10月1日〜2028年9月30日 | 仕入れにかかる消費税相当額の70% |
2028年10月1日〜2030年9月30日 | 仕入れにかかる消費税相当額の50% |
2030年10月1日〜2031年9月30日 | 仕入れにかかる消費税相当額の30% |
2031年10月1日以降 | 控除不可 |
つまり、これまで80%まで控除できていたものが、2026年10月1日からは70%までに下がります。免税の一人親方に外注し続ける場合、自社が負担する(控除できない)消費税分が増えるということです。金額の大小はさておき、「気づかないうちにコスト構造が変わる」タイミングなので、一度自社の状況を確認しておきたいところです。
控除割合は、国税庁「令和8年10月1日前後の取引に係る免税事業者等からの仕入れに係る経過措置」を確認します。2026年10月1日からは70%で、50%への移行は2028年10月1日からです。また、役務の提供を受けた場合の課税仕入れの時期は、原則として約した役務の全部が完了した日です。2026年10月をまたぐ工事・役務は、支払日だけで割合を決めず、出来高・検収・契約条件を税理士へ確認してください。
発注側の選択肢は、大きく3つ
免税の一人親方に外注しているとき、発注する側が取り得る方向性は、おおむね次の3つです。どれが正解ということではなく、相手との関係や取引の規模で考えます。
- 登録してもらう:本人に適格請求書発行事業者として登録してもらう(=課税事業者になってもらう)。この場合、本人には消費税の申告・納税という新しい負担が生じます。ただし、免税事業者から登録した個人事業者には、納税額を売上税額の一定割合に抑えられる負担軽減措置が用意されています。2026年9月30日を含む課税期間まで使える「2割特例」(出典:国税庁)に続き、令和8年度税制改正では個人事業者向けに令和9年分・令和10年分の消費税を抑えられる「3割特例」も新設されました(出典:国税庁)。相手の手取りや事務負担に配慮した話し合いが前提です。本人が確定申告まわりで不安を抱えていそうなら、一人親方の確定申告の方法と必要書類を徹底解説!不要な場合もある?のような情報を共有すると、話が進めやすくなります。
- 経過措置のまま、免税事業者として受ける:登録を求めず、これまでどおり免税事業者として取引する。自社が控除できない分をコストとして織り込んで考えます。
- 価格について話し合う:控除できない分をどう分担するかを、双方納得のうえで決める。
3つ目については、特に注意が必要です。「インボイスを登録しないなら、その分値下げしろ」と一方的に迫ったり、取引停止をちらつかせて価格を押し下げたりする行為は、独占禁止法や下請法(優越的地位の濫用・買いたたきなど)の観点から問題になり得るとされています(出典:公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」)。長く付き合ってきた相手だからこそ、値段の話は「一方的な通告」ではなく「合意」で進めるのが、法令の面でも関係の面でも安全です。
請求書をどう受け取るか
実務としては、相手が適格請求書発行事業者かどうかで、受け取る請求書の見方が変わります。登録している相手なら、請求書にT+13桁の登録番号が記載されているはずなので、そこを確認します。登録番号が本物かは、国税庁の「適格請求書発行事業者公表サイト」で照合できます。
一方、免税事業者からの請求書には登録番号がありません。この場合でも、前述の経過措置を使って一定割合の控除を受けるには、帳簿に「経過措置の適用を受ける仕入れである旨」を記載しておくなど、決められた保存要件があります。細かな記帳・保存のやり方は自社の税理士や会計ソフトの運用に合わせるのが確実なので、「登録番号の有無で扱いが変わる」という全体像だけ、まず押さえておいてください。
偽装請負にならない「常用(応援)」の頼み方
ここからは労務のレーンです。「外注費か給与か」が税務の話だったのに対し、こちらは「偽装請負ではないか」という労働法の話になります。似ているようで見られるポイントが少し違うので、分けて考えましょう。
「請負」と「労働者を借りること」は別物
一人親方との取引が請負・委任等として整理されることはありますが、契約名だけでは足りません。本人の労働者性と、請負事業者が雇用する労働者への指揮命令の問題は分けて、実態で確認します。契約書に「請負」と書いてあっても、実態が「自社の指揮命令で人手として働かせている」に近ければ、請負・派遣の区分が問題になるおそれがあります。
ここでも判断は実態ベースです。厚生労働省が示している区分の考え方では、たとえば次のような点が見られます(出典:厚生労働省「労働者派遣事業と請負により行われる事業との区分に関する基準」(37号告示))。
- 仕事の依頼を、相手が自分の判断で引き受けたり断ったりできるか
- 作業の進め方について、こちらが細かく指揮命令していないか
- 働く時間や場所を、こちらが管理・拘束していないか
- 必要な機械・器具・材料を、相手が自分で用意しているか
- 相手が、他の会社の仕事も自由に受けられる独立した事業者として動いているか
グレーになりやすい、町場の“あるある”
条文だけ読んでもピンと来ないので、危なくなりやすい組み合わせを、よくある状況として挙げてみます(特定の事例ではなく、一般的なパターンです)。
- 毎日決まった時間に、自社の現場へ集合してもらっている
- その日の段取りから細かい動きまで、自社の職長がその都度指示している
- 道具も材料も、ぜんぶこちらが用意している
- 何か月も続けて、日当(時間ぎめ)で来てもらっている
- その人は、事実上うちの現場にだけ入っている
一つひとつは珍しくない話ですよね。問題は、これらがいくつも重なると、契約は請負でも、実態は「うちの指揮命令で働く労働者」に近いと見られやすくなる、という点です。特に「毎日・時間ぎめ・こちらの指示・道具もこちら持ち・専属」がそろってくると、注意が必要です。
安全側に倒すための整え方
危ない組み合わせがわかれば、対策の方向も見えてきます。
- 業務(工種・範囲)単位で発注する:「1人ちょうだい」ではなく「この作業を、この条件で」。
- 完成責任と裁量を本人に残す:仕上がりに責任を持ってもらう代わりに、段取りや手順は本人に任せる。
- 道具は本人持ちを基本に:これは税務の外注費判定とも共通します。
- 本当に「人手が足りない」なら、形も見直す:どうしても自社の指揮命令下で働いてもらう必要があるなら、それはもう請負ではなく、雇用や、適法な労働者派遣の利用を検討したほうが安全なこともあります。
偽装請負かどうかの最終判断は、実態を見ないと誰にも言い切れません。発注時は範囲・仕様・報酬・工期・変更時の扱いと合意が分かる注文書・請書・メール等を、施工中は誰が工程・方法を決めたか、本人の用具・材料の負担、代替・補助者、出来高・検収の記録を、支払い時は本人の請求書・支払記録・対象工事との対応を残します。これは後付けで区分を変えるためではなく、実際の取引を説明できるようにするためです。「うちのこのケースは大丈夫だろうか」と気になったら、社会保険労務士や弁護士に一度相談してください。
そろえる書類一覧——発注前・施工中・支払いの3段階
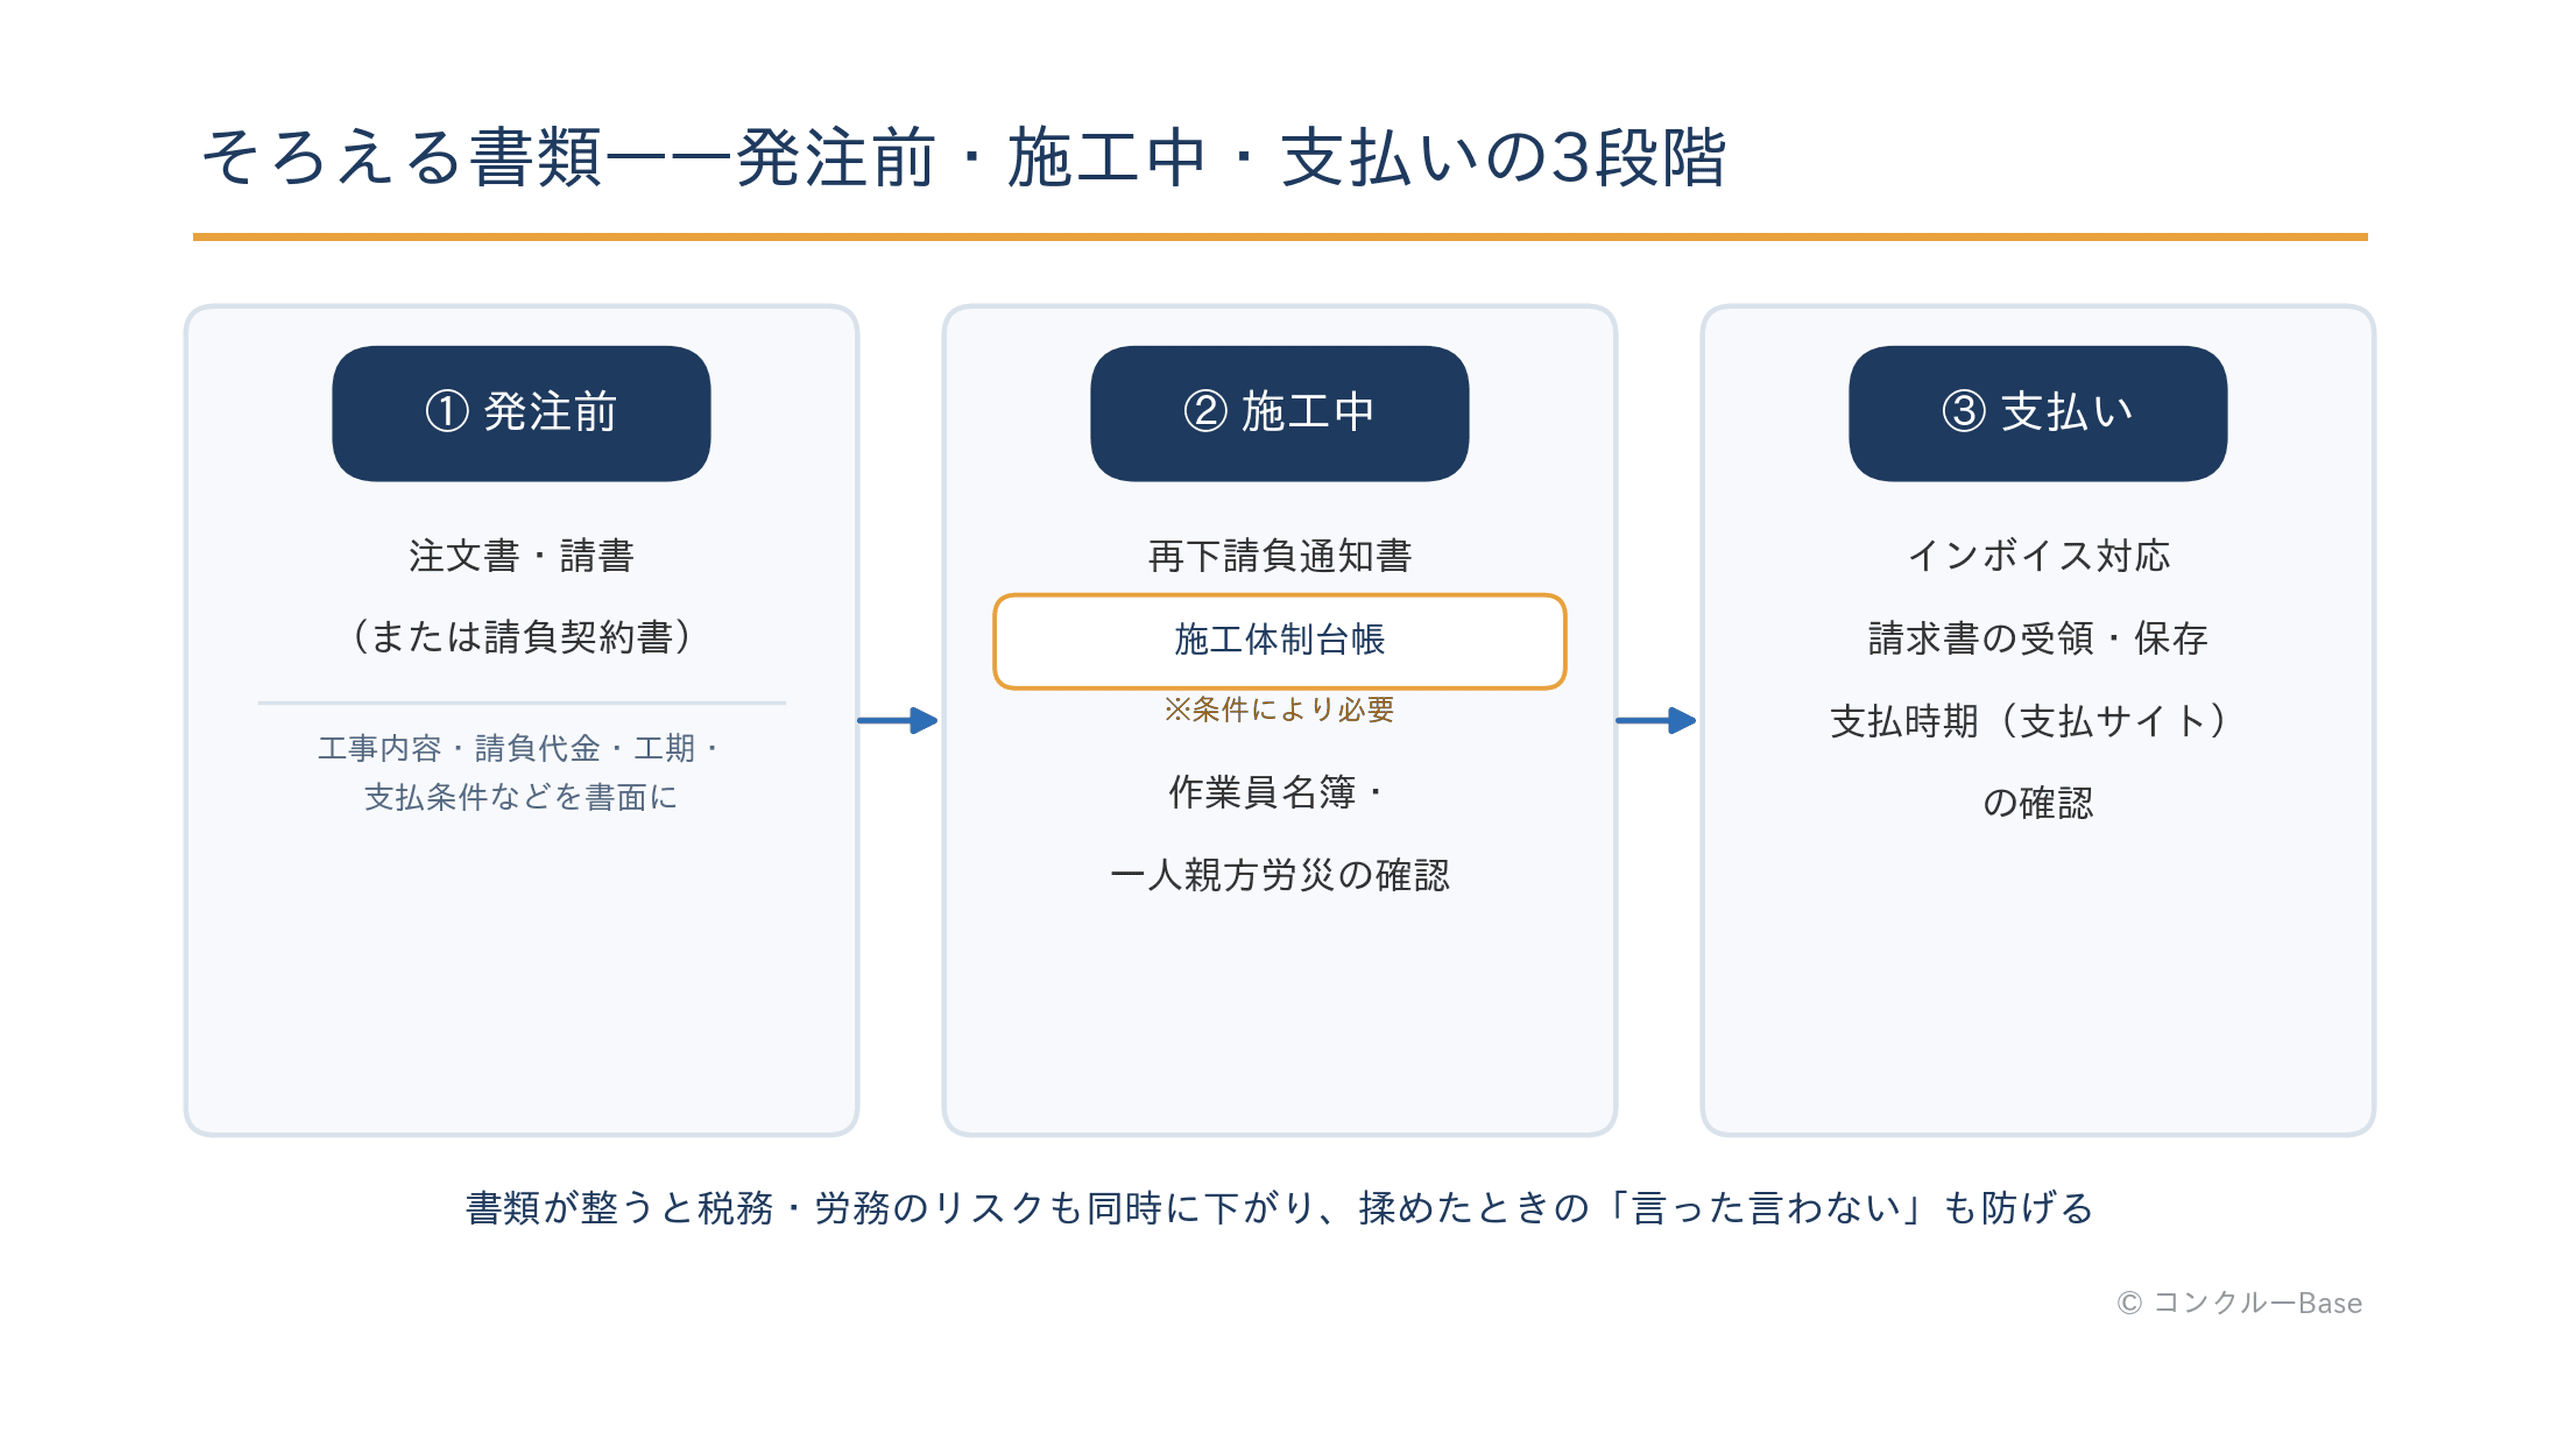
3つ目のレーン、書類です。ここが整っていると、税務・労務のリスクも同時に下がりますし、何よりトラブルが起きたときに「言った・言わない」で消耗せずに済みます。書類は時系列で「発注前・施工中・支払い」の3段階に分けると迷いません。
発注前にそろえるもの
まず、注文書・請書(または請負契約書)です。建設業法では、請負契約の当事者は、工事内容・請負代金の額・工期・支払いの時期と方法など、法律で決められた事項を書面(またはその内容を記録した電磁的方法)で取り交わすこととされています(出典:建設業法(e-Gov法令検索))。つまり、口約束だけというのは、金額の大小にかかわらず本来の姿ではありません。電磁的方法(電子的なやり取り)も認められているので、紙にこだわる必要はなく、控えが確実に残る形にしておくのがおすすめです。
注文書・請書は、実際に合意した工事・作業の範囲、仕様、報酬、工期、変更時の扱いを残すための重要な記録です。ただし、書面を交わすだけで税務・労務の結論を変えられるわけではありません。実態と記録を対応させ、後から書類だけを作って区分を変える目的で使わないでください。契約書面の基本的な考え方や記載項目は、工事請負契約書とは?役割や記載項目、印紙、雛形、注意点を徹底解説にまとめてあります。
施工中に必要になるもの
自社が元請から仕事を受けて、その一部を一人親方に出す(下請に出す)場合、工事の規模や体制によっては、追加で必要になる書類があります。
- 再下請負通知書:自社(一次下請)がさらに下(一人親方など)へ請け負わせるとき、元請へ体制を知らせる書類です。詳しくは再下請負通知書とは?記載方法から施工体制台帳との違いまで徹底解説へ。
- 施工体制台帳:一定の条件を満たす工事で、元請が現場の施工体制をまとめて記録するものです。作成義務が生じる条件(下請に出す金額など)は工事によって異なるため、自社が該当するかは確認が必要です。仕組みは施工体制台帳とは?書き方や作成する目的・対象、添付書類を徹底解説が参考になります。
- 作業員名簿・一人親方労災の確認:現場に入る人の名簿を整え、一人親方が労災保険(特別加入)に入っているかを確認します。
これらは「元請から自社が求められるもの」と「自社が一人親方に求めるもの」が入り混じって混乱しがちです。自社が誰から見てどの立場なのか(元請なのか、一次下請なのか)を先に確認すると、必要書類が見えやすくなります。
支払いのときに気をつけること
支払いの段階では、前述のインボイス対応の請求書をきちんと受領・保存すること、そして支払いのタイミング(支払サイト)に無理がないかを確認します。下請代金の支払遅延などを規律する法律(下請代金支払遅延等防止法。2026年1月に「中小受託取引適正化法(取適法)」へ改称・施行されています)もありますが、ただし、建設業を営む者が請け負った建設工事を、その全部または一部について他の建設業を営む者に請け負わせる契約(下請契約)は、取適法(旧下請法)が規律する「役務提供委託」などの対象からそもそも除外されており、資本金の大小にかかわらず建設業法の規律を受ける仕組みになっています(出典:中小受託取引適正化法 e-Gov法令検索)。適用の有無にかかわらず、「決めた期日にきちんと払う」という当たり前を守ることが、良い関係の土台になります。
あわせて確認しておきたいのが、改正建設業法(2025年12月12日施行)の労務費に関するルールです。中央建設業審議会が示す「標準労務費」を著しく下回る見積りや契約の締結・変更は、発注者・受注者のどちらであっても禁止されています。取適法のような資本金要件による適用除外は設けられていないため、一人親方への発注であっても対象から外れるとは限りません。標準労務費の内容や見積書での書き方は、標準労務費で見積もりはどう変わる?基準値の見方と法定福利費の書き方にまとめています(出典:建設業法 e-Gov法令検索)。
社会保険・労災まわりで確認すること
書類のところでも触れましたが、労災まわりは発注側の実務としてもう一段だけ押さえておきましょう。
一人親方は、雇われている労働者ではないため、原則として通常の労災保険の対象になりません。その代わり、建設業の一人親方には労災保険の「特別加入」という制度が用意されています。現場では、元請が下請の作業員の労災加入状況を確認するのが一般的になっており、一人親方についても特別加入しているかを確認する運びが定着しています。
自社が一人親方に来てもらう側であれば、「特別加入の状況を確認する」こと、そして自社が元請から求められる現場入場の書類(作業員名簿など)を整えることが実務になります。逆に、自社が下請として上位の元請に入る場合は、元請から同じ確認を求められます。どちらの立場でも、「誰が誰の労災でカバーされるのか」を曖昧にしないことが、万一の事故のときに効いてきます。加入や補償の具体的な内容は、保険の窓口(一人親方団体・労働局など)で確認するのが確実です。
よくある質問
Q. 請求書だけあって契約書がないのは、やっぱりダメですか?
すぐ違法だと騒ぐ話ではありませんが、建設業法は請負契約の書面化を求めており、望ましい姿ではありません。何よりトラブル時に条件を証明できません。注文書・請書のやり取りだけでも整えておきましょう。
Q. 注文書と請求書があれば、外注費として処理できますか?
いいえ。注文書・請求書は重要な記録ですが、契約の名称や書類だけで区分が決まるわけではありません。誰が作業方法を決めたか、時間や場所をどの程度拘束したか、完成責任や材料・用具の負担がどうだったかなどを取引全体で確認します。迷う場合は、発注・支払いを続ける前に税理士と社労士へ相談してください。
Q. 「人工代」の請求でも、インボイスは関係ありますか?
関係します。名目が人工代でも、相手が課税事業者かどうか、インボイスがあるかどうかで、自社が消費税を控除できる割合が変わります。2026年10月からは免税事業者分の控除が70%に下がるので、一度確認をおすすめします。
Q. 息子や家族に手伝ってもらう場合はどうなりますか?
生計を同じくする家族に払うお金は、外注費ではなく、原則として給与や専従者給与など別の扱いになります(要件があります)。「家族だから外注費」とは限らないので、税理士に確認してください。
Q. これまで外注費で処理してきましたが、急に給与だと言われることはありますか?
実態が伴っていなければ、過去にさかのぼって指摘される可能性はあります。だからこそ、名目と実態をそろえておくことが大切です。心配なら、早めに一度点検しておくと安心です。
Q. 登録番号は、毎回確認しないといけませんか?
基本は取引開始時に確認すれば十分ですが、相手が途中で登録・取消しをする場合もあります。長く続く取引では、節目で公表サイトを確認しておくと安心です。
まとめ——最低限、ここから整える3つ
一人親方への外注は、税務・労務・書類の3つのレーンが絡み合っていて、いっぺんに全部やろうとすると腰が重くなります。そこで、まず着手するなら次の3点に絞ってください。
- 書面を交わす:注文書・請書(または請負契約書)を、業務単位で。ここが整うと、外注らしさも証拠も一気に増えます。
- 請求書のインボイス状況を確認する:相手が課税事業者か免税事業者か、登録番号があるか。2026年10月の割合引き下げは目前です。
- 頼み方(指示の実態)を見直す:時間ぎめ・細かい指揮・道具もこちら持ち、が重なっていないか。安全側に倒す。
この3つを押さえるだけで、外注費・偽装請負・書類のリスクは、かなり下がります。そのうえで、「うちのこのケースはどっちだろう」という判断が必要な場面が出てきたら、無理に自己判断せず、税理士・社労士・弁護士といった専門家に相談してください。長く付き合ってきた一人親方と、これからも気持ちよく仕事を続けるための「土台づくり」だと思って、できるところから一つずつ整えていきましょう。