建設業界ニュース
2026年08月13日
一人親方のインボイス|免税のままか課税転換か、2026年10月で再判断
この記事は約11分で読めます。

監修者:白澤光純
株式会社コンクルー 代表取締役CEO
この投稿をシェアする
元請から「登録をどうするか」と相談を受けた一人親方向けに、2026年10月の仕入税額相当額の控除80%→70%と、免税継続・登録の判断軸、2割・3割特例の主な条件と確認点を、一次資料を基に整理します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結

2023年10月にインボイス制度が始まったとき、周りの親方も「経過措置があるから、まだ登録しなくて大丈夫」と言っていた。だからあなたも、免税事業者のまま様子を見てきた——。同じような一人親方は、たくさんいますよね。
ところが最近、元請から「10月から控除がまた減るんだけど、登録どうする?」と聞かれて、ハッとした方も多いのではないでしょうか。登録すれば消費税を納めることになって手取りが減る。かといって断り続ければ、仕事を切られるかもしれない。あわてて検索しても、出てくるのは2023年の制度開始当時に書かれた古い記事ばかりで、「2026年の今から、どう判断すればいいのか」を教えてくれるページが見当たらない。
この記事は、まさにその「2026年10月の節目に、免税のままか課税転換かを、数字で決め直したい」一人親方のために書きました。年商別の手取りシミュレーションも用意しています。先にお断りすると、この記事は「登録すべき/すべきでない」を断定しません。判断の材料と数字を並べるので、最終的にはご自身の取引状況をふまえ、必要に応じて税理士に相談して決めてください。
2026年10月から何が変わる?——減るのは「あなたの税金」ではなく「元請の控除」
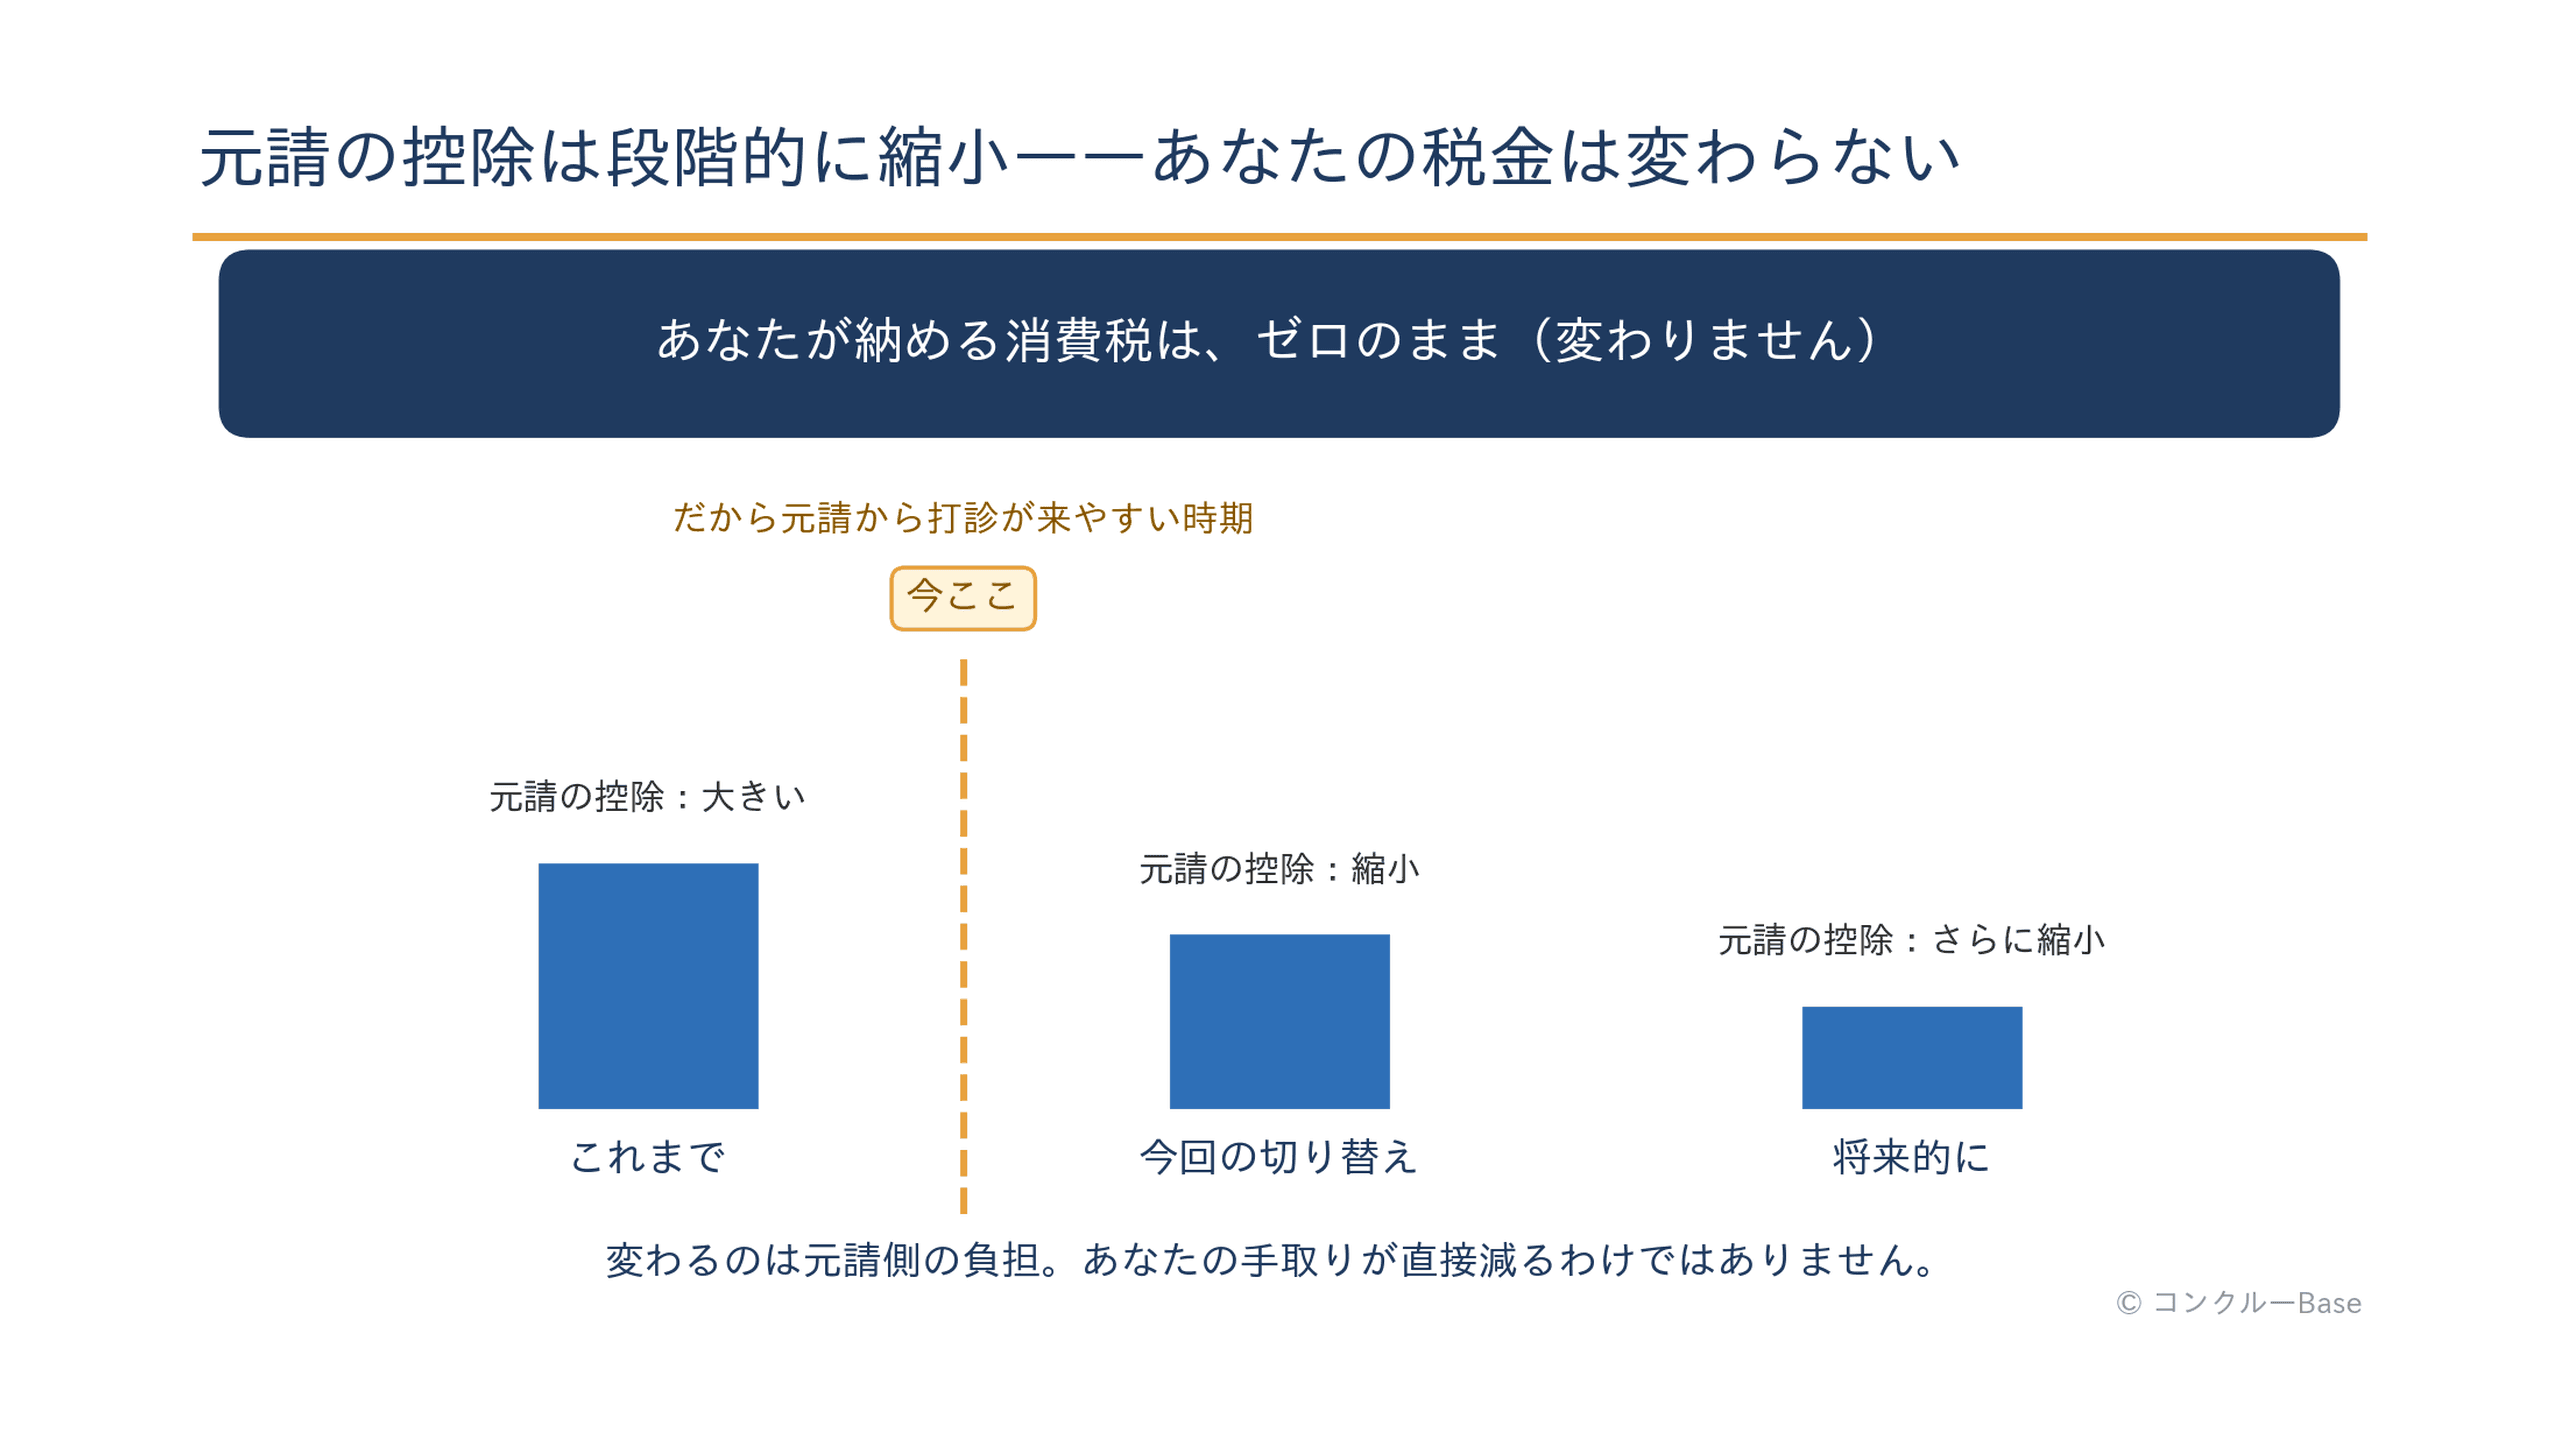
まず、いちばん誤解されやすいところをはっきりさせます。2026年10月の変更で税負担が変わるのは、免税事業者であるあなた自身ではありません。あなたとの取引に係る仕入税額相当額のうち、元請が控除できる割合が下がる、という話です。だからこそ、元請から登録の打診や単価の相談が来やすくなる。この構図を、まず3行で押さえてください。
- あなたは免税のまま。納める消費税はこれまでどおりゼロ。
- 変わるのは元請側で、あなたとの取引に係る仕入税額相当額のうち、控除できる割合が下がる。
- その結果、元請から「登録してほしい」「単価を見直したい」という話が出てくることがある。
もう少し丁寧に説明すると、インボイス制度では、免税事業者への支払いについて、買い手(元請)が一定割合まで控除できる「経過措置」が設けられています。その割合が、段階的に下がっていくとされています(出典:国税庁「令和8年度税制改正特集(7・5・3割控除)」)。
期間 | 元請が免税・未登録等の相手との取引に係る仕入税額相当額から控除できる割合 |
|---|---|
2023年10月1日〜2026年9月30日 | 80% |
2026年10月1日〜2028年9月30日 | 70% |
2028年10月1日〜2030年9月30日 | 50% |
2030年10月1日〜2031年9月30日 | 30% |
2031年10月1日以降 | なし |
2026年9月30日まで、元請は要件を満たす取引に係る仕入税額相当額の80%を控除できます。2026年10月1日以後は70%となり、控除できない部分は20%から30%へ増えます。例えば仕入税額相当額が1万円なら、控除額は8,000円から7,000円、控除できない額は2,000円から3,000円です。元請の実際の納付税額は、課税方式やほかの取引でも変わります。あなたの手取りが制度変更だけで直接減るわけではない、という点が出発点です。この経過措置そのものの詳しい仕組みや、発注する側の負担の計算はインボイス経過措置はいつまで?一人親方への外注の70%控除を解説にゆずり、ここでは「なぜ今、話が来るのか」の背景として押さえておけば十分です。
免税のままでいると、何が起きるか——考えられる3つのこと
では、あなたが免税事業者のままでいると、実際にはどんなことが起こり得るのでしょうか。過度に不安がる必要はありませんが、起こり得ることを冷静に3つ、整理しておきます。
① 元請の消費税負担が増える(あなたの負担ではない)
くり返しになりますが、2026年10月からは、あなたとの取引に係る仕入税額相当額について、元請が控除できる割合が80%から70%になります。控除できない部分は20%から30%へ増えます。例えば仕入税額相当額が1万円なら、控除額は8,000円から7,000円です。元請の実際の納付税額は、簡易課税などの計算方式やほかの取引で変わります。これが、登録や単価について相談を受ける背景の一つです。
② 単価の見直しや、登録の打診が来ることがある
元請の負担が増える以上、「その分、単価を相談させてほしい」「登録を検討してもらえないか」といった話が出てくることは、現実にあり得ます。ここで大事なのは、「言われたら、そのまま従わなければいけない」わけではないということです。
免税事業者が登録しないことを理由に、一方的に取引価格を引き下げたり、取引を停止すると一方的に通告して価格を押し下げたりする行為は、独占禁止法や取適法(旧下請法。優越的地位の濫用・買いたたきなど)の観点から問題になり得るとされています(出典:公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」)。もちろん、双方が納得したうえで価格を話し合うのは正常な取引です。問題になり得るのは「一方的」なケース、ということですね。この線引きを知っているだけで、交渉のときに落ち着いていられます。
③ じつは、ほとんど影響しない場合もある
元請の消費税の計算方法によっては、仕入先ごとの登録状況が納付税額に直接反映しない場合もあります。たとえば、元請が要件を満たして簡易課税制度や2割特例を適用している場合は、個別の仕入れに係る仕入税額相当額を積み上げて納付税額を計算する方式とは異なります。相手の適用可否や計算方式は個別事情で決まるため、ここから元請の負担額を一律には判断できません。
つまり、話の来やすさは「取引先がどう消費税を計算しているか」で変わります。相手の課税方式を無理に詮索する必要はありませんが、主要な取引先の規模感は、頭の片隅に置いておくとよいでしょう。
課税転換したら、いくら納める?——年商ケース別シミュレーション
いちばん気になるのは、「もし登録して課税事業者になったら、実際いくら納めることになるの?」ですよね。ここを、年商のケース別に見ていきます。
まず「2割特例」の仕組みから
インボイス制度を機に免税事業者から登録を受けて課税事業者となった小規模事業者には、要件を満たす場合に「2割特例」を使えることがあります。納付税額を売上に係る消費税額の2割とする特例ですが、登録状況、基準期間の課税売上高、課税事業者となった経緯などで適用可否が変わります。個別の可否は国税庁の2割特例・適用可否フローチャートで確認してください。
以下では、2割特例を適用できると仮定して、免税を続けた場合と課税転換した場合の「消費税の納税額」を比べます。
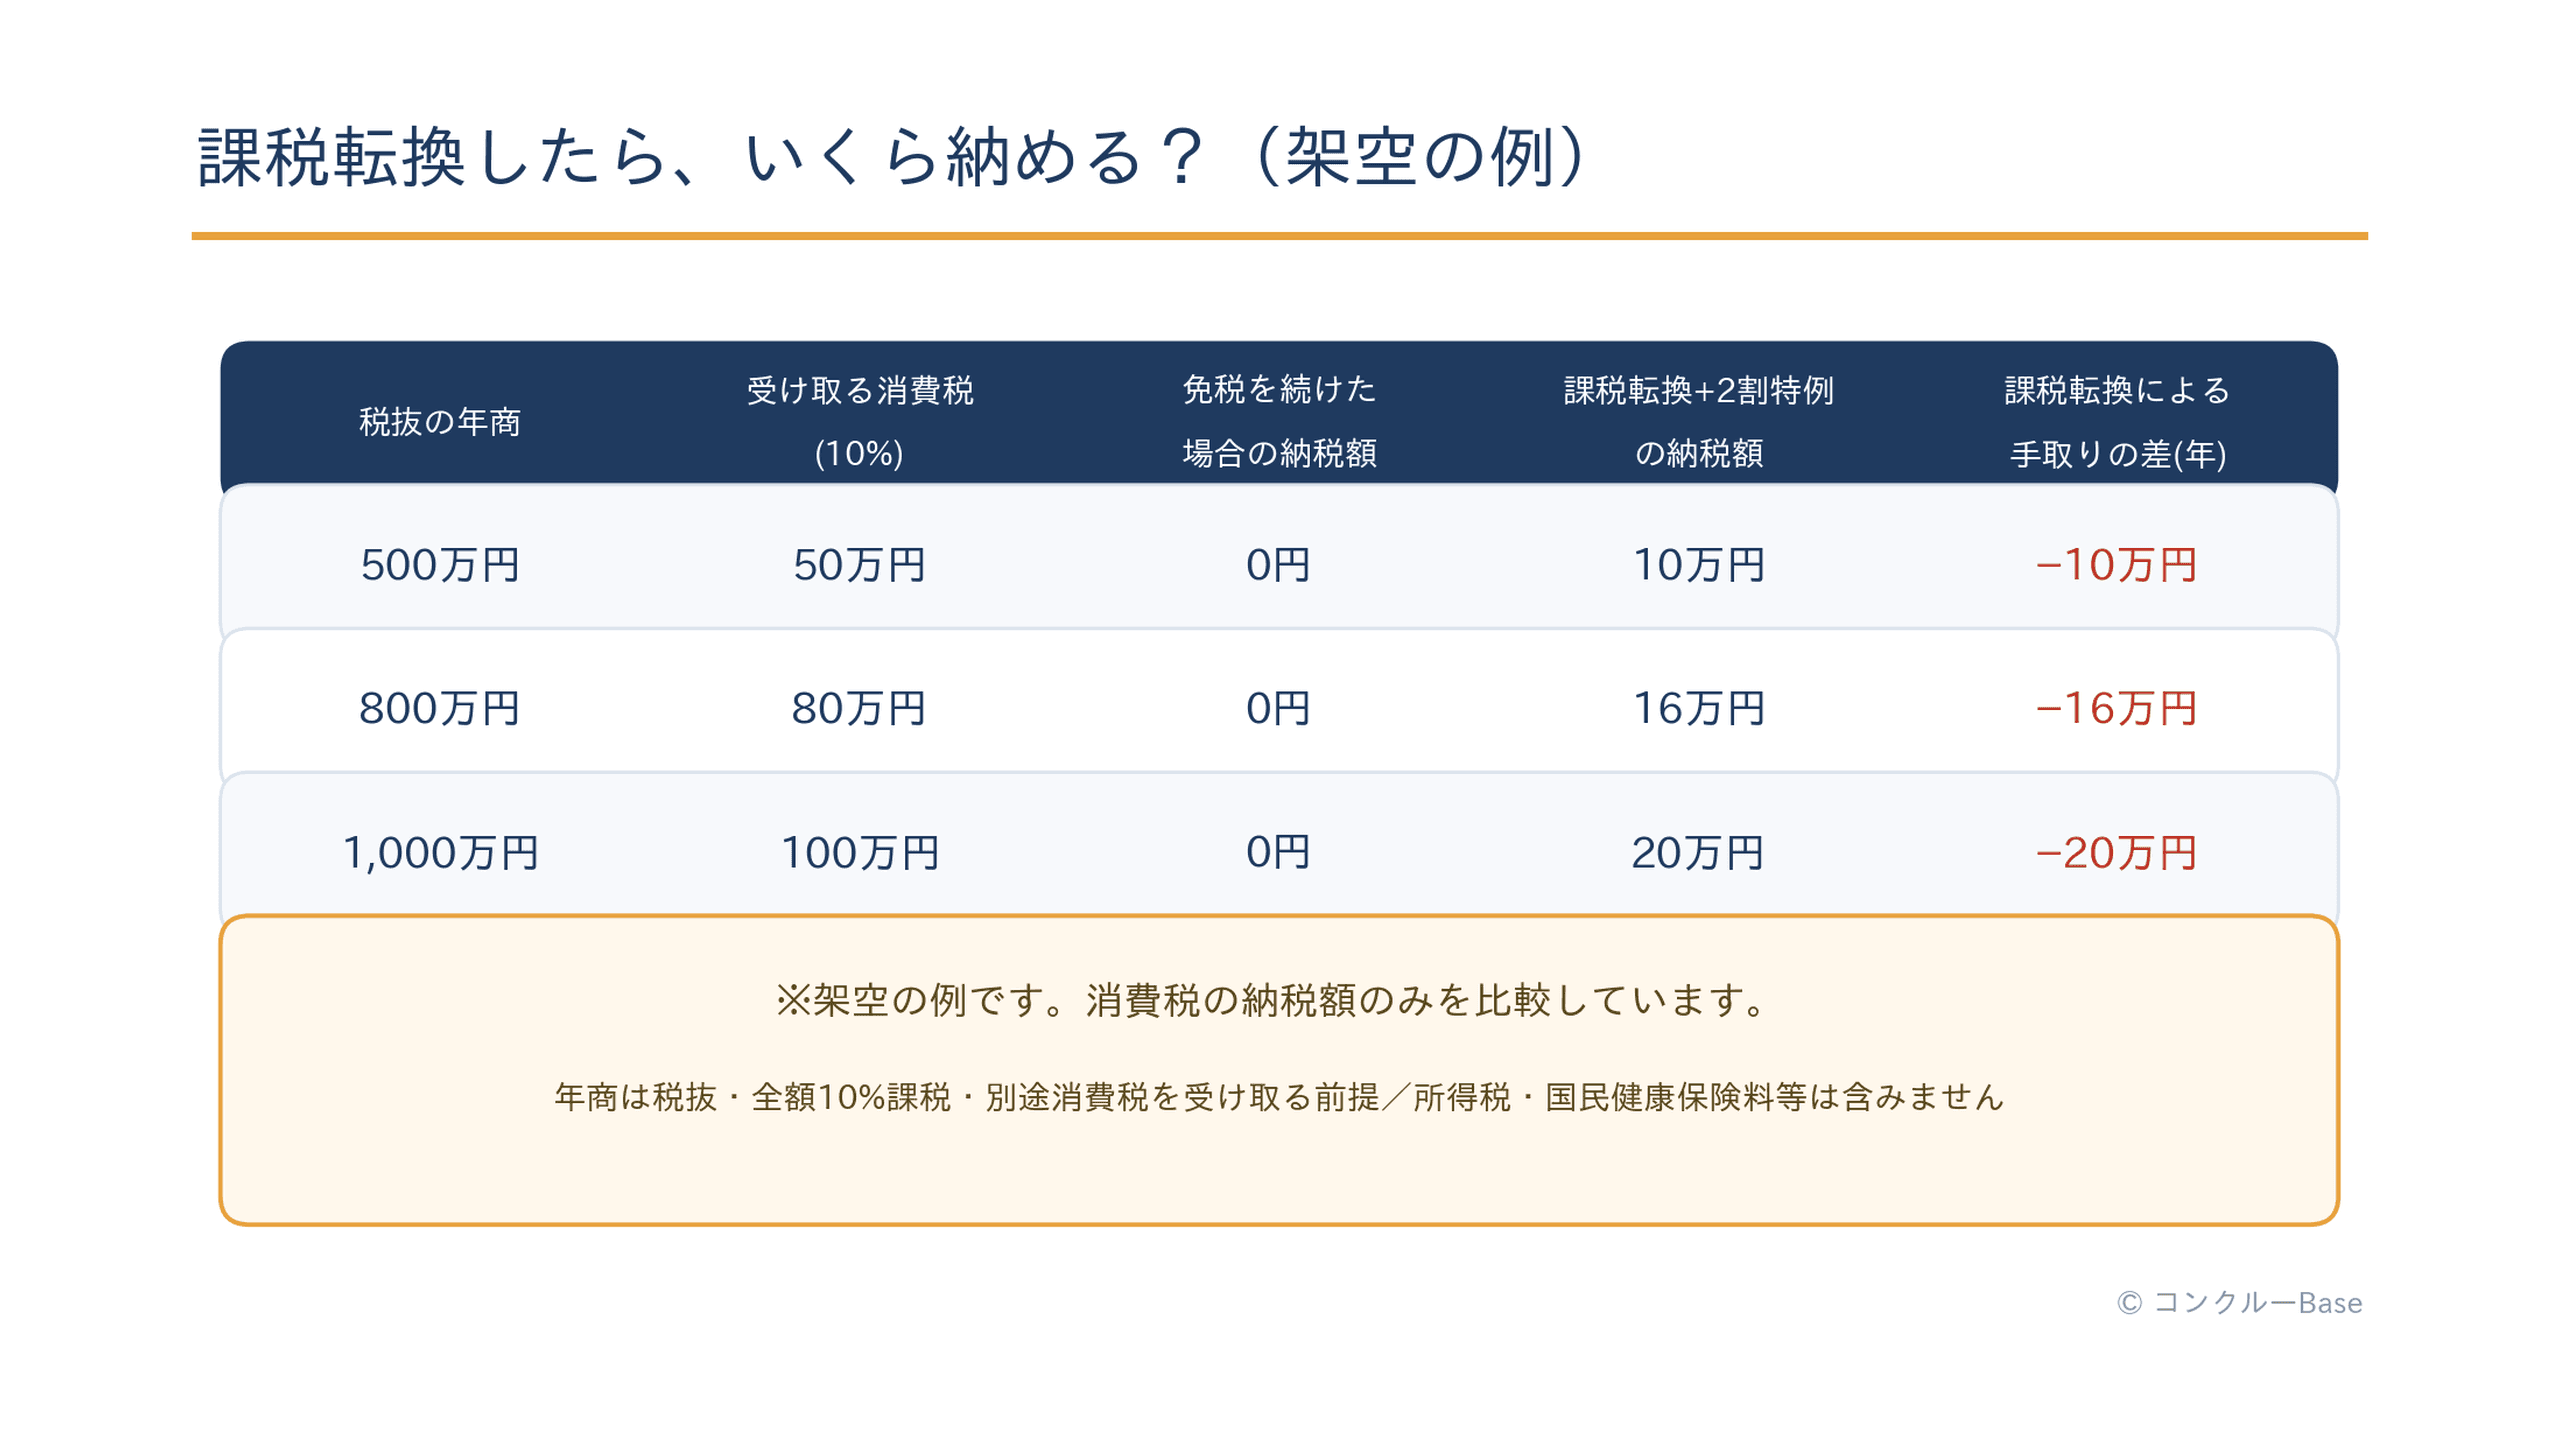
以下はすべて架空の例で、消費税の納税額だけを比べた計算です(前提:年商は消費税を除いた税抜の売上とし、すべて10%課税の工事売上で、別途10%の消費税を受け取っているものとします。所得税・国民健康保険料などへの影響は含みません)。
税抜の年商 | 受け取る消費税(10%) | 免税を続けた場合の納税額 | 課税転換+2割特例を適用できる場合の納税額 | 課税転換による手取りの差(年) |
|---|---|---|---|---|
500万円 | 50万円 | 0円 | 10万円 | −10万円 |
800万円 | 80万円 | 0円 | 16万円 | −16万円 |
1,000万円 | 100万円 | 0円 | 20万円 | −20万円 |
見方はシンプルです。免税を続ければ、受け取った消費税はそのまま手元に残り、納税はゼロです。一方、2割特例を適用できると仮定して課税転換する場合、売上にかかる消費税の2割を納める計算です。年商500万円なら年10万円、1,000万円なら年20万円ほどが、これまで手元に残っていた分から出ていく計算です。月にならせば、おおよそ1万円弱〜2万円弱ですね。
この「差額」を、大きいと見るか、取引を続けるための必要経費と見るか。そこが判断の分かれ目になります。手取りへの影響を正確に知りたい場合は、消費税だけでなく、所得税や国保への波及もからんでくるため、一人親方が支払う税金とは?所得別のシミュレーションで詳しく解説!もあわせて確認し、最終的には自分の数字で税理士に見てもらうのが確実です。
2割特例を適用できる場合、いつまで使える?
じつは、ここに「今、再判断すべき第2の理由」があります。2割特例を適用できる期間は、2023年10月1日から2026年9月30日までの日の属する課税期間です。ただし、期間内でも誰でも使えるわけではなく、前節の要件を満たすかの確認が必要です。個人で事業を営む一人親方(暦年課税期間)の場合は、要件を満たせば2026年分の申告が対象になり得ます(出典:国税庁「2割特例」)。
令和8年度の税制改正では、3割特例も設けられました。対象は、インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者で、基準期間の課税売上高が1,000万円以下であることなどの要件を満たす場合です。令和9年分(2027年分)・令和10年分(2028年分)の申告で、納付税額を売上に係る消費税額の3割とすることができます。法人や、登録と関係なく課税事業者となった人などは対象外となるため、国税庁の3割特例・適用可否フローチャートも確認してください。
経過措置の70%への引き下げと、2割特例の適用期間が近い時期に重なっています。ただし、登録の有利不利は2割・3割特例、簡易課税、本則課税のどれを適用できるかや、売上・仕入れ・届出時期で変わります。「2割特例があるから登録する」とは決めつけず、制度の要件と自分の取引状況を確認して判断してください。
簡易課税・本則課税との関係
「2割特例のほかにも計算方法があるの?」という点にも、簡単に触れておきます。消費税の計算には、実際の経費にかかった消費税で控除する本則課税と、売上から一定割合をみなしで控除する簡易課税があります。簡易課税の「みなし仕入率」は業種で決まっていて、建設業は工事の内容や材料負担の有無によって区分が変わる場合もあります(区分は要確認)。2割・3割特例を適用できるか、簡易課税や本則課税のどれが有利かは、売上構成・仕入れ・届出時期で異なります。具体的な選択は税理士に相談するのが安全です。
判断フローチャート——自分はどっち向きか
数字が見えたところで、自分がどちらに向いているのかを整理してみましょう。細かい正解はありませんが、次のような軸で考えると、方向性が見えてきます。
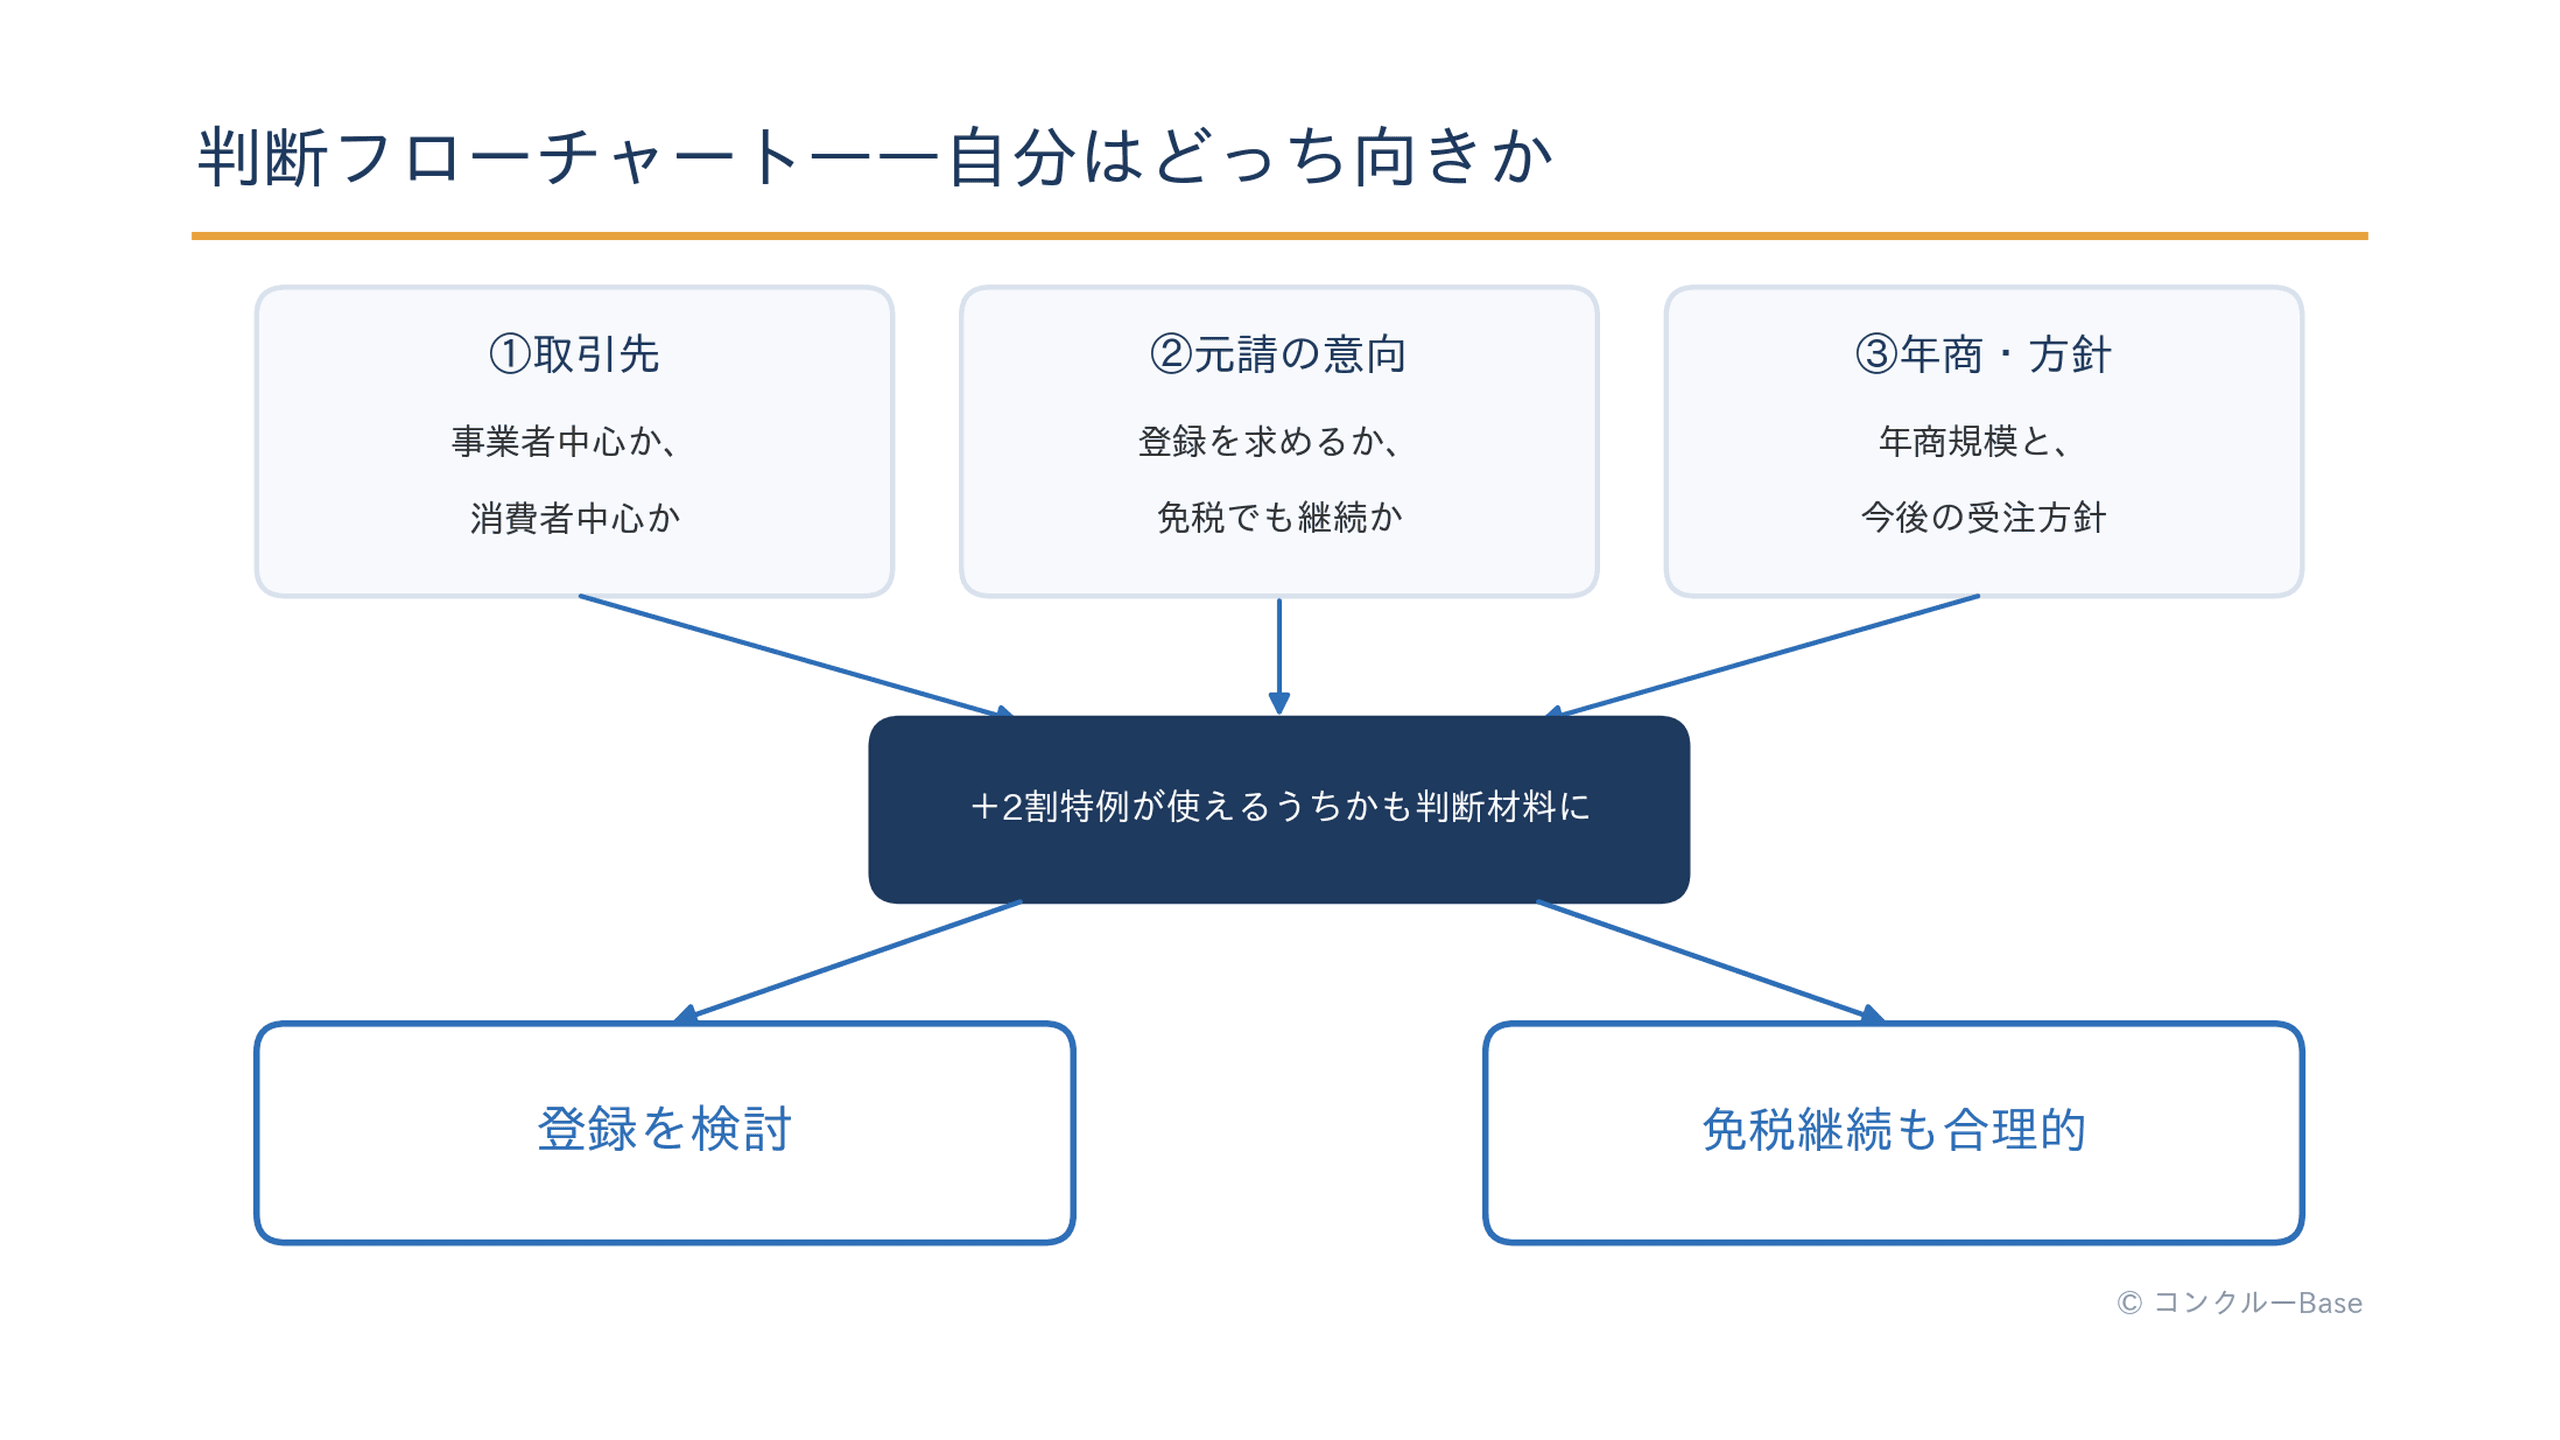
- 取引先は、事業者が中心か、消費者が中心か:元請や事業者との取引が売上の大半なら、相手の控除が関わるため、登録を検討する場面が増えます。逆に、一般の個人客(消費者)が中心なら、相手はインボイスを必要としないので、免税を続けても支障が出にくい傾向です。
- 主要な元請の意向はどうか:売上を支える主要な取引先が、登録を強く求めているのか、免税でも取引を続ける姿勢なのか。関係の深い相手ほど、一方的に決めず、率直に話してみる価値があります。
- 年商規模と、今後の受注方針:年商が1,000万円に近い、あるいは今後伸ばしていきたいなら、いずれ課税事業者になる可能性が高く、早めの転換も選択肢に入ります。逆に、規模を抑えて身軽にやっていくなら、免税継続の合理性も高まります。
この3つの軸に、2割・3割特例を適用できるかという制度上の確認を重ねて、総合的に考える。それが、2026年時点での現実的な決め方です。
登録すると決めたら——手続きと請求書の変更点
「よし、登録しよう」と決めたら、次は手続きです。難しくはありませんが、期限まわりだけ注意が必要です。
免税事業者が、課税期間の途中から登録を受けたい場合は、登録申請書に「登録を受けたい日(登録希望日)」を記載して申請する方法があるとされています。この登録希望日は、申請書の提出日から一定日数以降の日を指定する必要があるとされ、申請から実際に登録番号が通知されるまでには、一定の期間(提出方法や時期によって変動)がかかるとされています(出典:国税庁「適格請求書発行事業者の登録申請手続」)。「10月に間に合わせたい」なら、余裕をもって早めに動くのが安心です。具体的な必要日数や登録希望日のルールは、申請前に最新情報を確認してください。
登録すると、あなたが出す請求書も変わります。適格請求書(インボイス)として認められるには、登録番号や、税率ごとに区分した金額・消費税額などを記載する必要があります。人工代などの請求書に、具体的に何をどう書き足せばいいかは、一人親方の請求書の書き方!人工代など記載項目と注意点を詳しく解説にまとめてあるので、登録前に一度目を通しておくとスムーズです。
そしてもう一つ、課税事業者になると、消費税の申告と納税が新たに加わります。これまで所得税の確定申告だけだった方は、そこに消費税の申告が乗る形になります。全体の流れは一人親方の確定申告の方法と必要書類を徹底解説!不要な場合もある?が参考になります。日々の売上や経費をきちんと記録しておくほど、申告のときに慌てずに済みます。
免税のままでいくと決めたら——交渉で知っておくこと
一方、「やっぱり免税を続ける」と決めるのも、まったく問題のない選択です。まず大前提として、免税事業者を続けることは、合法で正当な選択です。「登録しない=ペナルティ」ではありませんし、後ろめたく思う必要はありません。売上規模から見て免税継続が合理的なら、それは立派な経営判断です。
そのうえで、交渉の場面では、前述の公正取引委員会の考え方が後ろ盾になります。一方的な値引き要求や、取引停止をちらつかせた価格の押し下げは、独占禁止法・取適法(旧下請法)の観点から問題になり得るとされています。もし理不尽な要求を受けたと感じたら、一人で抱え込まず、公正取引委員会や中小企業庁の相談窓口、所属する組合などに相談する道があります。
とはいえ、長く付き合ってきた元請との関係は、ギスギスさせたくないですよね。だからこそ、「値引きの通告」ではなく「話し合い」に持ち込むことが大切です。相手も控除が減って困っているわけですから、お互いの事情を出し合って、単価・仕事量・支払い条件もふくめて着地点を探る。感情的にならず、制度の事実をふまえて冷静に話す。それが、いちばん建設的な進め方です。
よくある質問
Q. 今から申請して、2026年10月に間に合いますか?
登録希望日を指定して申請する方法はありますが、申請から登録番号の通知までには一定の期間がかかるとされています。ぎりぎりだと希望日に間に合わないおそれもあるので、10月に合わせたいなら、余裕をもって早めに申請するのが安全です。
Q. 一度登録したら、もう免税には戻れないのですか?
登録の取りやめを届け出ることで、将来的に免税事業者に戻る道はあるとされています。ただし、登録した時期によっては、一定期間は免税に戻れない(いわゆる「2年縛り」と呼ばれる)扱いになる場合があるとされています。この扱いは条件がやや複雑なので、登録前に、戻るときの条件まで含めて確認しておくと安心です。判断が難しければ税理士に相談してください。
Q. 「登録しないなら、消費税分は引くよ」と言われたら?
双方が納得して価格を話し合うのは正常な取引ですが、一方的な引き下げや取引停止のちらつかせは、独占禁止法・取適法(旧下請法)上問題になり得るとされています。「言いなりに即答」ではなく、いったん持ち帰って、上で紹介した公正取引委員会のQ&Aを確認したうえで、落ち着いて話し合いましょう。
Q. そもそも「一人親方」としての税や保険の扱いに不安があります。
判断の前提として、自分の事業者としての立ち位置をつかんでおくと安心です。一人親方と個人事業主の違いは?保険の加入可否や従業員の制約を解説や、一人親方が経費にできるもの・できないもの一覧!家事按分も徹底解説もあわせてご覧ください。
まとめ——「なんとなく免税継続」を、数字で決め直す
2023年の制度開始から数年がたち、「経過措置があるから」で先送りしてきた判断が、いよいよ節目を迎えます。ポイントを振り返ります。
- 2026年10月に70%になるのは、免税・未登録等の相手との取引に係る仕入税額相当額について元請が控除できる割合(80%→70%)。控除できない部分は20%→30%になる。
- なお、この控除割合は令和8年度税制改正で見直されました。「2026年10月から50%になる」という以前の情報がいまも出回っていますが、正しくは70%です(2026年7月時点)(出典:国税庁 インボイス制度Q&A 問113)。
- 要件を満たして2割特例を適用できる場合、納税は「売上に係る消費税額の2割」。年商500万円なら年10万円前後(架空の例)。
- 2割特例は2026年9月30日までの日の属する課税期間が対象。個人事業者は、3割特例の要件を満たす場合に限り2027・2028年分で適用できる。どちらも個別の適用可否を確認する。
- 免税を続けるのは合法な選択。ただし一方的な値引き要求には、公正取引委員会の考え方という後ろ盾がある。
大切なのは、「周りがそう言うから」でも「なんとなく不安だから」でもなく、自分の年商・取引先・今後の方針という数字と事実で決め直すことです。この記事の表やフローを、判断のたたき台に使ってください。そのうえで、消費税は所得税や国民健康保険にもつながる複雑なテーマなので、金額が大きく動きそうなら、最終判断は税理士に一度相談することを強くおすすめします。焦らず、しかし期限は意識して、決めていきましょう。