建設業界ニュース
2026年07月13日
インボイス経過措置はいつまで?一人親方への外注の70%控除を解説
この記事は約9分で読めます。

監修者:白澤光純
株式会社コンクルー 代表取締役CEO
この投稿をシェアする
免税・未登録等の一人親方に外注する発注側へ。インボイス経過措置はいつまでか、2026年10月の80%→70%から2031年の終了までの控除率、1億円上限、保存要件と協議時の注意点を一次資料で解説します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結
腕のいい一人親方に、常用で長く来てもらっている。相手は免税事業者のままで、インボイス(適格請求書)の登録はしていない。「経過措置があるから当面は大丈夫」と聞いて2023年はそのまま流したけれど、最近になって「10月から控除が減るらしい」と税理士や同業から耳にした——。こんな状況の社長は少なくないと思います。
外注費は月に何十万円も払っています。自分の会社の納税が実際いくら増えるのか、単価の話をしていいのか、登録をお願いしてもいいのか。受注側(一人親方本人)向けの解説はたくさんあるのに、「外注する側」の実務を教えてくれるものがなかなか見つからない、というのが正直なところではないでしょうか。
この記事は、免税事業者の一人親方に外注している発注側の社長に向けて、インボイス経過措置はいつまでか、一人親方への外注に係る控除率がどう変わるのか、負担がいくら増えるのかを実務ベースで整理します。金額の計算例はすべて架空の例です。実際の税負担は課税方式で変わるため、最終判断は顧問税理士に確認してください。
2026年10月から、免税の外注先に払う消費税の「控除できる分」が80%→70%になる
先に結論からお伝えします。2026年10月1日から、要件を満たす免税事業者等からの課税仕入れについて、控除できる割合は仕入税額相当額の80%から70%へ変わります。発注側は、外注先ごとの書類・帳簿と自社の申告方式を確認したうえで、必要な準備を進めます。
- 何が:適格請求書発行事業者以外の者(免税事業者・登録を受けていない課税事業者など)からの課税仕入れについて、要件を満たすと仕入税額相当額の一定割合を控除できる経過措置です。
- いつから:2026年(令和8年)10月1日からです。
- 誰に関係するか:発注側が仕入税額を実額で計算する場合に、免税事業者等からの課税仕入れを経過措置で処理している会社です。実際の納付税額は申告方式や他の取引でも変わります。
ここで大事なのが割合です。ネットや同業のあいだでは「2026年10月から80%が50%になる」という話がまだ広く出回っていますが、これは古い情報です。令和8年度の税制改正で内容が見直され、2026年10月に切り替わるのは80%→70%になりました。50%に下がるのは、そこからさらに2年後の2028年(令和10年)10月からです。「80%→50%」と聞いていた方は、まず「70%に変わった」と覚え直してください。
この控除は「経過措置」と呼ばれるものです。2023年10月にインボイス制度が始まったとき、免税事業者への支払いは本来なら消費税を一切差し引けなくなるはずでしたが、いきなりゼロにすると取引の現場が混乱するため、段階的に割合を下げていく激変緩和のしくみが用意されました。2026年10月の80%→70%は、その第2段階にあたります。
そもそも経過措置とは——免税事業者への支払いで控除できる割合
「仕入税額控除」を社長向けにかみくだくと
まず前提の話をします。消費税は、預かった消費税から、支払った消費税を差し引いて納めるのが基本です。売上と一緒にお客さんから預かった消費税から、材料費や外注費と一緒に自分が払った消費税を引いて、その差額を国に納める。この「払った消費税を差し引く」ことを仕入税額控除といいます。
インボイス制度が始まってからは、この差し引きをするために原則として相手が発行したインボイス(登録番号の入った請求書)が必要になりました。相手が免税事業者だとインボイスを出せないので、本来なら支払った消費税分を差し引けません。そこを段階的に救済しているのが経過措置、というわけです。
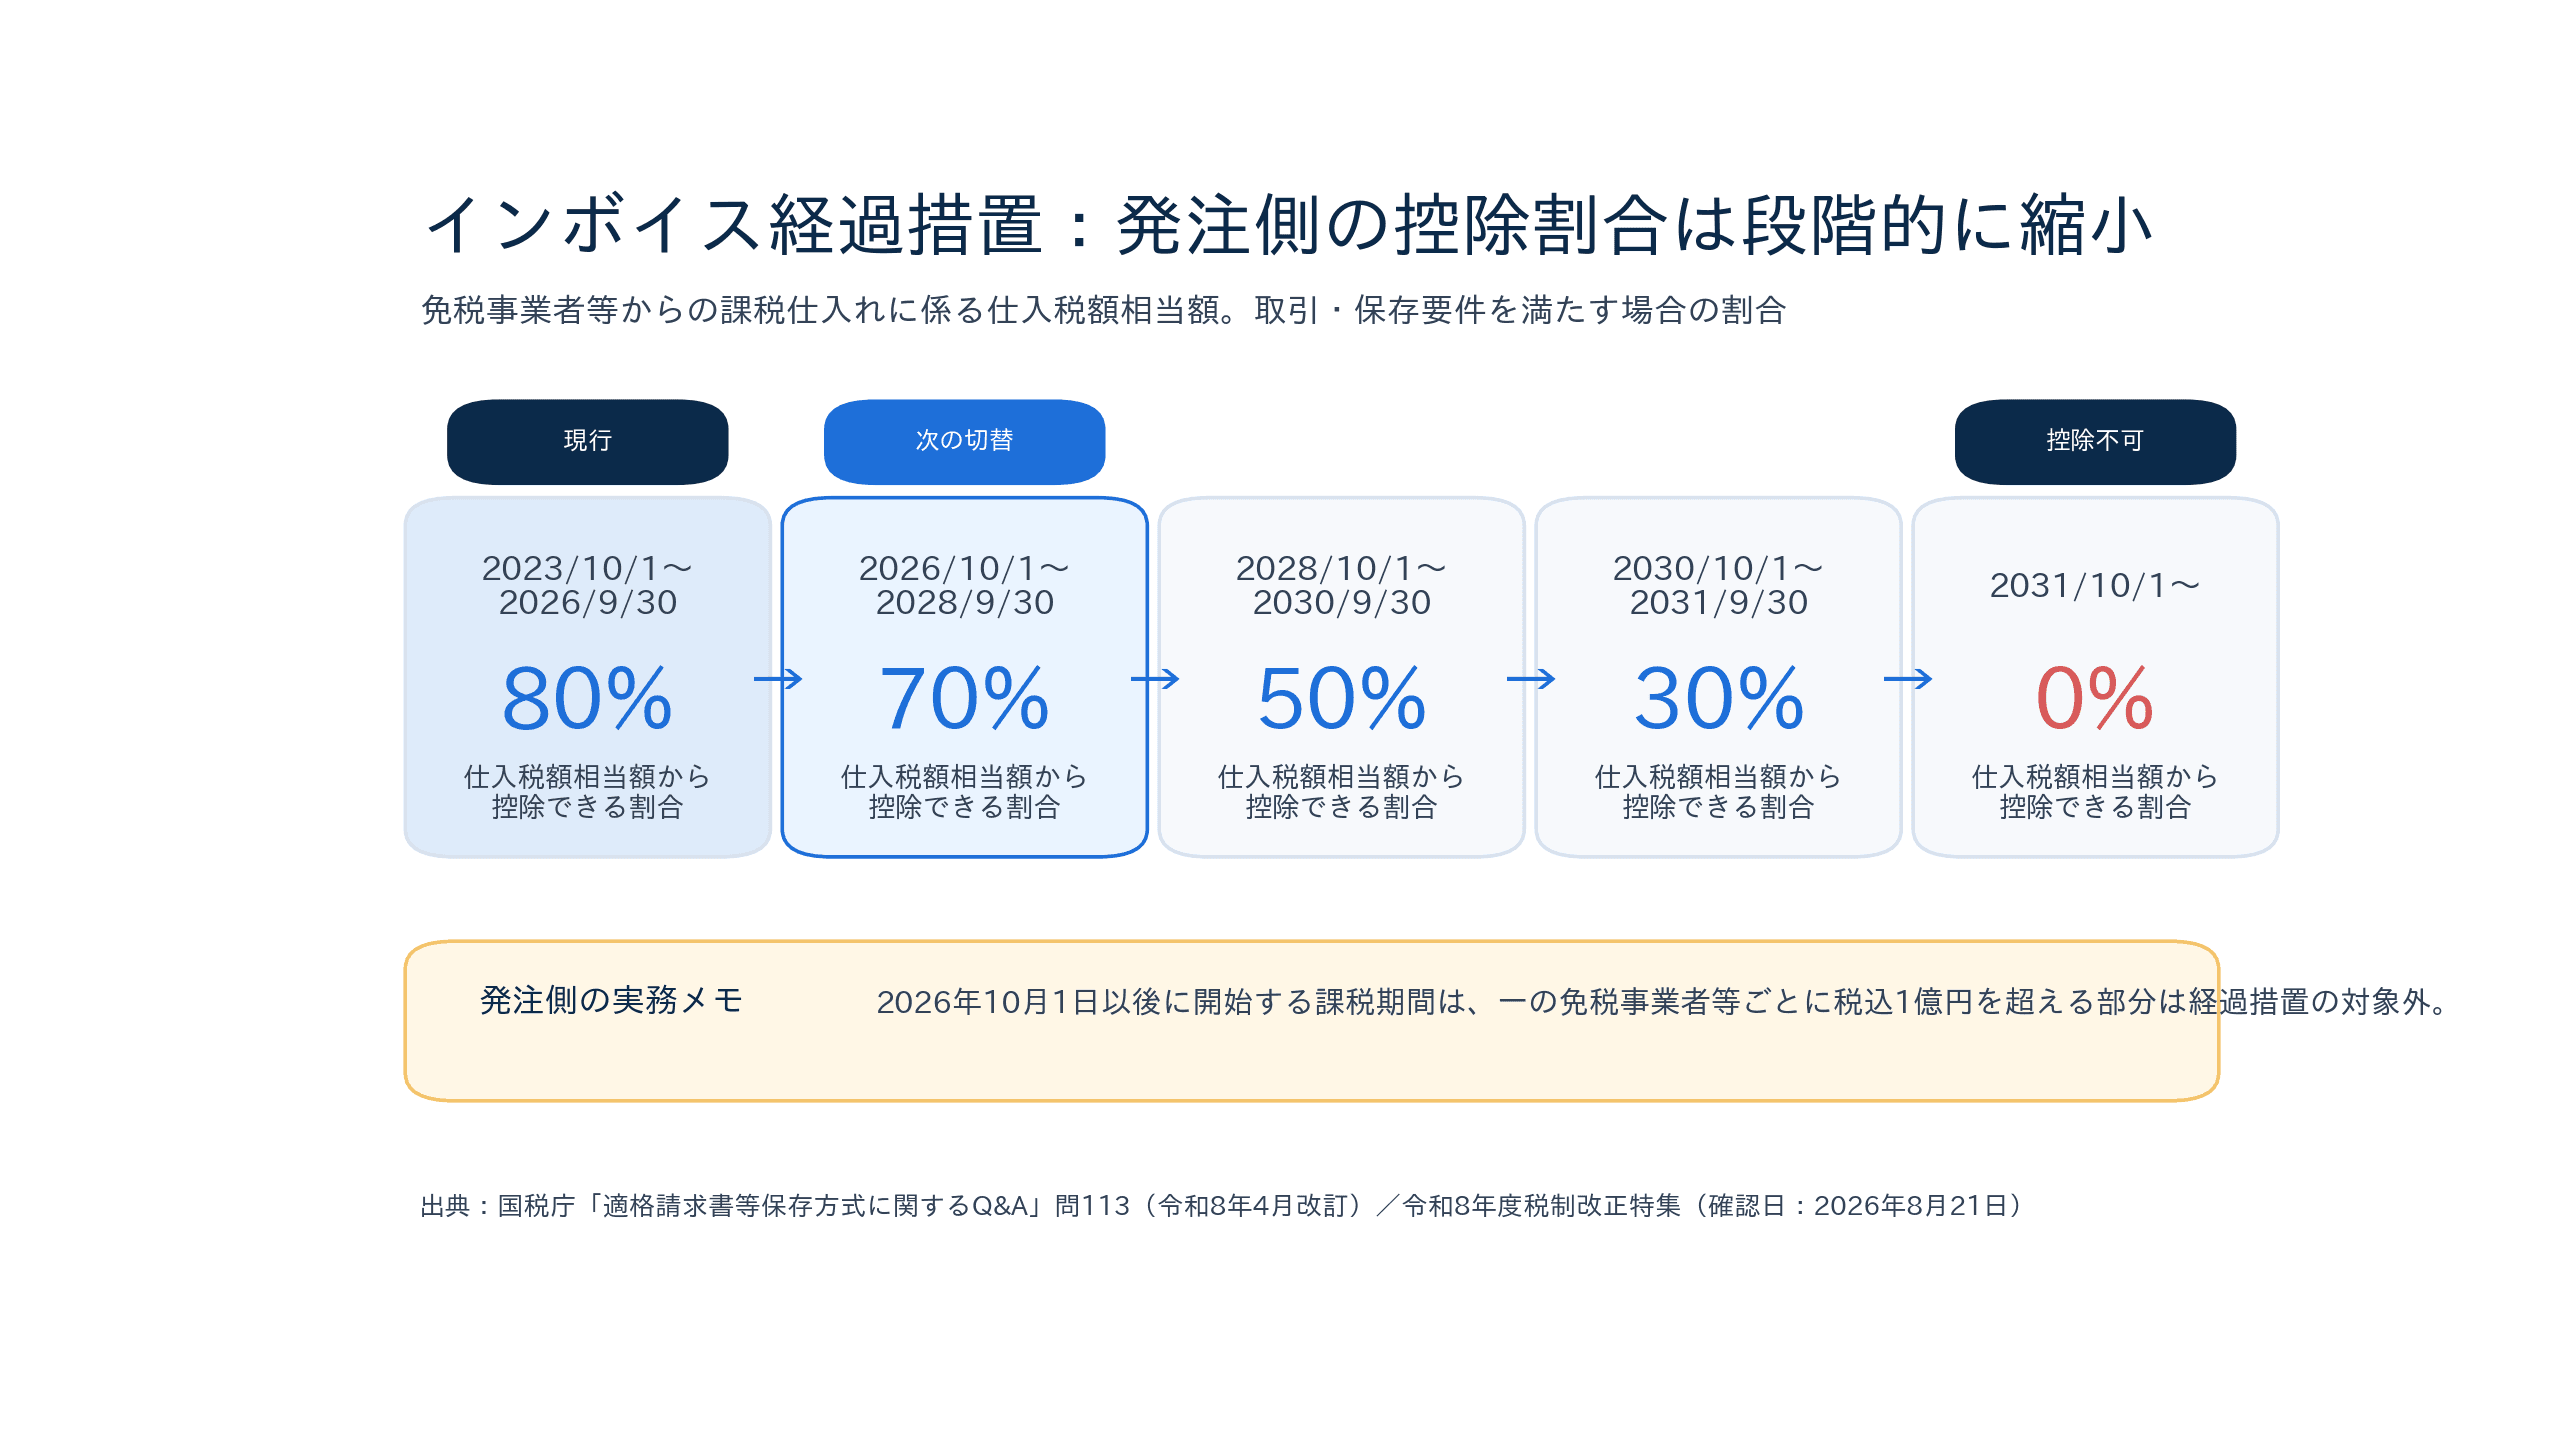
インボイス経過措置はいつまで?80%→70%→50%→30%→0%の5段階
現行の制度(令和8年度税制改正後)では、免税事業者への支払いについて差し引ける割合が、次のように段階的に下がっていきます。
期間 | 控除できる割合 |
|---|---|
2023年10月1日〜2026年9月30日 | 仕入税額相当額の80% |
2026年10月1日〜2028年9月30日 | 70% |
2028年10月1日〜2030年9月30日 | 50% |
2030年10月1日〜2031年9月30日 | 30% |
2031年10月1日以降 | 0%(控除できない) |
令和8年度税制改正では、経過措置の期限を延長し、80%の次に70%・50%・30%の段階を設けました。2026年10月1日以後に開始する課税期間では、一の免税事業者等ごとに、経過措置の対象となる課税仕入れの合計額(税込)が1億円を超える部分は対象外です。外注費の規模だけで判断せず、相手ごと・課税期間ごとに経理担当または税理士と確認してください(出典:国税庁「適格請求書等保存方式に関するQ&A」問113、国税庁「令和8年度税制改正特集」)。
経過措置を受けるための帳簿・請求書の記載
経過措置は自動的に受けられるわけではありません。帳簿には原則的な記載事項に加え、その仕入れが経過措置の対象である旨を記載し、要件を満たす請求書等とともに保存する必要があります。帳簿上は「70%控除対象」「免」などの記載、または対象取引の記号と凡例を使う方法が認められています。
請求書等は、作成者の氏名・取引年月日・取引内容・税率ごとの税込価額・宛名など、区分記載請求書等と同様の記載事項が要件です。請求書に登録番号の記載がないだけで、その相手を未登録と断定することはできません。国税庁Q&Aでも、適格請求書発行事業者から交付を受けた登録番号のない請求書等を含め、要件を満たす書類と帳簿の保存があれば経過措置の対象になり得ると示されています。相手ごとに発行状況と書類の扱いを確認し、登録番号が分かる場合は国税庁の適格請求書発行事業者公表サイトで照合してください(出典:国税庁Q&A 問113・113-2)。
いくら変わる?1取引の控除額早見表
発注側がまず確認したいのは、1取引あたりで控除額がどう変わるかです。以下の4列で、80%期から70%期への差を確認します。
以下はすべて架空の例です。外注費10万円(税抜)、消費税率10%、その全額が経過措置の対象で、発注側が本則課税により仕入税額を実額計算する前提にしています。
外注費(税抜) | 仕入税額相当額(10%) | 2026年9月30日まで | 2026年10月1日から |
|---|---|---|---|
10万円 | 1万円 | 8,000円 | 7,000円 |
仕入税額相当額1万円に対し、80%期の控除額は8,000円、70%期は7,000円です。差は1,000円です。ただし、これは控除額の比較であり、ここから会社全体の実際の納付税額を決めるものではありません。

自社の申告方式で影響は変わる——早見表を納付税額とみなさない
この早見表は、仕入税額を実額で積み上げる場合の控除額を示したものです。簡易課税など別の計算方式を選択しているときは、個別の仕入先の登録状況が納付税額に同じ形では反映されません。自社の申告方式や適用要件を確認せずに、早見表の差額だけで負担増を決めつけないでください。
2割特例・3割特例は主に受注側の小規模事業者の申告に関する制度です。発注側が相手の適用可否を判定する必要はありません。自社が本則課税か簡易課税か、個別取引をどのように処理するかは、直近の申告書と税理士への確認を優先してください。
10月までに発注側がやっておくこと3つ
負担のイメージがついたら、切り替わる2026年10月までに準備しておきたいことを3つに整理します。
1. 外注先の登録状況を棚卸しする
まず、外注先ごとに、受け取っている請求書等の種類、登録番号の確認状況、月額または年額、経過措置の対象として処理する見込みを一覧にします。請求書に登録番号がない場合も、未登録と決めつけず、相手への確認と保存書類の確認を先に行います。
登録番号が分かる場合は、国税庁の公表サイトで確認できます。番号が記載されていない請求書は、適格請求書発行事業者からのものを含め経過措置の対象になり得るため、書類の記載事項と帳簿をそろえることが先です。相手に登録を検討してもらう場面では、受注側の判断材料を整理した一人親方のインボイス|免税のままか課税転換か、2026年10月で再判断も共有すると、話し合いの前提をそろえやすくなります。
2. 単価・支払いの方針を決める(ただし一方的な引き下げはNG)
ここがいちばん慎重になってほしいところです。「控除が減った分、外注費から消費税分を一方的に差し引けばいい」と考えたくなるかもしれませんが、それは独占禁止法や取適法(旧下請法・中小受託取引適正化法)に触れるおそれがあります。
公正取引委員会などが示すQ&Aでは、免税事業者が課税転換したときに必要になる消費税分について、仕入先と明示的に協議せずに取引価格を据え置くことや、一方的に価格を引き下げることは、優越的地位の濫用や買いたたきとして問題となるおそれがあるとされています。相手から協議の求めがあったのに一方的に決めてしまうのも同じく問題になり得ます。一方で、お互いに納得したうえで価格を設定するなら、結果的に価格が下がっても問題にはならないともされています(出典:公正取引委員会 免税事業者及びその取引先のインボイス制度への対応に関するQ&A)。
要するに、線引きは「一方的か、協議のうえか」です。負担が増えるのは事実なので、そのことを相手に説明したうえで、単価をどうするか、増える分をどう分け合うかを話し合いのテーブルで決める。この手順を踏むことが、法律的にもお互いの関係にとっても安全なやり方になります。常用で来てもらっている相手との単価の考え方は、常用と請負の違いとは?単価の考え方・儲けの構造もあわせて整理しておくとよいでしょう。
3. 請求書・帳簿の処理を経理と税理士に共有する
3つ目は事務まわりの準備です。2026年10月1日以後に開始する課税期間では、相手ごとの税込1億円上限も確認します。会計ソフトの設定、帳簿上の「70%控除対象」などの表示、請求書等の保存ルールを、経理担当と税理士に共有してください。
一人親方(受注側)はどうする?——登録を頼む前に知っておくこと
発注側としては、「相手にインボイス登録してもらえば全部解決するのでは」と思うかもしれません。ただ、登録は相手にとって「免税事業者をやめて消費税を納める側になる」という大きな決断です。押しつけではなく、相手の事情も理解したうえで話をするのが結局は近道になります。
発注側は、相手が登録するかどうかや受注側の特例の可否を代わりに決める立場ではありません。登録・免税継続の判断は相手の売上規模、取引先、申告方式などで異なります。受注側の選択肢をより詳しく知りたい場合は、一人親方のインボイス|免税のままか課税転換か、2026年10月で再判断を案内し、必要に応じて本人が税理士へ相談できるようにしましょう(出典:国税庁「令和8年度税制改正特集」)。
どの特例が使えるかは相手の売上規模や事業年度によって変わり、発注側が細かく判定する必要はありません。ただ「登録したら相手の手取りがどう変わるのか」の大枠を知っておくと、話し合いが一方通行になりません。具体的なシミュレーションは相手本人が顧問税理士に相談すべき領域ですが、関連して一人親方が支払う税金とは?所得別のシミュレーションも、相手の立場を理解するうえで参考になります。
よくある質問
控除が減った分、外注費から消費税分を払わなければいいのでは?
一方的にそうするのはやめておいたほうがよいです。前述のとおり、協議せずに価格を据え置いたり引き下げたりすることは、買いたたきや優越的地位の濫用として問題になるおそれがあります。負担が増えること自体は事実なので、それを説明したうえで、単価をどうするか相手と話し合って決める、という手順を踏んでください。
「登録しないなら取引をやめる」と言ってもいい?
登録をお願いすること自体は問題ありません。ただし、「課税事業者にならなければ取引価格を下げる」「応じなければ取引を打ち切る」と一方的に通告することは、独占禁止法上・取適法(旧下請法)上問題となるおそれがあるとされています(出典:公正取引委員会 免税事業者及びその取引先のインボイス制度への対応に関するQ&A)。あくまで相手の判断を尊重した協議として進めるのが安全です。免税を続けるのも合法な選択であることは押さえておきましょう。
70%になるのは、請求日と引渡し日のどちらで決まる?
どの割合を使うかは「課税仕入れの時期」で判断します。工事のような役務の提供を受けた場合は、原則としてその役務の全部が完了した日が基準です。商品の仕入れなら、原則として引渡しのあった日になります。国税庁の例では、9月21日から10月20日まで提供された役務が10月20日に完了し支払いが10月31日なら、課税仕入れの日は10月20日となり70%を適用する、とされています(出典:国税庁 適格請求書等保存方式に関するQ&A 問113-3)。工事の契約期間が2026年10月1日をまたぐ場合など、個別の判定が難しいケースは顧問税理士に確認してください。
まとめ——「いくら増えるか」を先に計算してから交渉の席につく
2026年10月から、要件を満たす免税事業者等からの課税仕入れに係る経過措置の割合は80%から70%に下がります。50%ではなく70%である点と、自社の申告方式によって実際の納付税額への影響は変わる点を、まず正しく押さえてください。
負担増の目安は、ざっくり年間の外注費(税抜)の1%ほど。大事なのは、外注先を棚卸しして、自社の負担がいくら増えるのかを具体的な数字で先につかむことです。そのうえで、単価をどうするかは一方的に決めず、相手と協議して決める。この順番を守れば、法律的にも、長く付き合ってきた職人さんとの関係にとっても、無理のない着地ができます。
制度の割合や特例の要件は年度・条件によって変わることがあります。自社の課税方式や個別の取引の判定については、最終的に顧問税理士に確認したうえで対応を決めてください。関連して、一人親方の請求書の書き方!人工代など記載項目と注意点もあわせて確認しておくと、日々のやり取りがスムーズになります。