経営に役立つ情報
2026年10月06日
一般管理費は何パーセントが目安?公共基準と自社の回収率を試算する方法と見積の注意点
この記事は約12分で読めます。

監修者:白澤光純
株式会社コンクルー 代表取締役CEO
この投稿をシェアする
見積の一般管理費を何パーセントにするか迷う工務店・専門工事会社の社長と事務担当者へ。公共工事の一般管理費等率と令和6年度・西日本の販管費率を区別し、自社の決算を使った回収率の試算例、利益の加え方、費用の重複や見積金額の確認手順を整理します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結
見積の一般管理費は何パーセントにすればよいのか、前回と同じ率や元請の指定率を使ってよいのか、迷っていませんか。考え方の一例として、自社の年間販管費を年間の完成工事原価で割り、経費を回収する率を試算できます。これは公的な基準ではなく、公共工事の一般管理費等率や他社の販管費率とは分母・用途を分け、利益も別に検討するための社内管理上の試算です。
一般管理費は何パーセントが目安か
先に、公共基準・統計と、この記事で使う試算上の数字を分けて整理します。
見る数字 | 何に対する割合か | 主な用途 |
|---|---|---|
公共建築工事の一般管理費等率 | 工事原価 | 公共工事の積算基準を理解する |
販売費及び一般管理費率 | 完成工事高(兼業含む) | 販売・管理コストの割合を見る |
一般管理費回収率 | 年間の完成工事原価 | 原価に対する経費の上乗せ率を試算する |
目標利益率(この記事の計算例) | 工事価格 | 経費とは別に目標利益を設定する |
国土交通省の公共建築工事共通費積算基準では、工事原価300万円以下の一般管理費等率は20.11%、30億円を超える場合は9.34%です。その間は工事原価に応じた式で計算します。(出典:国土交通省 公共建築工事共通費積算基準)
一方、西日本建設業保証の令和6年度・西日本の経営指標では、完成工事高に対する販売費及び一般管理費率は、完成工事高1億円未満の区分で32.13%、1億円〜5億円の区分で21.47%です。分母は完成工事高(兼業含む)であり、工事原価ではありません。(出典:西日本建設業保証 令和6年度 業種別・完成工事高別 経営指標一覧表・西日本)
公共建築工事の率は工事原価が分母、上記の販管費率は完成工事高(兼業含む)が分母です。自社と統計値を比べるときは、分母に含める売上や費用の範囲を先に確認しましょう。差があるだけで自社の見積率が高すぎる・低すぎると判断せず、家賃、人員、車両、営業体制、受注量など自社の条件を点検する手がかりとして使います。
一般管理費・現場管理費・諸経費の違い
一般に、一般管理費は会社全体の運営に必要な経費として、特定の現場の費用と分けて考えます。自社で確認する候補には、本社・事務所の家賃、役員や事務担当者の人件費、通信、会計や労務、営業や採用の費用などがあります。これらは管理上の整理例です。会計上の分類や公共基準の定義を一律に決めるものではありません。
見積の社内管理では、費用の用途に沿って負担を整理しましょう。社長が現場作業もする場合は、現場と会社全体の管理に使った時間を書き出し、どの費目へ計上しているか点検します。事務所兼倉庫の家賃や、現場と営業の両方で使う車両費も、割り当てるルールをそろえます。決算書の会計処理を変更する指示ではありません。科目区分は顧問税理士に確認してください。
現場管理費は、一般にその現場を運営・管理するための費用として整理します。監督業務、安全・工程管理、現場の通信や移動、現場事務所などを候補に、自社の原価計算ルールと照らしてください。関連する読み物に、現場管理費の考え方と内訳があります。
「諸経費」は、一般に見積書で複数の経費をまとめるときの呼び方ですが、含める内容も確認しましょう。「諸経費一式」と表示する場合でも、社内では現場の経費と会社全体の経費の内訳を残しておく方法が考えられます。材料・労務・外注などの原価、現場ごとの管理費、会社全体の一般管理費に分け、同じ費用が複数の項目に入っていないか点検してください。工事原価の内訳と考え方も関連する読み物です。
共通仮設費も含め、社内で率を掛ける前の原価を点検するための整理例を示します。
整理する項目 | 分けて考える内容 | 見積での確認点 |
|---|---|---|
直接工事費 | 施工項目に直接対応する材料や労務など | 数量・単価に必要な費用を含めたか |
共通仮設費 | 現場で共通して使う準備や仮設など | 個別の施工項目と重複していないか |
現場管理費 | その現場を管理するための費用 | 現場ごとの負担を計上したか |
一般管理費 | 会社全体の運営に必要な経費 | 現場側に入れた費用を再計上していないか |
次の図は、税抜表示で見積費用を分けるための概念的な整理例です。ボックスの大きさは金額や構成比を示しません。公共建築工事で一般管理費等を工事原価に対する比率で算定する点は、基準で確認できます。(出典:国土交通省 公共建築工事共通費積算基準)
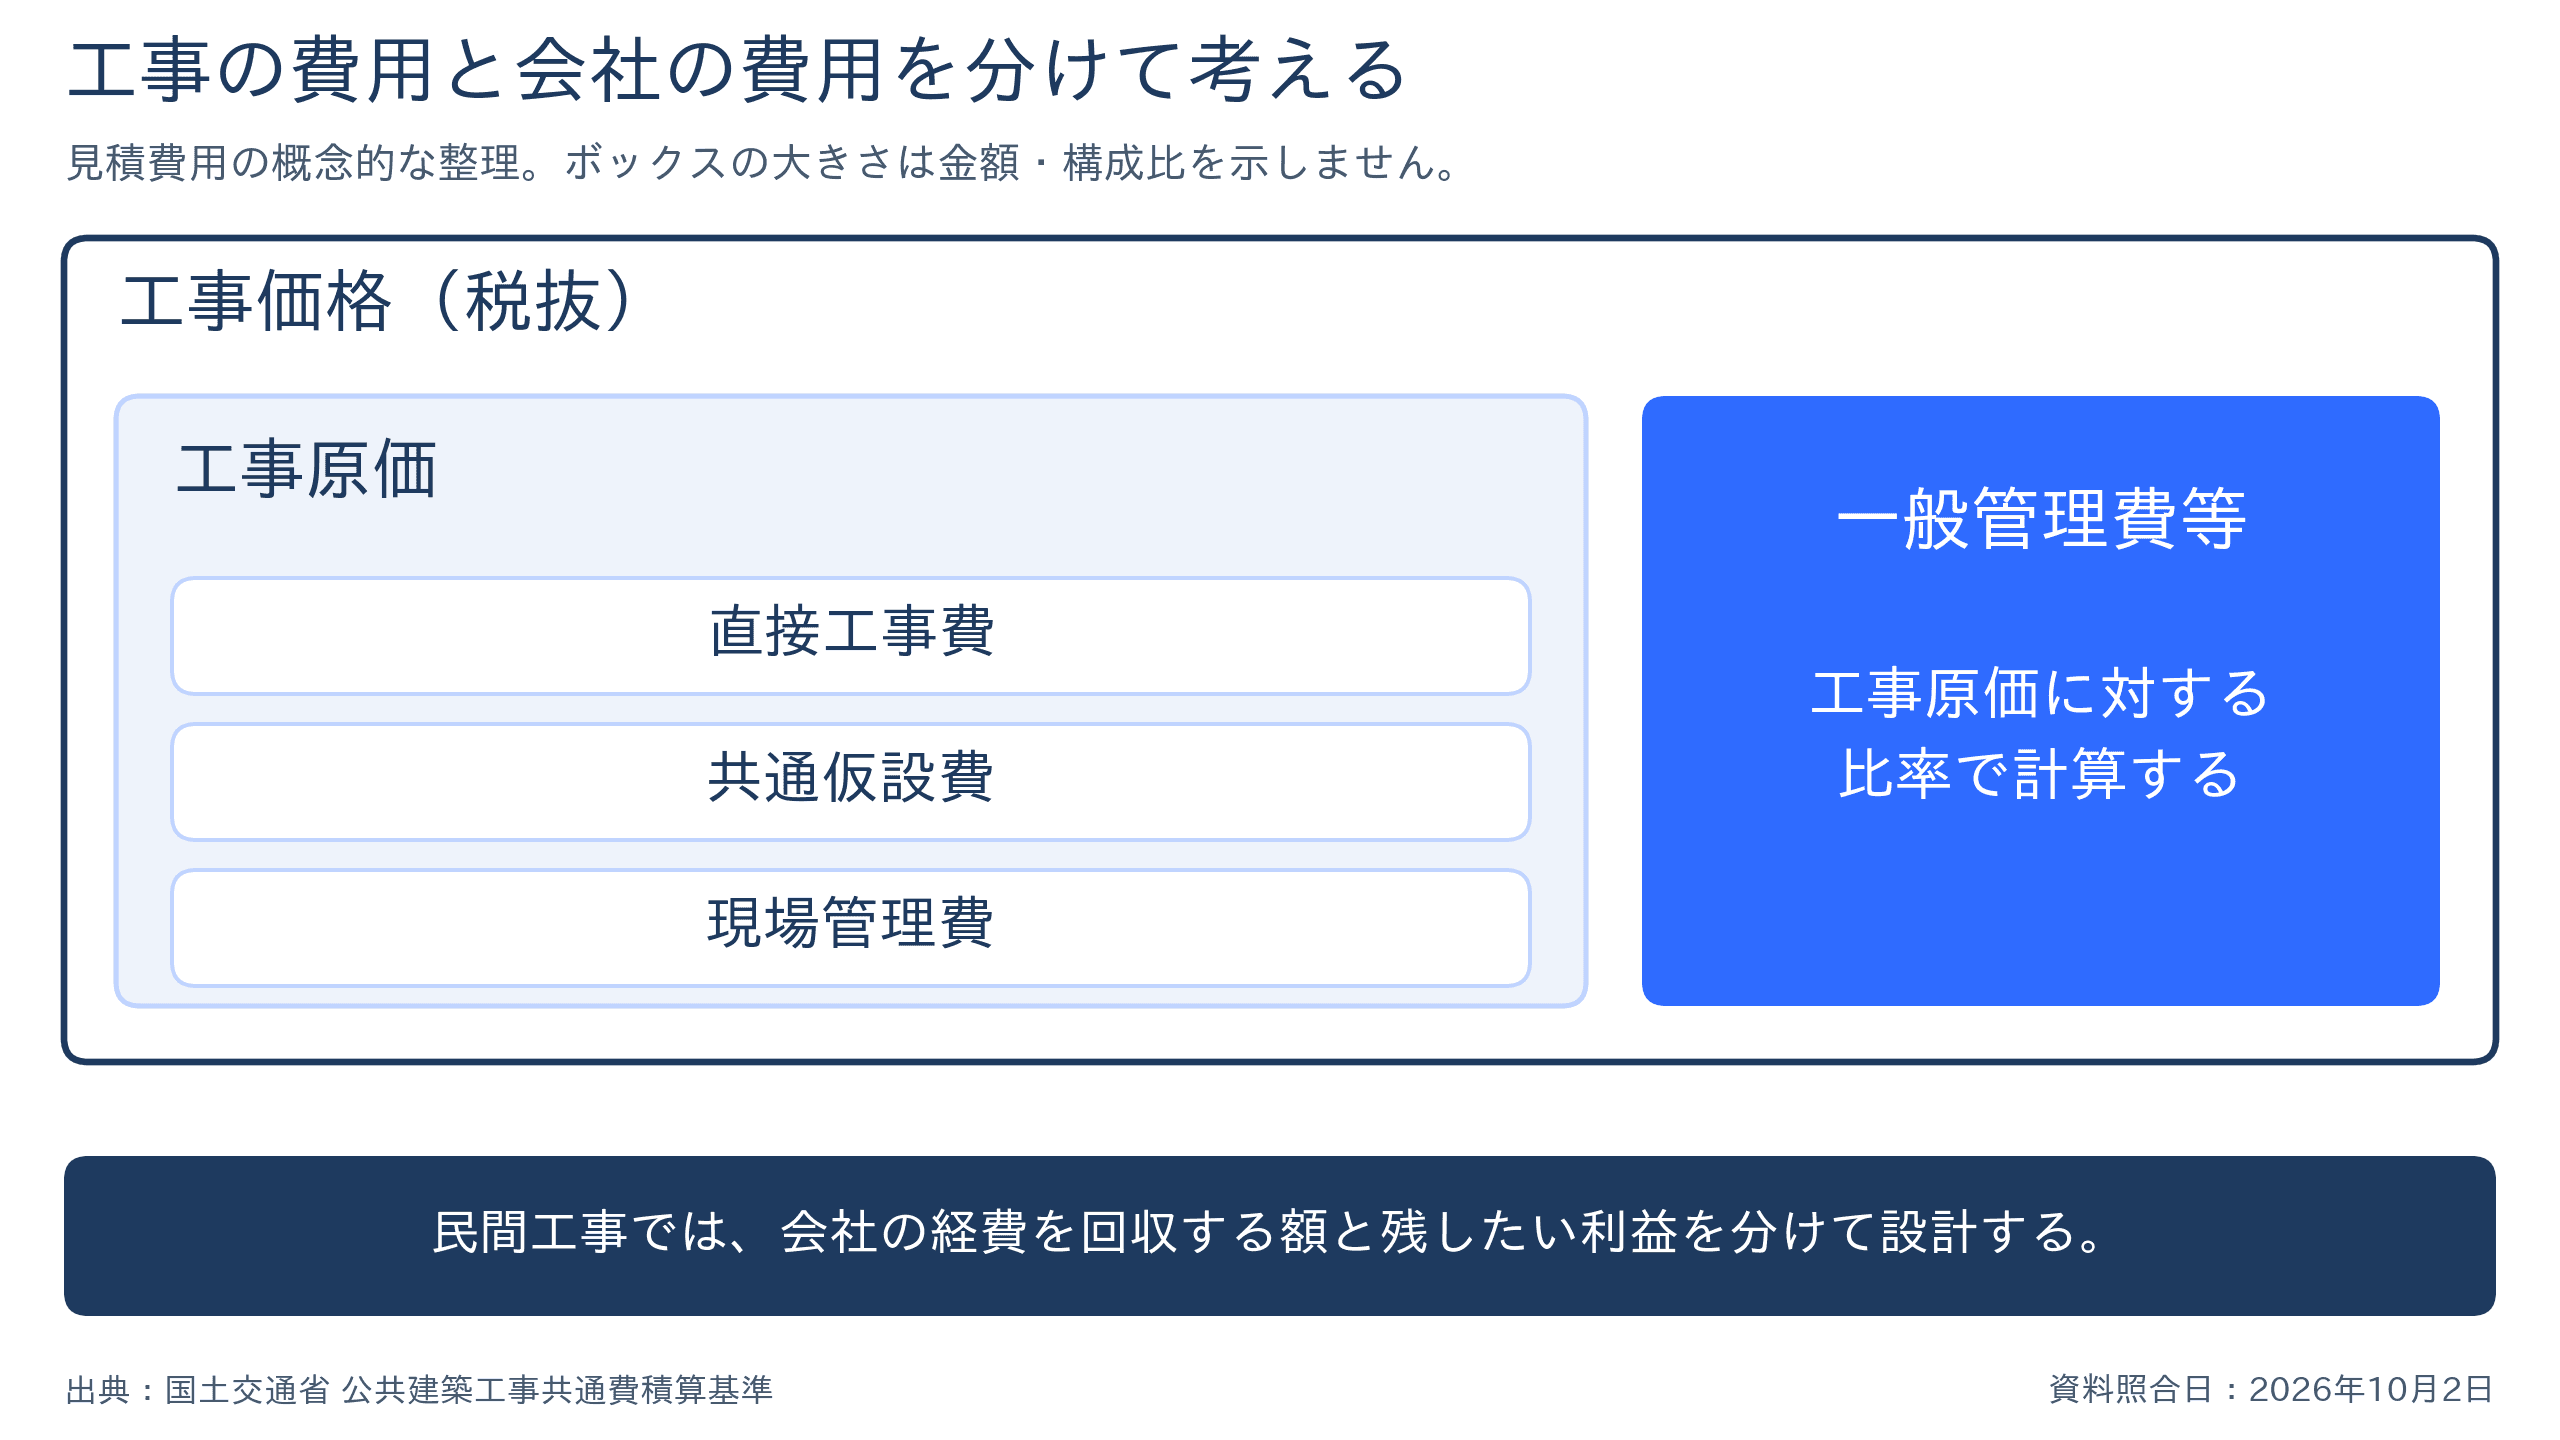
図では工事価格を工事原価と一般管理費等に分け、工事原価の中に直接工事費・共通仮設費・現場管理費を配置しています。自社では、現場監督の同じ人件費を工事原価と経費回収の対象へ重複して含めていないか、社長や事務担当者の現場支援をどこで見込んでいるか点検しましょう。民間見積で経費と利益を分けて検討するための整理例です。(出典:国土交通省 公共建築工事積算基準)
公共工事の一般管理費等率はどう決まるか
公共工事の基準は、「工事規模が変わると率がどう動くか」を見る参考になります。ただし、国の公共工事の積算に使う率であり、民間工事の見積に一律適用する相場表ではありません。
公共建築工事は原価区分ごとに定率と算式を使い分ける
国土交通省の公共建築工事共通費積算基準は、2026年3月11日付で改定されています。建築工事の一般管理費等率は、工事原価300万円以下で20.11%、300万円を超えて30億円以下では次の式、30億円を超える場合は9.34%です。(出典:国土交通省 公共建築工事共通費積算基準)
`Gp=32.597-3.591×log10(Cp)`
Gpは一般管理費等率(%)、Cpは工事原価です。Cpは千円単位なので、工事原価1,000万円なら「10,000」を式へ入れます。計算結果は小数第3位を四捨五入し、小数第2位までにします。300万円を超え30億円以下の範囲では、工事原価が大きいほど率が下がります。300万円以下と30億円を超える範囲は定率です。
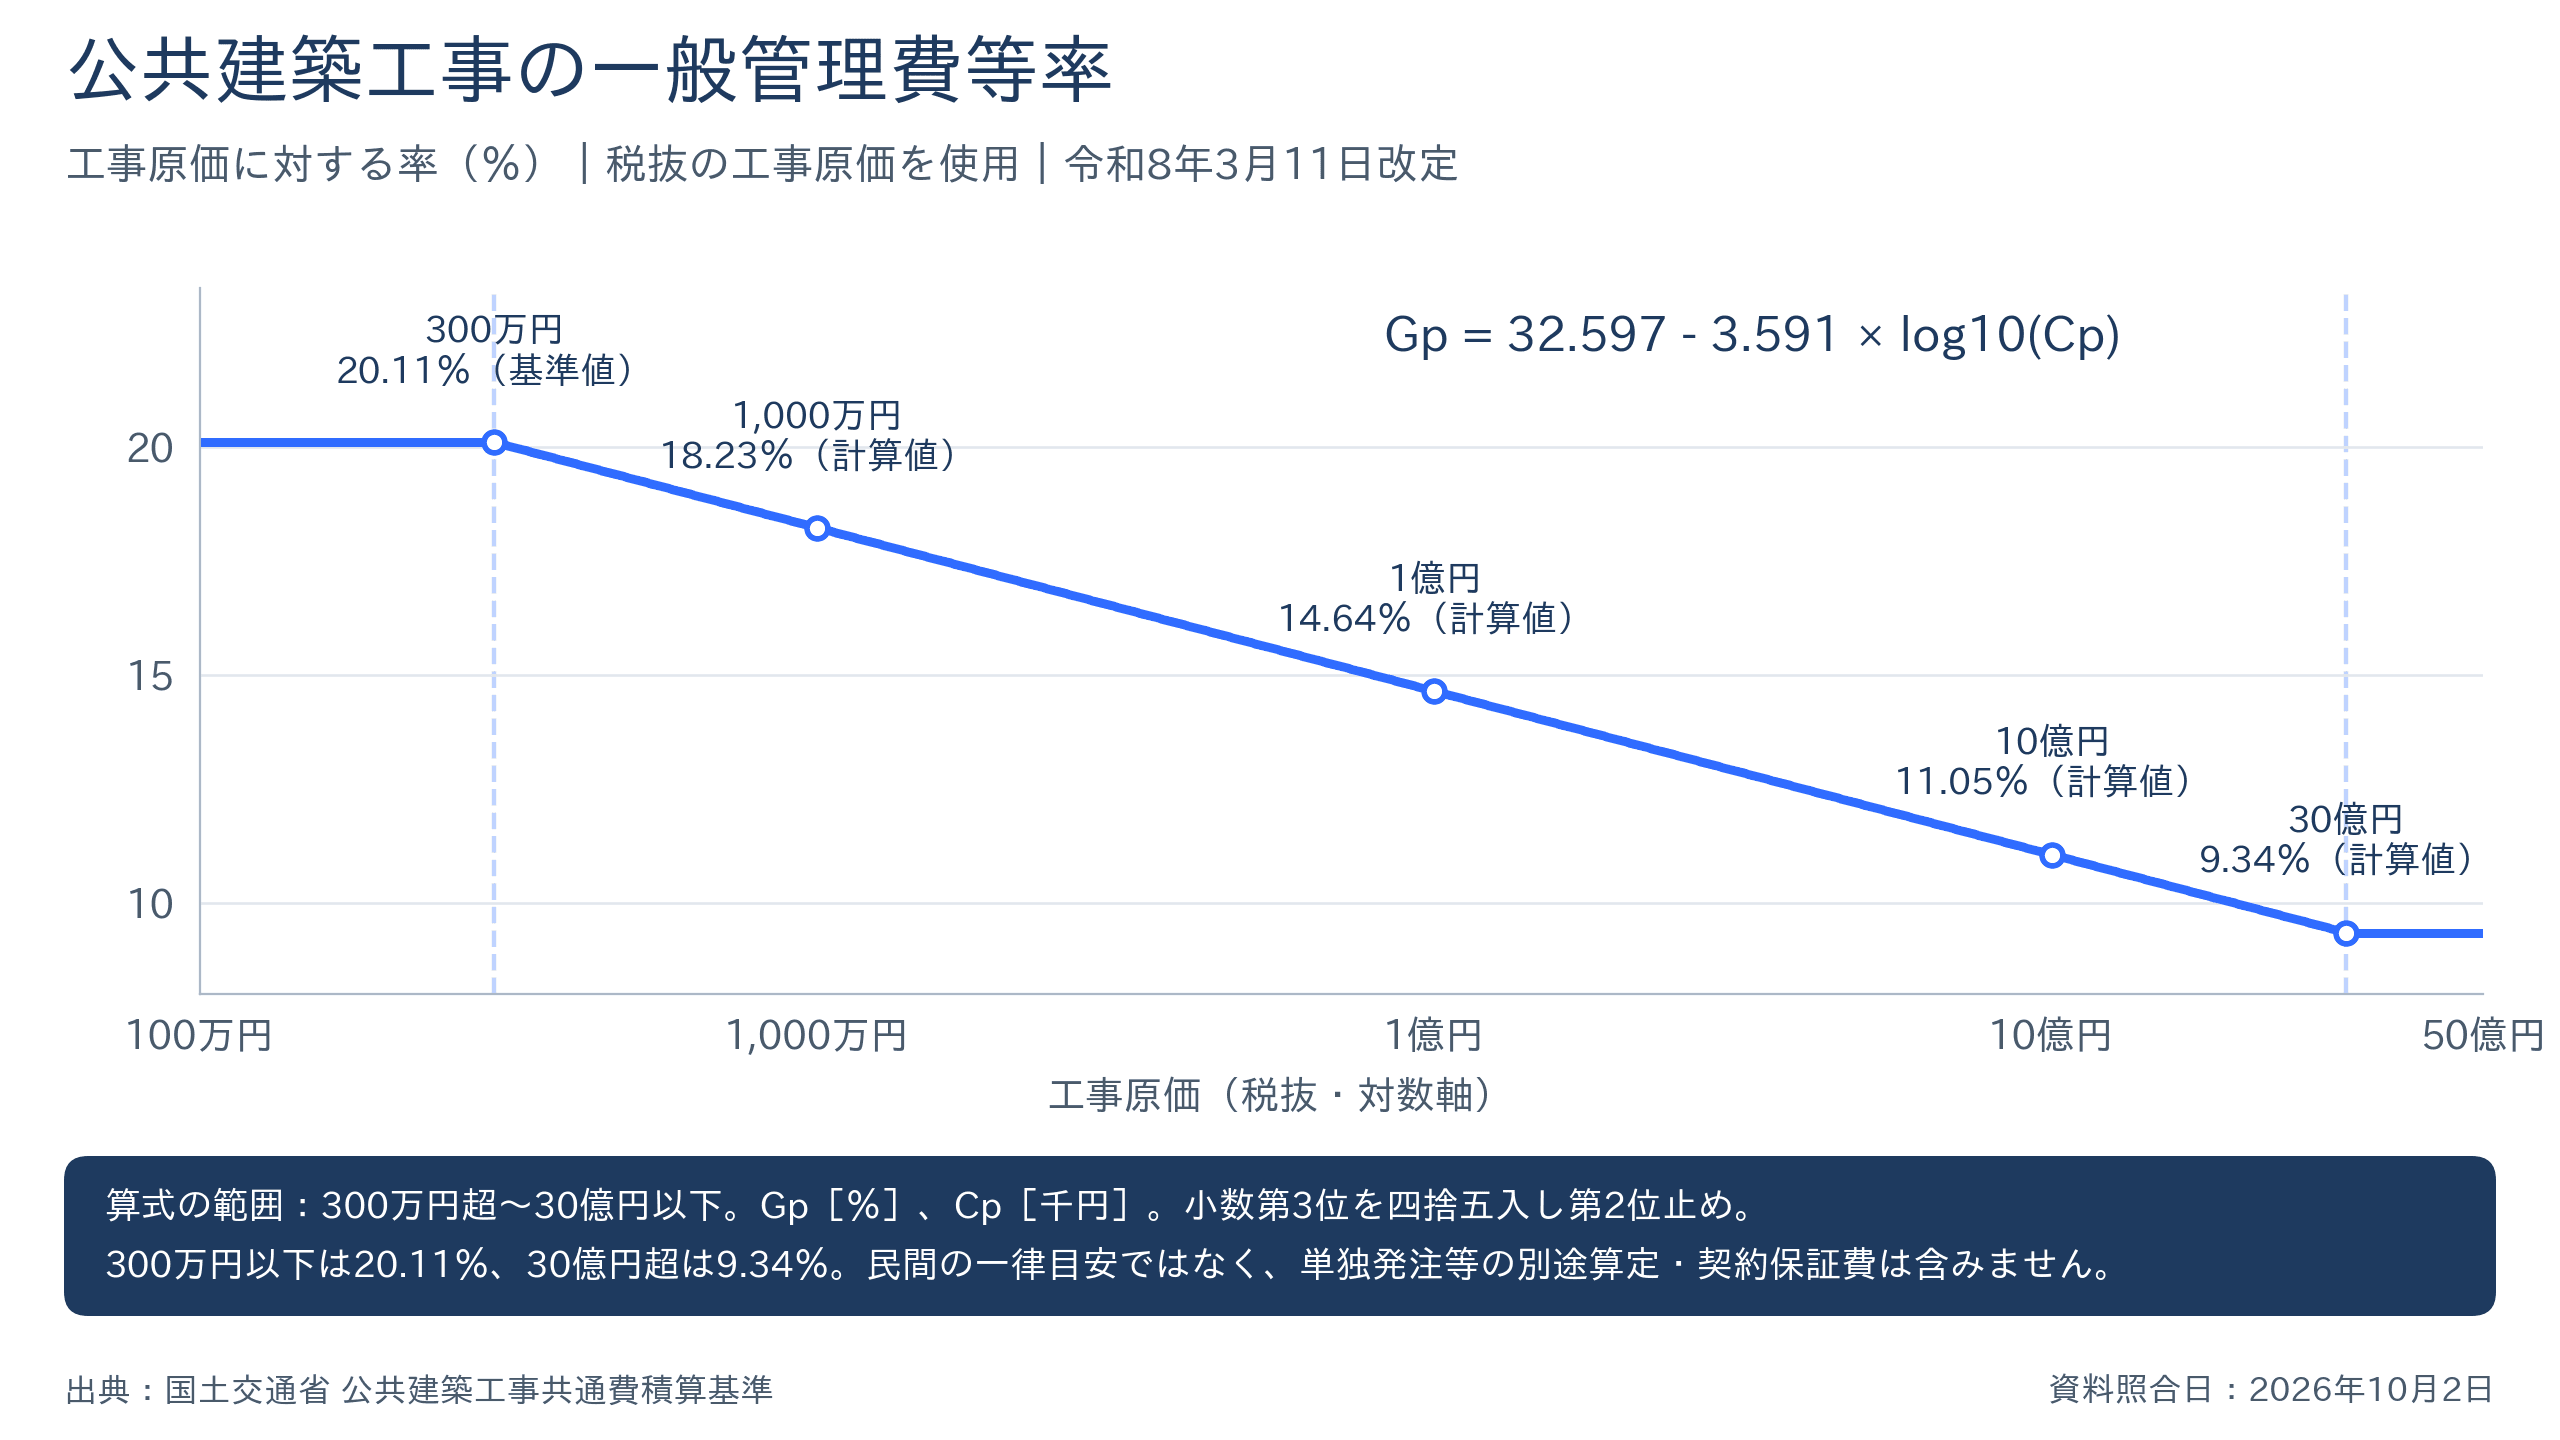
図はこの3区分を示し、税抜の工事原価として表示しています。1,000万円で18.23%、1億円で14.64%などの点は、上記の算式による計算値です。実案件では消費税の扱いも発注資料で確認してください。公共基準の曲線を、自社の事務負担の実態を示すものとは扱いません。民間の小口工事に率の調整が必要か検討するなら、見積、契約、請求、入金管理にかかった時間や費用を自社で調べるところから始めましょう。自社の数字で工事金額ごとの諸経費率を試算するなら、諸経費の計算ツールも使えます。
公共建築工事の基準では、一般管理費等は工事原価に対する比率で算定し、契約保証費は必要に応じて別途加算するとされています。また、昇降機設備工事を除く製造業者・専門工事業者に単独発注する場合は、一般管理費等を別途算定するとされています。(出典:国土交通省 公共建築工事共通費積算基準)専門工事の会社だからというだけで、図の率がそのまま使えるとは考えず、発注の条件を確かめてください。
土木工事の率は建築と単位も条件も異なる
土木工事の基準を参照する場合は、建築の式を流用できません。国土交通省の土木工事の基準では、前払金支出割合が35%を超え40%以下の場合、工事原価500万円以下が25.13%、30億円を超える場合が10.63%です。500万円を超え30億円以下の算定式は `Gp=-5.21826×LOG(Cp)+60.08343` で、Cpは円単位です。(出典:国土交通省 土木工事工事費積算要領及び基準の運用)
建築はCpが千円単位、土木はCpが円単位です。単位を換算せず同じ数値を入力すると、意図した工事原価での計算になりません。また、上記の土木の率は前払金の条件を伴います。公共案件の積算では、発注機関、工種、前払金、契約保証、適用時点を仕様書や適用基準で確認してください。
「55%から68%」は民間見積の率ではない
一般管理費に関して「55%から68%へ引き上げ」という情報を見かけることがあります。これは国土交通省が発注する工事の低入札価格調査基準で、一般管理費等に掛ける算入率を0.55から0.68へ変えたものです。2022年4月1日以降に入札公告を行う工事から適用されました。(出典:国土交通省 低入札価格調査基準の計算式の改定について)
つまり、一般管理費等率そのものを55%や68%にする話ではありません。自社の民間見積に68%を掛ける根拠にはならず、各自治体の案件へ一律に適用できる数値でもありません。公共工事へ参加するときは、その発注機関が示す入札条件を個別に確認します。
この改定の国土交通省所管の通知は、予定価格が1,000万円を超える工事及び製造その他の請負契約の入札を対象としています。低入札の調査基準で使う割合と、自社が見積で経費を回収する割合は、目的から分けて扱いましょう。(出典:国土交通省 ダンピング対策の更なる徹底に向けた低入札価格調査基準及び最低制限価格の見直し等について)
令和6年度・西日本の販管費率を規模別に見る
西日本建設業保証の令和6年度「業種別・完成工事高別 経営指標一覧表・西日本」では、販売費及び一般管理費率は、完成工事高に対する販売・管理コストの割合です。計算式は「販売費及び一般管理費÷完成工事高(兼業含む)×100」です。対象は所在地が西日本で、兼業売上高が総売上高の20%以下の企業です。全国の建設会社や従業員50名以下だけの集計としては扱わないでください。(出典:西日本建設業保証 令和6年度 業種別・完成工事高別 経営指標一覧表・西日本)
令和6年度・西日本の区分 | 完成工事高に対する販売費及び一般管理費率 |
|---|---|
完成工事高1億円未満 | 32.13% |
完成工事高1億円〜5億円 | 21.47% |
対象企業の総平均 | 22.80% |
(出典:西日本建設業保証 令和6年度 業種別・完成工事高別 経営指標一覧表・西日本)
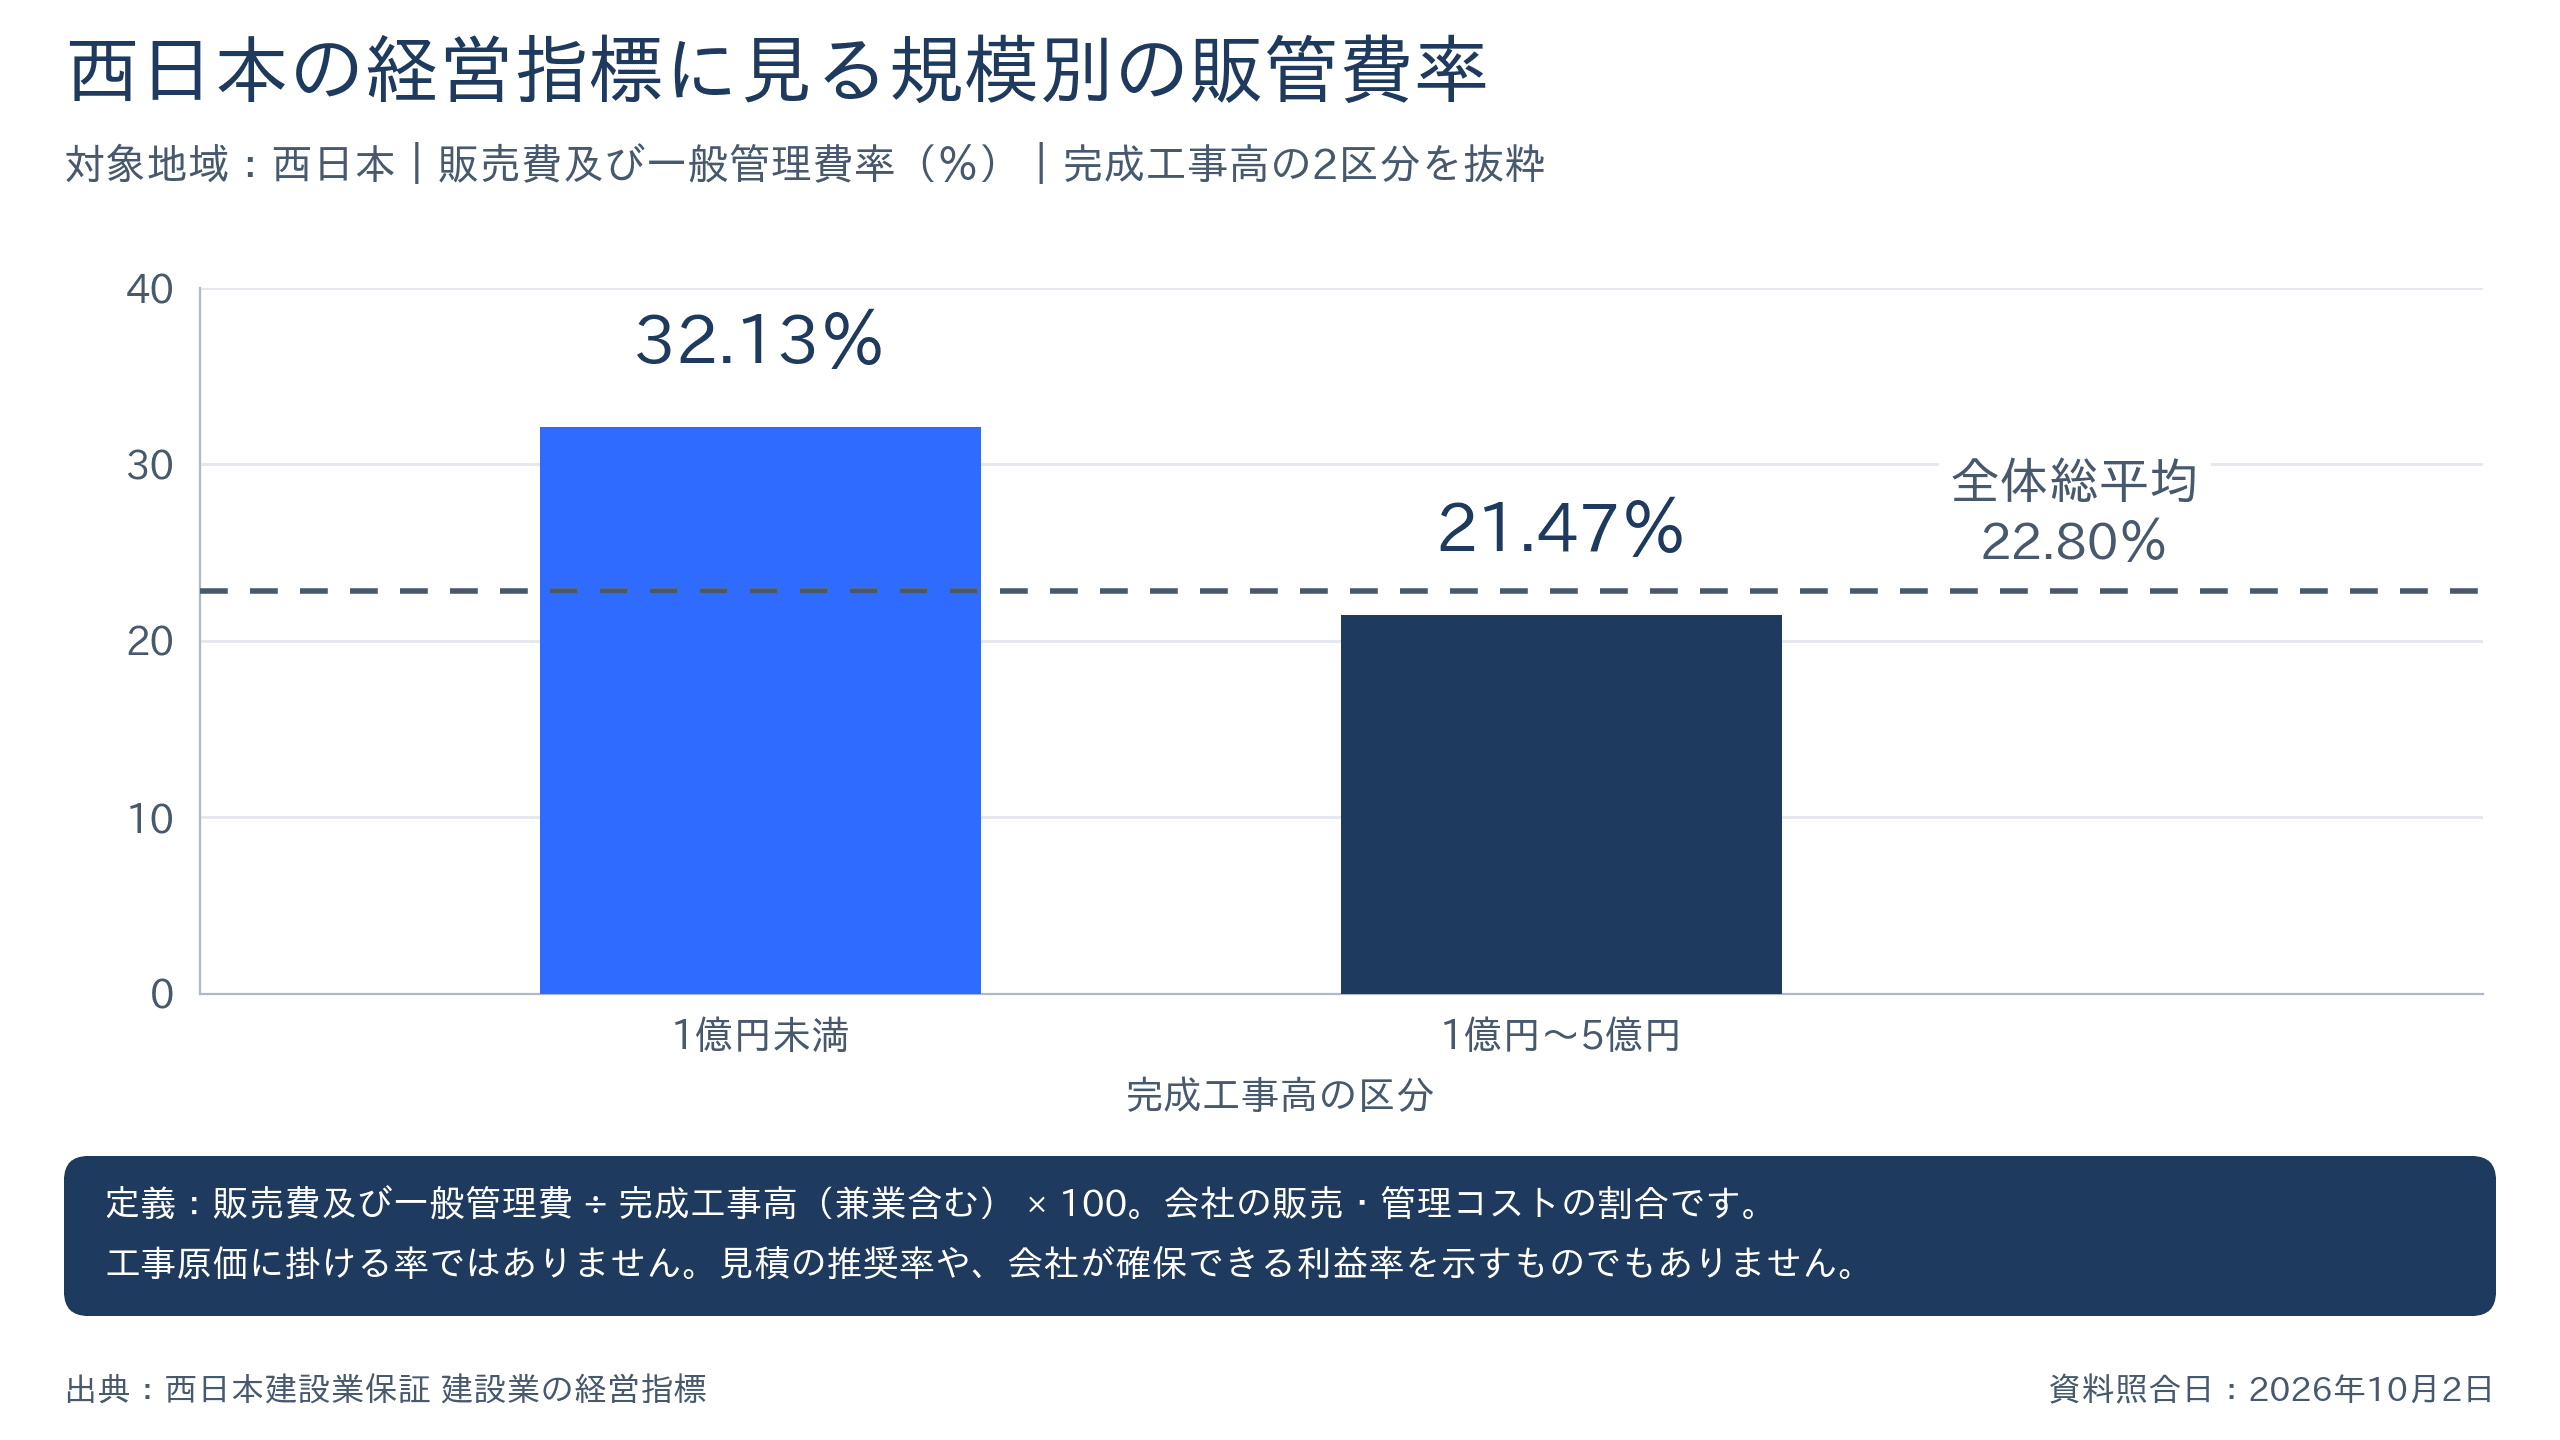
図の2本の棒は上記の完成工事高区分、破線は対象企業の総平均です。いずれも令和6年度・西日本の完成工事高(兼業含む)に対する比率で、「見積原価に32.13%を掛ければよい」という意味ではありません。自社で比較するなら同じ分母で率を出し、費用の範囲もそろえましょう。規模別の差を固定費だけで説明せず、自社の事務所、車両、通信、会計などの負担を個別に確認する材料として使います。
同じ令和6年度・西日本の業種別では、完成工事高に対する販売費及び一般管理費率は、建築19.40%、土木23.60%です。(出典:西日本建設業保証 令和6年度 業種別・完成工事高別 経営指標一覧表・西日本)業種の平均値を自社への推奨率とみなさず、売上規模、元請・下請の比率、自社施工の割合、事務や営業の体制を点検し、自社の費用と見比べてください。
自社の決算で回収率を試算する5つの手順
ここからは民間見積を検討するための試算例で、公的基準や業界共通の算定方法ではありません。計算例は税抜の仮定です。自社で試すときは同じ決算期間・事業範囲の売上、原価、販管費を用意し、兼業の費用配分や消費税の扱いは顧問税理士に確認してください。
1. 年間の販管費を集める
この記事の試算では、損益計算書の「販売費及び一般管理費」を起点にします。そのまま使う前に、見積の工事原価へすでに入れている費用を確認しましょう。現場担当者の給与、現場用車両、現場事務所、工事保険などについて、工事原価と経費回収の対象に同じ金額を重複して入れないよう、社内の集計方法を点検します。決算書の科目を変更するという意味ではありません。
今後の採用や事務所・車両の更新を予定している場合は、過去の決算とは別に予算も用意する方法が考えられます。実績の費用と将来の支出を混ぜず、どこまで見積で見込むかを顧問税理士とも相談して社内ルールにしましょう。
2. 同じ期間の完成工事原価をそろえる
次に、同じ決算期間の完成工事原価を確認します。材料費、労務費、外注費、現場経費など、自社の集計範囲を書き出してください。未成工事支出金や進行中工事がある場合は、どの売上・期間に対応する費用かを担当者や顧問税理士に確かめ、試算に使う完成工事原価の範囲を決めます。
分子の年間販管費と分母の完成工事原価は、対応する事業の範囲をそろえて比べましょう。兼業の販管費だけを分子に加えれば、計算上の率は上がります。その結果を建設工事だけの回収率として扱ってよいか、共通費の配分も含めて確認してください。
3. 原価に掛ける「一般管理費回収率」を計算する
この記事では、次の試算値を「一般管理費回収率」と呼びます。公的に定められた指標ではありません。
`一般管理費回収率=年間販管費÷年間完成工事原価×100`
仮の数字で、年間完成工事原価9,000万円、年間販管費2,400万円とすると、回収率は2,400万円÷9,000万円×100=26.67%です。年間原価と同額の原価合計に、端数処理前の率を上乗せすると、計算上は2,400万円になります。これは単純化した配分例で、翌期の受注量、値引き、原価増減によって実際の回収額は異なり得ます。26.67%を推奨率や回収の保証としては扱いません。
この試算の26.67%には利益を含めません。見積を作るときは、経費回収分と目標利益を別に検討しましょう。社内の明細にそれぞれの金額を残し、値引きの相談を受けた場合にどちらの金額が減るのか確認する方法が考えられます。
4. 売上に対する販管費率との違いを確認する
同じ仮定で、年間完成工事高を1億2,000万円とすると、売上に対する販管費率は2,400万円÷1億2,000万円×100=20.00%です。原価に対する回収率26.67%と、売上に対する販管費率20.00%は、同じ2,400万円を別の分母で見た数字です。
もっと単純な工事例で確認します。すべて税抜の仮定です。
項目 | 原価に20%を乗せる場合 | 売上の20%を確保する場合 |
|---|---|---|
工事原価 | 1,000万円 | 1,000万円 |
一般管理費回収分 | 200万円 | 250万円 |
工事価格 | 1,200万円 | 1,250万円 |
売上に対する一般管理費の割合 | 16.67% | 20.00% |
原価に対する乗せ率 | 20.00% | 25.00% |
原価1,000万円に20%を乗せると、一般管理費回収分は200万円、工事価格は1,200万円です。しかし200万円は売上1,200万円の16.67%にしかなりません。売上に対する一般管理費を20%にしたいなら、工事価格は `1,000万円÷(1-0.20)=1,250万円`、回収分は250万円となり、原価に対する乗せ率は25%です。
この例にも利益は含めていません。売上比20%の一般管理費に加えて売上比5%の利益を取りたい、という仮定なら、価格は `原価÷(1-0.20-0.05)` で計算します。20%も5%も説明用の仮定で、自社に必要な率は別に検討してください。実際の提出価格を決める前に、案件固有の負担、値引き余地、保証対応、資金負担なども点検しましょう。関連する読み物として、掛け率とマークアップ率の違いがあります。
5. 工事規模や工種に応じて補正する
年間平均の試算値は、案件ごとの負担を点検する出発点として使います。たとえば短期間の小工事で、見積・発注・請求・入金確認の負担が大きいと分かったなら、最低額を設ける、または率を調整する方法が考えられます。大型工事でも一律に率を下げず、本社の負担額と回収予定額を比べて判断しましょう。
遠方工事、支払サイトの長い工事、保証対応や仕様変更が見込まれる工事は、通常の案件との違いを確認します。追加の費用が見込まれるなら、運搬費、出張費、設計費、申請費など、内容に応じた項目で個別計上する方法を検討してください。一般管理費の回収分と重複しないかも点検しましょう。
率を検討するときは、直近の決算と複数期の動きを見比べる方法もあります。採用、事務所移転、大口案件の終了などがあれば、過去の平均と翌期予算の差を書き出し、どの条件で試算するかを決めましょう。
見積書へ反映するときの注意点
「何に掛ける率か」を社内で固定する
見積担当者によって、材料と外注だけに率を掛ける人と、現場管理費まで含む工事原価に掛ける人が混在すると、同じ率でも金額が変わります。見積原価のどこまでを分母にするか、一般管理費に含める費目は何か、利益はどの行で加えるかを社内の見積ルールにまとめてください。
協力会社の見積に諸経費が含まれている場合は、どの費用を含むかを確認します。その費用と、自社で回収したい本社経費を分けて点検してください。外注原価へ取り込んだ同じ費用を自社の個別経費として再加算していないかも確認し、見積の取り込み方をそろえます。
税込・税抜の扱いをそろえる
この記事の計算例は税抜の仮定です。自社で試算するときは、決算書と見積の税込・税抜の扱いを確認し、比較する数値の条件をそろえましょう。税込売上と税抜販管費を混ぜると、同じ条件で計算した率とは変わります。実際の消費税の扱いや見積への表示方法は顧問税理士に確認してください。
率だけでなく金額でも採算を確認する
原価の拾い漏れがあれば、想定した利益が減る可能性があります。見積時は「原価×率」だけで終えず、一般管理費として回収する金額、利益として残す金額、値引き後に残る金額を確認しましょう。実績原価が確定したら、見積との差と回収額を案件別に振り返る方法が考えられます。
計算を表計算などで管理するなら、原価、掛ける率、経費回収額、目標利益、提出価格を別の欄に置く方法があります。数式だけでなく、使った費用の範囲や試算条件も残してください。
決算や予算の変化に合わせて率を点検する
採用、事務所の賃借、車両の追加、売上の増減があれば、販管費と完成工事原価の両方がどう変わったか確認しましょう。点検時期の一例は、決算がまとまったときや翌期予算を作るときです。この記事の回収率を試算し、実際に経費として回収した金額も確認します。見直しの周期は、自社の費用や受注の変化に合わせて決めてください。
回収額が予定に届かなかった場合は、設定した率、見積で率を掛けた原価の範囲、値引き額、予定と実際の工事量を順に点検する方法があります。率の変更に加え、固定費、最低請負金額、値引き権限なども検討し、自社の受注状況と合わせて判断しましょう。
分母を分け、自社の費用から見積の率を検討する
公共建築工事の一般管理費等率は工事原価に対する公共積算の基準です。令和6年度・西日本の32.13%や21.47%は完成工事高(兼業含む)に対する販管費率です。いずれも、自社の民間見積にそのまま掛ける推奨率としては扱わず、対象と分母を分けて使いましょう。
自社で次に確認するのは、同じ期間・事業範囲の販管費と完成工事原価、費用の重複、案件ごとの追加負担、目標利益です。この記事の回収率は、それらを検討するための試算例として使ってください。まず決算書と見積の費目を並べ、どの費用をどこで回収しているか書き出すところから始めましょう。