建設業界ニュース
2026年08月13日
建設業の法改正カレンダー2026-2031|施行日と対応の要点
この記事は約16分で読めます。

監修者:白澤光純
株式会社コンクルー 代表取締役CEO
この投稿をシェアする
建設業で確認したい2026年以降の法改正・制度変更を、施行済み、日付確定、施行日未定、毎年確認に分けて一覧化。インボイス、社会保険、一人親方の安全衛生など、対象者と確認先を整理し、確定情報と見通しを混同しないための見方も解説します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結
「10月からまた何か変わるらしい」「2027年の制度も今から関係するの?」——建設業の制度変更は、見積・外注・請求・人の雇い方に少しずつつながります。ただ、法律が公布された段階の情報、施行日まで決まった情報、毎年数値を確認する情報を一緒にすると、かえって判断を誤りがちです。
このページでは、町場の建設会社が確認しておきたい項目を、施行済み、日付確定、公布済みでも日付未定、毎年確認に分けました。基準日は2026年8月21日です。個別の契約、税務申告、雇用・請負の判定は会社ごとの事情で変わるため、ここでは結論を代わりに出しません。迷う案件は税理士、社会保険労務士、行政書士、所管官庁などに確認してください。
まずは4つの表示を見分ける
カレンダーを見る前に、言葉の意味をそろえておきましょう。「2026年に法改正」と聞いても、今すぐ運用を変える話とは限りません。
表示 | 意味 | このページでの見方 |
|---|---|---|
施行済み | すでに効力が生じている | 新しい日付ではなく、 |
日付確定 | 法令・公式資料で施行日や適用開始日が示されている | 期限から逆算して、帳簿・ |
公布済み・日付未定 | 改正の方向は決まったが、 | 「いつから」と断定せず、 |
年次確認 | 毎年の答申・料率・ | 前年の数字を使い回さず、 |
この区別をしておくと、「予定」を前提に給与計算を変えたり、「施行済み」の制度を来年の話として後回しにしたりするミスを減らせます。
建設業の法改正・制度変更カレンダー【2026-2031】
下表は、建設会社に影響しやすい制度だけを抜き出したものです。日付が確定しているものと、年単位で確認するものを分けています。取適法、熱中症対策、労務費の基準は、すでに施行されているため、後半の「今の土台」で確認してください。
時期 | 区分 | 何が変わるか | 主に確認する人 | まず確認すること |
|---|---|---|---|---|
2026年9月30日を含む課税期間まで | 期間確定 | インボイスの2割特例の適用対象期間 | 免税から課税へ転換した小規模事業者等 | 自社の課税期間・適用要件・ |
2026年10月1日 | 日付確定 | 免税事業者等からの仕入れに係る控除割合が80%から70%へ | 免税の協力会社等へ支払う事業者 | 発注・請求・経理の担当 |
2027年分・2028年分 | 期間確定 | 個人事業者向けの3割特例が設けられる | 対象となる個人事業者 | 適用対象かを申告前に確認。 |
2027年1月1日 | 日付確定 | 個人事業者等の業務上災害に係る報告制度が始まる | 個人事業者等を使う現場・該当者 | 誰がどの報告を行うか、最新の手続を確認 |
2027年4月1日 | 日付確定 | 個人事業者等本人の安全衛生関係の義務、 | 該当する個人事業者等、 | 機械・危険有害業務・現場 |
2027年10月1日 | 日付確定 | 社会保険の短時間労働者に関する企業規模要件が36人以上へ | 対象規模の事業所 | 被保険者数等の数え方と対象者の条件を確認 |
2028年10月1日 | 日付確定 | インボイスの控除割合が70%から50%へ | 同上 | 免税事業者等との取引資料と経理処理を再確認 |
2029年10月1日 | 日付確定 | 社会保険の企業規模要件が21人以上へ | 対象規模の事業所 | 雇用形態・所定労働時間・ |
2030年10月1日 | 日付確定 | インボイスの控除割合が50%から30%へ | 同上 | 経過措置終了までの影響を再確認 |
2031年10月1日 | 日付確定 | インボイスの経過措置が終了 | 同上 | 取引先別の請求書保存・ |
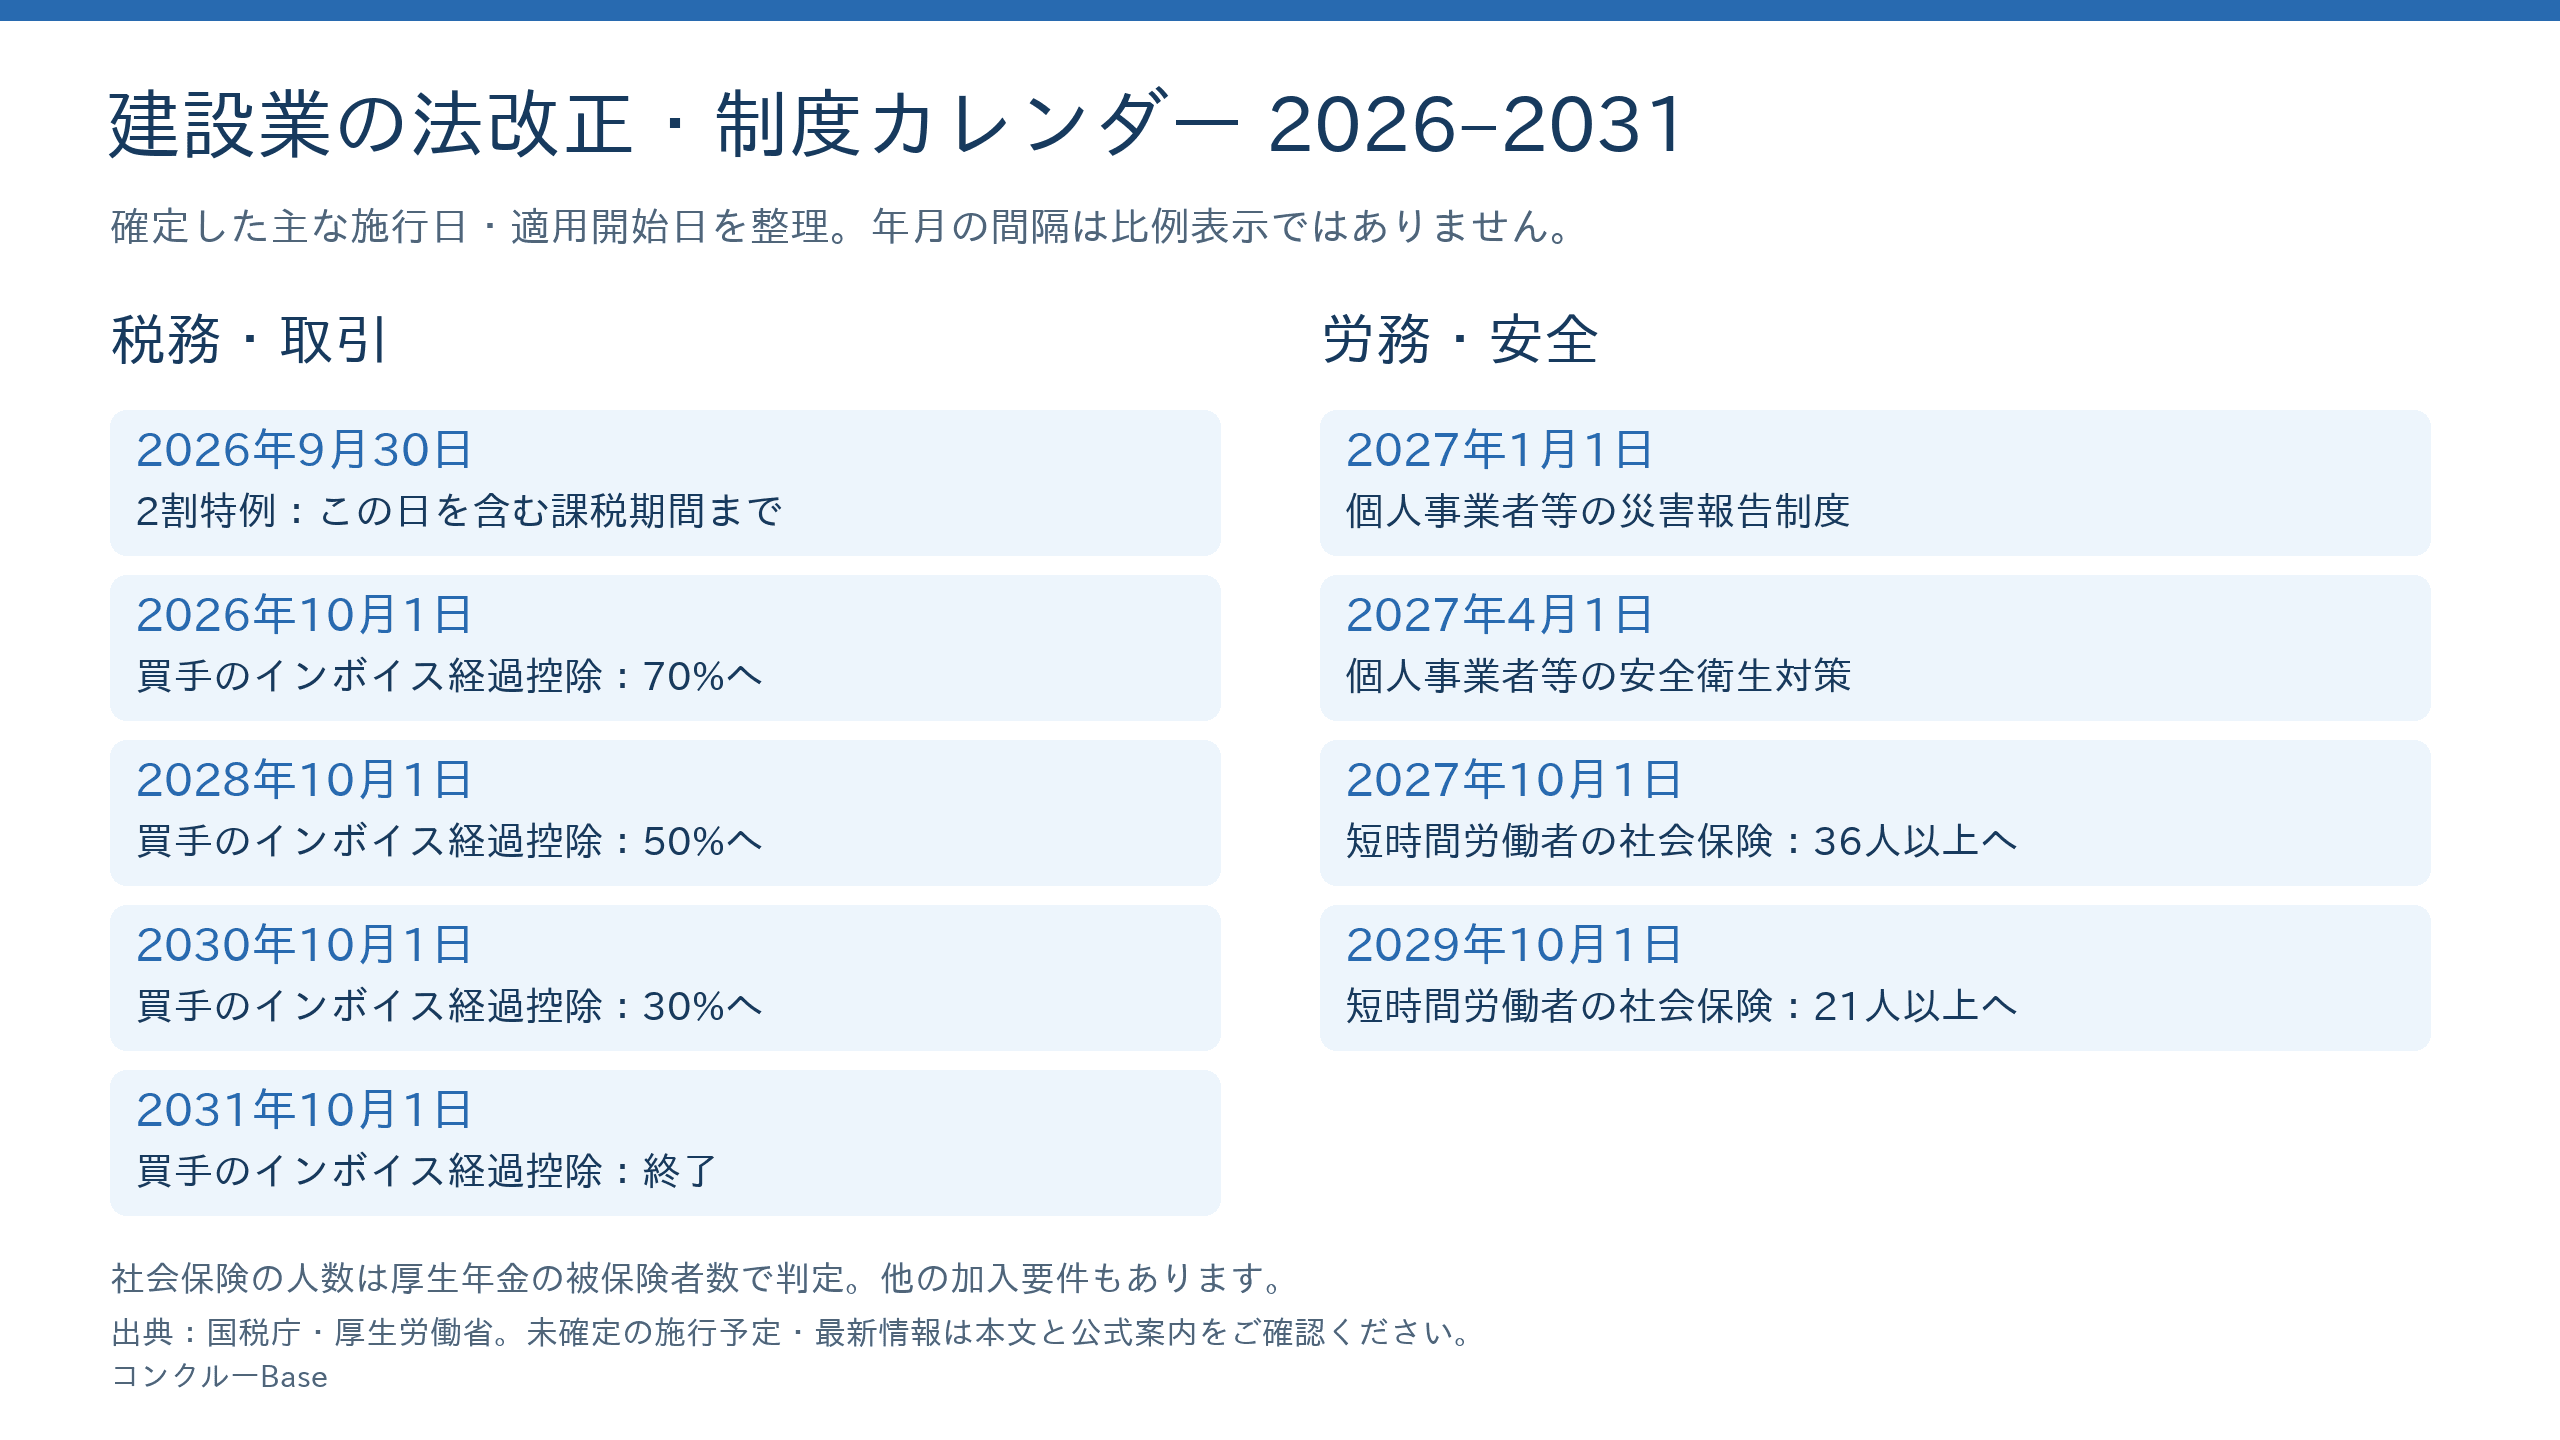
日付が載っているからといって、全社に同じ対応が必要になるわけではありません。たとえば社会保険の企業規模要件は、単純な社員数ではなく、社会保険上の被保険者数などの基準で見ます。インボイスも、取引相手、仕入れの内容、課税方式、課税期間によって確認点が変わります。表は「確認の起点」として使い、個別の適用判定は公式資料と専門家に任せましょう。
2026年秋に確認すること——インボイスと社会保険
インボイスは「80%から70%」へ。経過措置の全体像を取り違えない
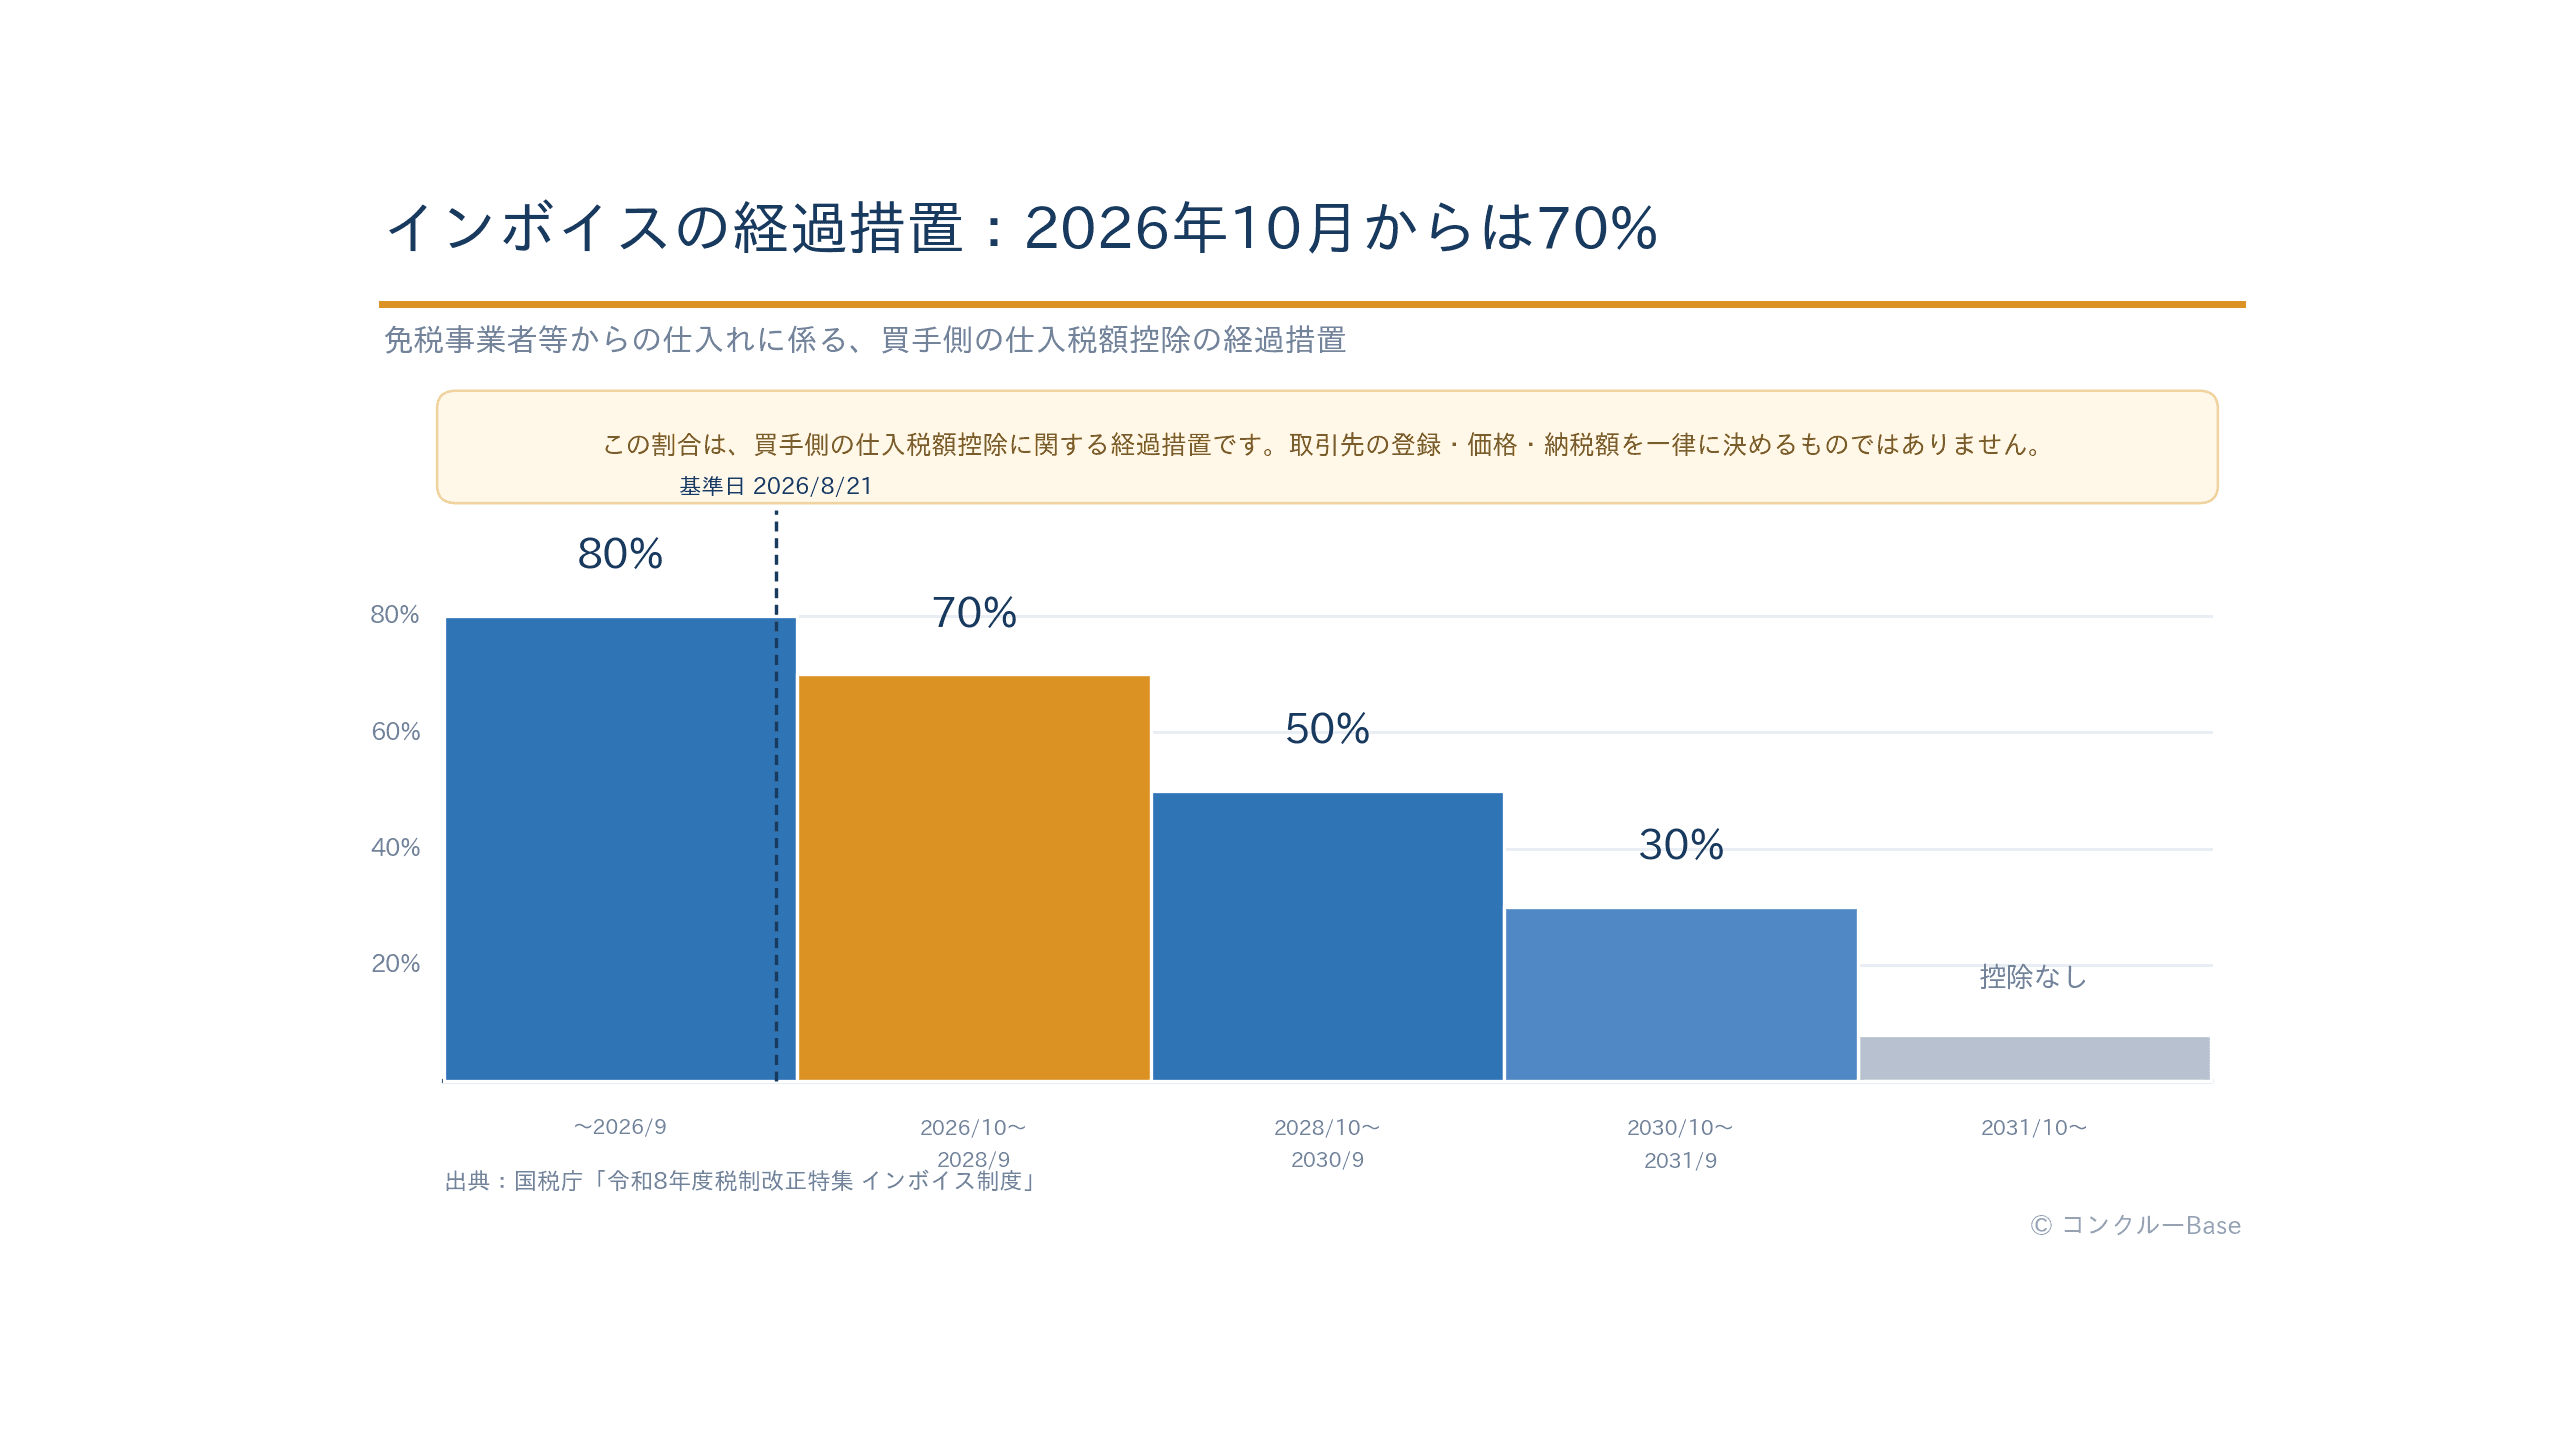
2026年10月1日から、免税事業者等からの仕入れに係る買手側の仕入税額控除の経過措置は、80%ではなく70%の段階に入ります。以後は2028年10月に50%、2030年10月に30%となり、2031年10月1日以後は経過措置が終了します。これは協力会社や一人親方の税額が一律に増えるという意味ではなく、インボイスを保存できない取引を受ける側の仕入税額控除に関する措置です。
期間 | 仕入税額相当額のうち控除できる割合 |
|---|---|
2023年10月1日〜2026年9月30日 | 80% |
2026年10月1日〜2028年9月30日 | 70% |
2028年10月1日〜2030年9月30日 | 50% |
2030年10月1日〜2031年9月30日 | 30% |
2031年10月1日以後 | 0%(経過措置なし) |
したがって、2026年秋にいきなり50%へ移るという以前の資料は、現行の整理と一致しません。2026年10月1日から70%、2028年10月1日から50%、2030年10月1日から30%、2031年10月1日以後は0%です。控除限度額の見直しもあるため、免税事業者等一社との年間取引額が大きい場合は、割合だけで済ませず国税庁Q&Aの要件を確認してください。
また、インボイスを機に免税事業者から課税事業者となった小規模事業者等の2割特例は、2026年9月30日を含む課税期間までです。個人事業者には2027年分・2028年分について3割特例が設けられていますが、対象者・課税期間・申告の条件を見ないと使えるかは分かりません。「2割特例が終わるから直ちに登録する」といった結論には直結しないため、取引先との条件と税務を分けて確認するのが安全です。
外注先が免税のままか、登録するか、価格をどうするかは、支払側だけで決められる話ではありません。制度上の控除割合と、取引条件の交渉・契約を混同せず、請求書と帳簿を残したうえで個別に整理しましょう。一人親方が登録・課税転換を考えるときの判断軸は、一人親方のインボイス|免税のままか課税転換か、2026年10月で再判断で詳しく解説しています。
支払う側は、会計ソフトの経過措置設定、10月をまたぐ請求の処理、取引先別の請求書・帳簿の保存状態を確認します。割合が下がったことだけを理由に、登録の有無を理由とする一方的な減額や取引停止を決める話ではありません。価格や条件を見直す必要があるときも、見積・注文・請求の内容を残し、個別に協議してください(出典:公正取引委員会「中小受託取引適正化法(取適法)関係」)。
免税のままの一人親方は、登録判断と控除割合を混同しない
経過措置の割合が変わるのは、主として発注側の仕入税額控除です。免税事業者本人の納税額を、このカレンダーだけで判断することはできません。登録するか、課税転換するか、簡易課税を選ぶかは、売上、経費、取引先との合意、課税期間などで変わります。税額の整理が必要な場合は、一人親方が支払う税金とは?所得別のシミュレーションで詳しく解説!も参照し、税理士へ確認してください。
2割特例は終了へ。3割特例は対象を確認する
インボイスを機に免税事業者から課税事業者となった小規模事業者等の2割特例は、2026年9月30日を含む課税期間までです。一方、個人事業者であるインボイス発行事業者には、2027年分・2028年分の消費税申告で3割特例が設けられています。対象者、課税期間、申告上の要件があるため、法人やすべての登録事業者に使える制度ではありません。申告の実務は、一人親方の確定申告の方法と必要書類を徹底解説!不要な場合もある?も確認し、個別の適用可否は税理士へ相談してください。
社会保険の「2026年10月予定」は確定日ではない
短時間労働者の社会保険適用拡大では、月額賃金8.8万円以上という要件を2026年10月に撤廃する予定と、厚生労働省が案内しています。ただし、この事項は政令で定める日からの施行とされており、2026年8月21日時点で「10月1日から確定」として扱うのは早計です。
一方、企業規模要件は2027年10月に36人以上、2029年10月に21人以上へと段階的に広がることが示されています。ここでいう企業規模は、単純に名簿上の人数を数える話ではありません。対象となる短時間労働者の要件、被保険者数の数え方、法人・個人事業所の違いも関わるため、給与担当だけで決めず、年金事務所や社会保険労務士に確認してください。
(出典:厚生労働省「社会保険適用拡大特設サイト」)
10月の前に、経理・発注・労務で分けて残すもの
制度変更を「経理だけの仕事」にすると、取引先との認識や現場の実態が後からずれます。10月前後に確認するなら、次の3つを同じ月に見ておくと、調べ直しを減らせます。
- 経理: 仕入先・協力会社ごとの請求書、登録番号の有無、取引内容、帳簿保存の状態を確認する。控除割合だけを見て、証憑の不足を見逃さない。
- 発注: 登録の有無を理由に、単価・支払条件を一方的に決めない。見積・注文・請求で何を合意したかを残し、個別交渉が必要な先を洗い出す。
- 労務: 短時間労働者の所定労働時間・賃金・加入状況を一覧にし、2027年・2029年の企業規模要件の確認に使える形にする。
これは「全員を同じ方式に変える」ためのチェックではありません。対象外の取引も含めて事実を並べておくことで、税理士や社会保険労務士へ相談するときに、前提の取り違えを減らすための準備です。
すでに始まっている制度は「今の土台」として確認する
取適法は、建設工事の請負そのものには当てはまらない
2026年1月1日から、中小受託取引適正化法、いわゆる取適法が施行されています。ただし、建設工事の請負や再委託は取適法の対象外です。工事の下請取引は、従来どおり建設業法の枠組みで確認します。契約書の基本的な整え方は、工事請負契約書とは?役割や記載項目、印紙、雛形、注意点を徹底解説も参照してください。
一方で、建設会社であっても、建設資材・部材の製造委託、建築物・内装の設計図やCADデータの作成委託、製造等の目的物の引渡しに必要な運送委託は、取引の内容や資本金・従業員の基準によって取適法の対象となり得ます。「建設業だから関係ない」ではなく、発注を工事請負、資材製造、図面作成、運送に分けて洗い出すことが先です。
(出典:公正取引委員会「取適法Q&A」)
対象となる取引では、発注内容を書面等で明示する、取引記録を保存する、支払期日を定めるといった義務や、協議に応じない一方的な代金決定、支払遅延、減額などの禁止事項が関係します。自社が委託する側・受託する側のどちらかは、取引ごとに異なります。対象判定と具体的な運用は、公正取引委員会のQ&Aで確認してください。
労務費の基準と改正建設業法は、見積・契約の運用段階にある
労務費に関する基準は2025年12月2日に作成・勧告され、改正建設業法は同年12月12日に全面施行されました。2026年以降に突然始まる予定表の項目ではなく、見積・契約をつくるときに確認する現行の土台です。
建設会社では、材料費、労務費、法定福利費などの内訳を見える形にし、通常必要と認められる労務費を著しく下回る見積り・契約になっていないかを確認することが重要です。工種、契約関係、見積の事情で読み方が変わるため、このカレンダーでは具体的な最低額や個別の可否を断定しません。見積書の実務と基準の読み方は、標準労務費で見積もりはどう変わる?施行半年の現在地と小規模建設会社の実務対応に分けて解説しています。
公共工事では、2025年12月12日以後に入札手続を開始する工事から、工事費内訳書に材料費、労務費、法定福利費等の内訳を記載する制度も動いています。公共・民間、元請・下請で確認する資料は異なるため、国土交通省の基準・運用方針と発注者の指定様式を優先してください(出典:国土交通省「労務費に関する基準」ポータルサイト)。
熱中症対策は、毎夏に体制・手順・周知を見直す
職場における熱中症対策に関する改正労働安全衛生規則は、2025年6月1日に施行済みです。対象となる作業では、熱中症のおそれがある人を見つけた場合に報告できる体制、悪化を防ぐための手順、その周知が求められます。目安として、暑さ指数(WBGT)28以上または気温31度以上の環境で、継続1時間以上または1日4時間を超えることが見込まれる作業が示されています。
高価な設備の有無だけで判断せず、現場ごとの連絡先、作業離脱・冷却・必要時の医療機関への連絡を含む手順、朝礼や新規入場時の周知が回る状態にすることが出発点です。小規模な現場で最低限そろえる内容は、建設現場の熱中症対策義務化|5人の現場が最低限やることにまとめています。
(出典:厚生労働省「職場における熱中症対策」)
2026年4月施行済みの個人事業者等への措置も確認する
改正労働安全衛生法等では、2026年4月1日から、混在作業場所での元方事業者等の措置の対象が個人事業者等を含む作業従事者へ広がっています。朝礼、KY、作業間の連絡調整などで、現場に入る一人親方を最初から対象に含める運用へ見直すと、後に始まる報告制度ともつながります。ただし、すべての義務が一人親方全員・すべての元方に同じ形で生じるわけではありません。業務、機械、現場での立場を一次資料で確認してください(出典:厚生労働省「改正労働安全衛生法及び作業環境測定法の概要」)。
2027年以降に日付が決まっている安全衛生の変更
改正労働安全衛生法等には、個人事業者等に関係する段階施行があります。2027年1月1日には、個人事業者等の業務上災害に係る報告制度が始まります。2027年4月1日には、特定の機械や危険有害業務に関する個人事業者等本人の安全衛生上の義務、作業場所での連絡調整に関する枠組みが施行されます。
日付 | 整理すべきこと | 実務で先に確認すること |
|---|---|---|
2027年1月1日 | 個人事業者等の業務上災害に係る報告制度 | 事故・災害時に、 |
2027年4月1日 | 特定の機械・危険有害業務に関する個人事業者等本人の安全衛生上の義務、 | 該当する機械・業務、 |
大切なのは、「一人親方なら全員が同じ書類を出す」「元方なら全部の義務を一度に負う」といった理解にしないことです。誰が該当するかは、業務の内容、機械、現場での立場、元方か作業場所の管理者かで変わります。2026年中に、常用する一人親方・個人事業者、現場の機械、事故発生時の連絡・報告の流れを棚卸しし、正式な手続は施行前の省令・行政案内で確認しましょう。
方向は決まっても、施行日をカレンダーに入れないもの
50人未満の事業場のストレスチェックは、改正法により対象拡大が決まっています。しかし施行日は、公布日(2025年5月14日)から3年以内に政令で定める日です。2026年8月21日時点で、施行日は未定です。そのため、このページでは「2028年開始」や「○月○日開始」とは書きません。政令・省令・厚生労働省の公式マニュアルの更新を監視する項目です。
社会保険の月額賃金要件の撤廃も、厚生労働省の案内では2026年10月に撤廃予定ですが、政令で定める日が必要です。賃金要件の撤廃予定と、2027年10月・2029年10月の企業規模要件の確定日を同じ扱いにしないでください。このような項目は、「関係なさそうだから放置」でも「来月から対応」と決め打ちするものでもなく、公式資料の更新を待つ位置づけです。
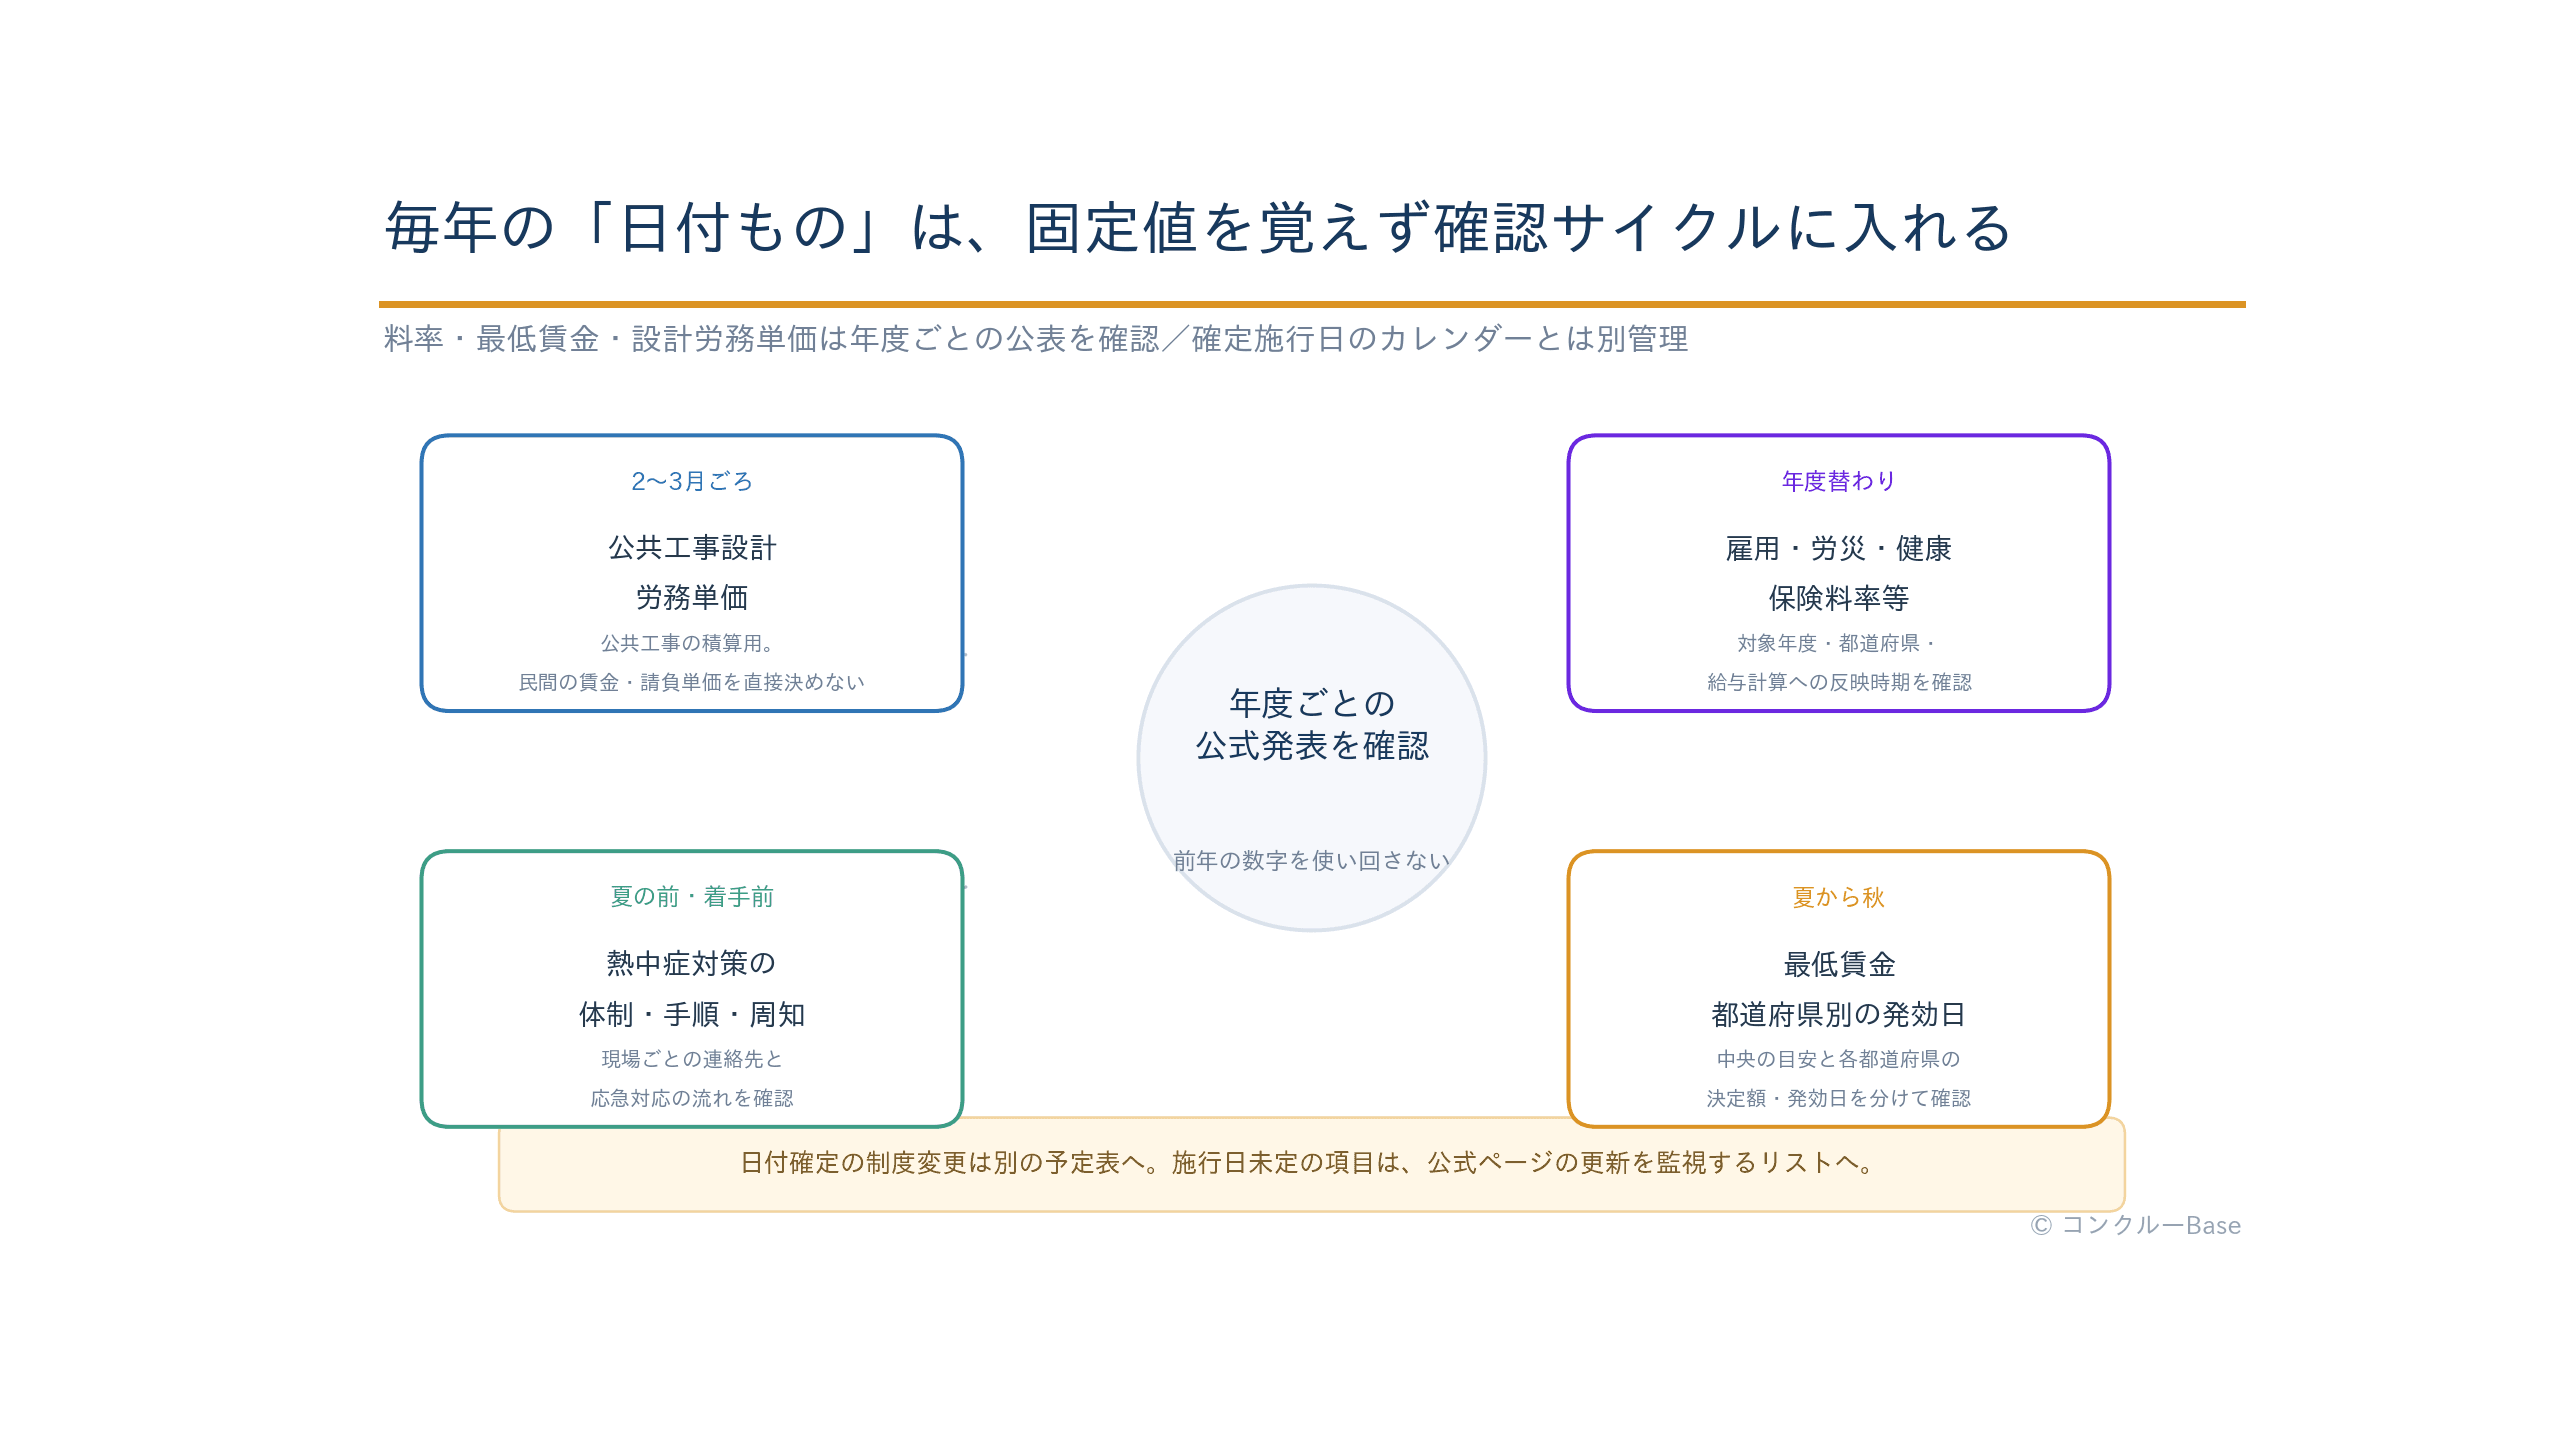
毎年の「日付もの」は、固定値を覚えない
法改正とは別に、毎年の公表を確認する仕事があります。ここは数字を暗記するより、誰がいつ確認するかを決める方が実務的です。
時期の目安 | 確認するもの | 建設会社での確認先・注意 |
|---|---|---|
2〜3月ごろ | 公共工事設計労務単価 | 公共工事の積算用の単価。 |
年度替わり | 雇用保険料率、労災保険率、健康保険料率等 | 保険料率・都道府県・ |
夏から秋 | 最低賃金 | 中央の目安答申と都道府県別の決定額・ |
夏の前・現場着手前 | 熱中症対策の体制・手順・周知 | WBGT等の状況、連絡先、 |
2026年度の最低賃金は、中央最低賃金審議会の目安答申が出ていますが、実際に使う額と発効日は都道府県ごとに確認が必要です。また、令和8年3月から適用する公共工事設計労務単価は国土交通省が公表していますが、これは公共工事の積算に使う単価です。民間工事の見積や職人への支払いをそのまま決める数字ではありません。
(出典:厚生労働省「令和8年度地域別最低賃金額改定の目安について」)
(出典:国土交通省「令和8年3月から適用する公共工事設計労務単価について」)
年次確認は、PDFを読むだけで終わらせず、「確認日」「見た資料の年度」「自社で変えた設定」を1行で残すのがおすすめです。たとえば給与計算を外部に委託している場合でも、最低賃金の発効日を誰が確認し、いつ反映したかを社内で分かるようにしておくと、翌年の引継ぎが楽になります。見積担当も、設計労務単価を参照した日と対象年度を見積メモに残せば、過去の見積を開いたときに新旧の数字を混ぜずに済みます。
よくある質問
2026年10月からのインボイスの控除割合は50%ではないのですか?
2026年10月1日からは70%です。2028年10月1日から50%、2030年10月1日から30%、2031年10月1日以後は経過措置がなくなります。対象は免税事業者等からの仕入れに係る買手側の仕入税額控除の経過措置です。古い社内資料は、国税庁の現行特集を基準に更新してください。
社会保険の月額8.8万円要件は、2026年10月1日になくなりますか?
厚生労働省は2026年10月に撤廃予定と案内していますが、2026年8月21日時点で10月1日と確定しているわけではありません。政令で定める日と最新案内を確認してから、加入判定や給与ソフトの設定を変えてください。
50人未満のストレスチェックは、いつから必須ですか?
対象拡大は決まっていますが、2026年8月21日時点で施行日は未定です。公布日から3年以内に政令で定める日から施行される仕組みなので、現時点では「2028年に開始する」などと予定表へ固定せず、厚生労働省の続報を確認してください。
下請法が取適法になって、下請けへの支払い方は変わりますか?
建設工事の請負を下請けに出す取引は、取適法の対象外とされています。一方で資材の製造、設計図等の作成、運送の委託は、取引類型や基準により対象となり得ます。自社の外注を一括りにせず、工事請負とそれ以外を分けて確認してください。
一人親方が入る現場は、2027年から何を変えればよいですか?
まず、常用する一人親方・個人事業者、現場の機械、事故時の連絡・報告ルートを棚卸しします。2027年1月と4月の改正は、対象となる業務・機械・立場により異なるため、全員に一律の書式を作る前に、正式な省令・行政案内で該当性を確認してください。
見積書の書き方も変えないといけませんか?
労務費に関する基準と改正建設業法はすでに施行済みです。材料費、労務費、法定福利費などを見える形にし、工種や契約関係を踏まえて適正な水準を確認する運用が重要です。具体的な書式・見積額は、国土交通省の資料と個別の契約条件で確認してください。
このカレンダーを社内で使うなら、月次ではなく「担当別」に置く
制度の一覧を作っても、誰も見なければ意味がありません。小さな会社なら、次の4つに分けて、担当者名と次に見る日だけを決めると回りやすくなります。
- 経理・税務: インボイスの取引先別証憑、課税方式、申告期限を確認する。
- 見積・発注: 労務費の内訳、資材製造・設計・運送を含む発注の取引類型を確認する。
- 労務: 社会保険の対象者、最低賃金、保険料率を確認する。
- 現場: 熱中症対策、個人事業者等を含む現場の連絡体制、事故時の報告経路を確認する。
「法改正だから全部を一度に変える」のではなく、施行済みのものは日常業務の点検へ、日付確定のものは準備予定へ、施行日未定のものは監視リストへ入れる。この分け方なら、制度の話が現場と事務のどちらにも宙ぶらりんになりません。
社内に制度の担当者を一人置けない場合は、月次会議や朝礼の議題に「今月確認する制度」を1行だけ入れる方法でも構いません。帳簿や書類の管理とあわせて予定を置く場合は、工事台帳は建設業法で作成義務あり?保存期間や項目、目的を徹底解説も参照してください。重要なのは、ニュースを見た人の記憶だけに頼らず、確認先と次の見直し日を共有することです。
まとめ——確定日だけを予定表に入れ、未定のものは更新待ちにする
2026年から2031年にかけて、建設会社が特に追いたい日付は、インボイスの段階的な経過措置、2027年の個人事業者等に関する安全衛生、2027年・2029年の社会保険の企業規模要件です。一方、社会保険の賃金要件撤廃や50人未満事業場のストレスチェックのように、方向は決まっていても施行日が確定していないものがあります。
予定表には確定日だけを入れ、未定のものは「公式発表を確認」と書く。毎年変わる数字は、その年度の公表を見てから使う。この3つを守るだけで、制度情報の取り違えはかなり防げます。
更新履歴: 2026年8月21日、国税庁・厚生労働省・国土交通省・公正取引委員会の一次資料を照合し、2026-2031版へ更新案を作成しました。次回は、政令で施行日が定まる社会保険・ストレスチェック関係、最低賃金・保険料率・設計労務単価の年度更新時に見直します。