建設基礎知識集
2026年04月29日
工事台帳は建設業法で作成義務あり?保存期間や項目、目的を徹底解説
この記事は約13分で読めます。

監修者:白澤光純
株式会社コンクルー 代表取締役CEO
この投稿をシェアする
「工事台帳とは何か」と疑問に思う方も多いのではないでしょうか。 工事台帳は、適切に作成・管理することで、工事ごとの収益性を把握し、経営判断にも役立てることができます。 本記事では、工事台帳の基本的な意味や作成目的、記載項目、作成方法、書き方、注意点まで分かりやすく解説します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結
工事台帳とは
まず、工事台帳に関する基礎知識を解説します。
工事台帳の定義
工事台帳とは、建設業において工事ごとの原価や収支を管理するために作成される帳簿です。
建設業では、工事の内容や規模、施工条件などが案件ごとに異なるため、企業全体の費用だけでなく、工事単位で費用を把握する必要があります。そのため、各工事の収支状況を整理する帳簿として工事台帳が作成されます。
なお、工事台帳は「工事原価台帳」「工事管理台帳」「工事原価管理台帳」などの名称で呼ばれることもあります。名称は異なりますが、いずれも工事ごとの費用や収支を管理する帳簿を指す点では共通しています。
一般的には元請会社が作成することが多いものの、下請会社でも自社の工事管理のために作成することがあります。
建設業法と工事台帳の関係性
原価管理のための「工事台帳」と、建設業法上の「営業に関する帳簿」、工事の施工体制を把握する「施工体制台帳」は区別します。工事台帳という表の名前だけで、作成義務がある・ないと決めることはできません。
書類・記録 | 主な役割 | 義務を確認する際の見方 |
|---|---|---|
工事原価を管理する台帳 | 工事別の予算・原価・粗利を追う | 社内管理の様式。兼用する法定帳簿の要件は別途確認 |
営業に関する帳簿 | 契約・検査・引渡しなどを記録する | 許可を受けた建設業者は営業所ごとに備え、保存する |
施工体制台帳 | 下請業者や技術者など施工体制を把握する | 公共・民間の区分、元請の立場、下請契約の条件等で確認 |
建設業法第40条の3は、建設業者の営業に関する帳簿・図書の備付けや保存を定めています。一方、施工体制台帳は同法第24条の8や入札契約適正化法等に基づく書類です。「施工体制台帳を作らない規模だから帳簿も不要」とは限りません。(出典:国土交通省関東地方整備局・建設業法の解説、25・39項)
原価台帳を法定帳簿と兼用する場合は、必要な記載事項・添付書類・保存方法まで満たすかを確認してください。経審や税務の確認資料も、台帳の名称だけで一律に決まるものではありません。
工事台帳を作成する目的
工事台帳を作成する目的は、次のとおりです。
- 工事原価と利益の管理
- 完成工事原価や未成工事支出金の算出
- 経営事項審査や公共工事入札への対応
- 税務調査への対応
それぞれを詳しく解説します。
工事原価と利益の管理
工事台帳を作成する主な目的の1つは、工事ごとの原価や利益を適切に管理することです。
建設業では工事の内容や規模、施工条件などが案件ごとに異なるため、企業全体の収支だけでなく、工事単位での原価や利益を把握する必要があります。工事台帳があれば、契約金額に対して実際にどれだけの費用が発生しているのかを確認でき、工事ごとの利益率の把握が可能です。
また、工事の進行に応じて発生する費用を記録することで、予算超過の兆候を早期に把握できます。こうした情報は、コスト管理の改善や今後の見積作成、受注判断の参考資料としても活用可能です。当初の見積予算と実際の原価を工事ごとに照らし合わせて確認したいなら、見積作成から予算管理まで一元化できる業務管理クラウドを無料トライアルで試すのも一つの方法です。
完成工事原価や未成工事支出金の算出
工事台帳は、建設業会計で重要となる完成工事原価や未成工事支出金を算出するための基礎資料としても利用されます。
完成工事原価とは、完成した工事の売り上げを得るために実際に発生した費用を指します。一方、未成工事支出金は、まだ完成していない工事に対して既に発生している費用を示すものです。
工事台帳に工事ごとの費用を記録しておくことで、各工事の進捗(しんちょく)状況と支出状況を把握しやすくなり、これらの数値を正確に算出できます。データは決算処理や財務管理にも関わるため、適切な会計処理を行う上でも重要な資料です。
経営事項審査や公共工事入札への対応
公共工事の入札に参加する建設業者は、原則として経営事項審査(経審)を受ける必要があります。
経営事項審査は、建設業者の経営規模や施工能力などを評価する制度であり、その際に工事台帳の内容が確認されることがあります。工事台帳に記録された完成工事高などのデータは、建設会社の実績や経営状況を示す資料として活用されます。
そのため、日頃から工事台帳を正確に作成しておくことで、経営事項審査や公共工事入札に必要な資料をスムーズに準備できます。
税務調査への対応
工事台帳は、税務調査の際に工事原価の内容を説明する資料としても活用されます。
建設業では工期が長期にわたることも多く、売り上げの計上時期や費用の計上方法が複雑になることがあります。そのため、工事ごとの費用や進捗状況を整理した記録が重要です。
工事台帳を適切に作成しておけば、工事ごとの収支や費用の発生状況を明確に示すことができ、税務調査の際にも根拠資料として説明できます。
工事台帳の記載項目
工事台帳の記載項目は、次のとおりです。
- 材料費
- 労務費
- 外注費
- 経費
- その他の費用
それぞれを解説します。
材料費
材料費とは、工事に使用する資材や部品の仕入れにかかる費用のことです。
建築資材や設備部品など、工事を行うために必要な材料の購入費用が該当します。材料の原価だけでなく、配送費や運搬費などの費用も含めて記録することが一般的です。
材料費を記録する際には、資材の名称や単価、数量、合計金額などを明確に記載します。また、仕入先や納品日なども併せて記録しておくことで、資材管理や原価分析を行う際に役立ちます。
労務費
労務費とは、工事に従事する作業員に支払う人件費のことです。
自社で雇用している作業員の給与や手当、交通費などが該当します。正社員やアルバイトなど雇用形態に関係なく、自社の作業員に支払う費用は労務費として記録します。
労務費を管理する際には作業員の人数や作業時間、賃金などを記録することが重要です。特に残業手当や休日出勤などの勤務条件によって費用が変動する場合もあるため、正確な記録を残しておく必要があります。
外注費
外注費とは、工事の一部を外部の業者に依頼した際に発生する費用のことです。
建設業では専門性の高い作業を協力会社に依頼することが多く、その際に支払う費用が外注費に該当します。
外注費を記録する際には、委託先の業者名や作業内容、契約金額などを明確にしておくことが重要です。また、見積書や契約書などの関連書類を併せて保管すれば、費用の内容を確認しやすくなります。下請けへの発注書作成から請求書の回収や支払いまでまとめて追いたいなら、協力業者への依頼から請求書の受領・支払管理までまとめて扱える業務管理クラウドを無料トライアルで試してみるのも手です。
経費
経費とは、材料費・労務費・外注費以外の費用を指します。
例えば、現場事務所の賃料や水道光熱費、通信費、保険料、安全対策費などが該当します。重機のリース料や仮設設備の設置費用なども経費として計上されることがあります。
経費の中には工事期間中に継続的に発生するものと、一時的に発生するものがあるため、それぞれの性質に応じて適切に分類して記録することが重要です。
その他の費用
工事の種類や規模によっては、上記の費用項目以外の費用が発生する場合もあります。
例えば、行政への申請費用や環境対策費、品質管理費、廃棄物処理費、近隣対応にかかる費用などが挙げられます。
こうした費用は工事内容によって大きく変わるため、必要に応じて項目を追加しながら管理することが重要です。
工事台帳の記入例:原価・未着請求・入金を分けて見る
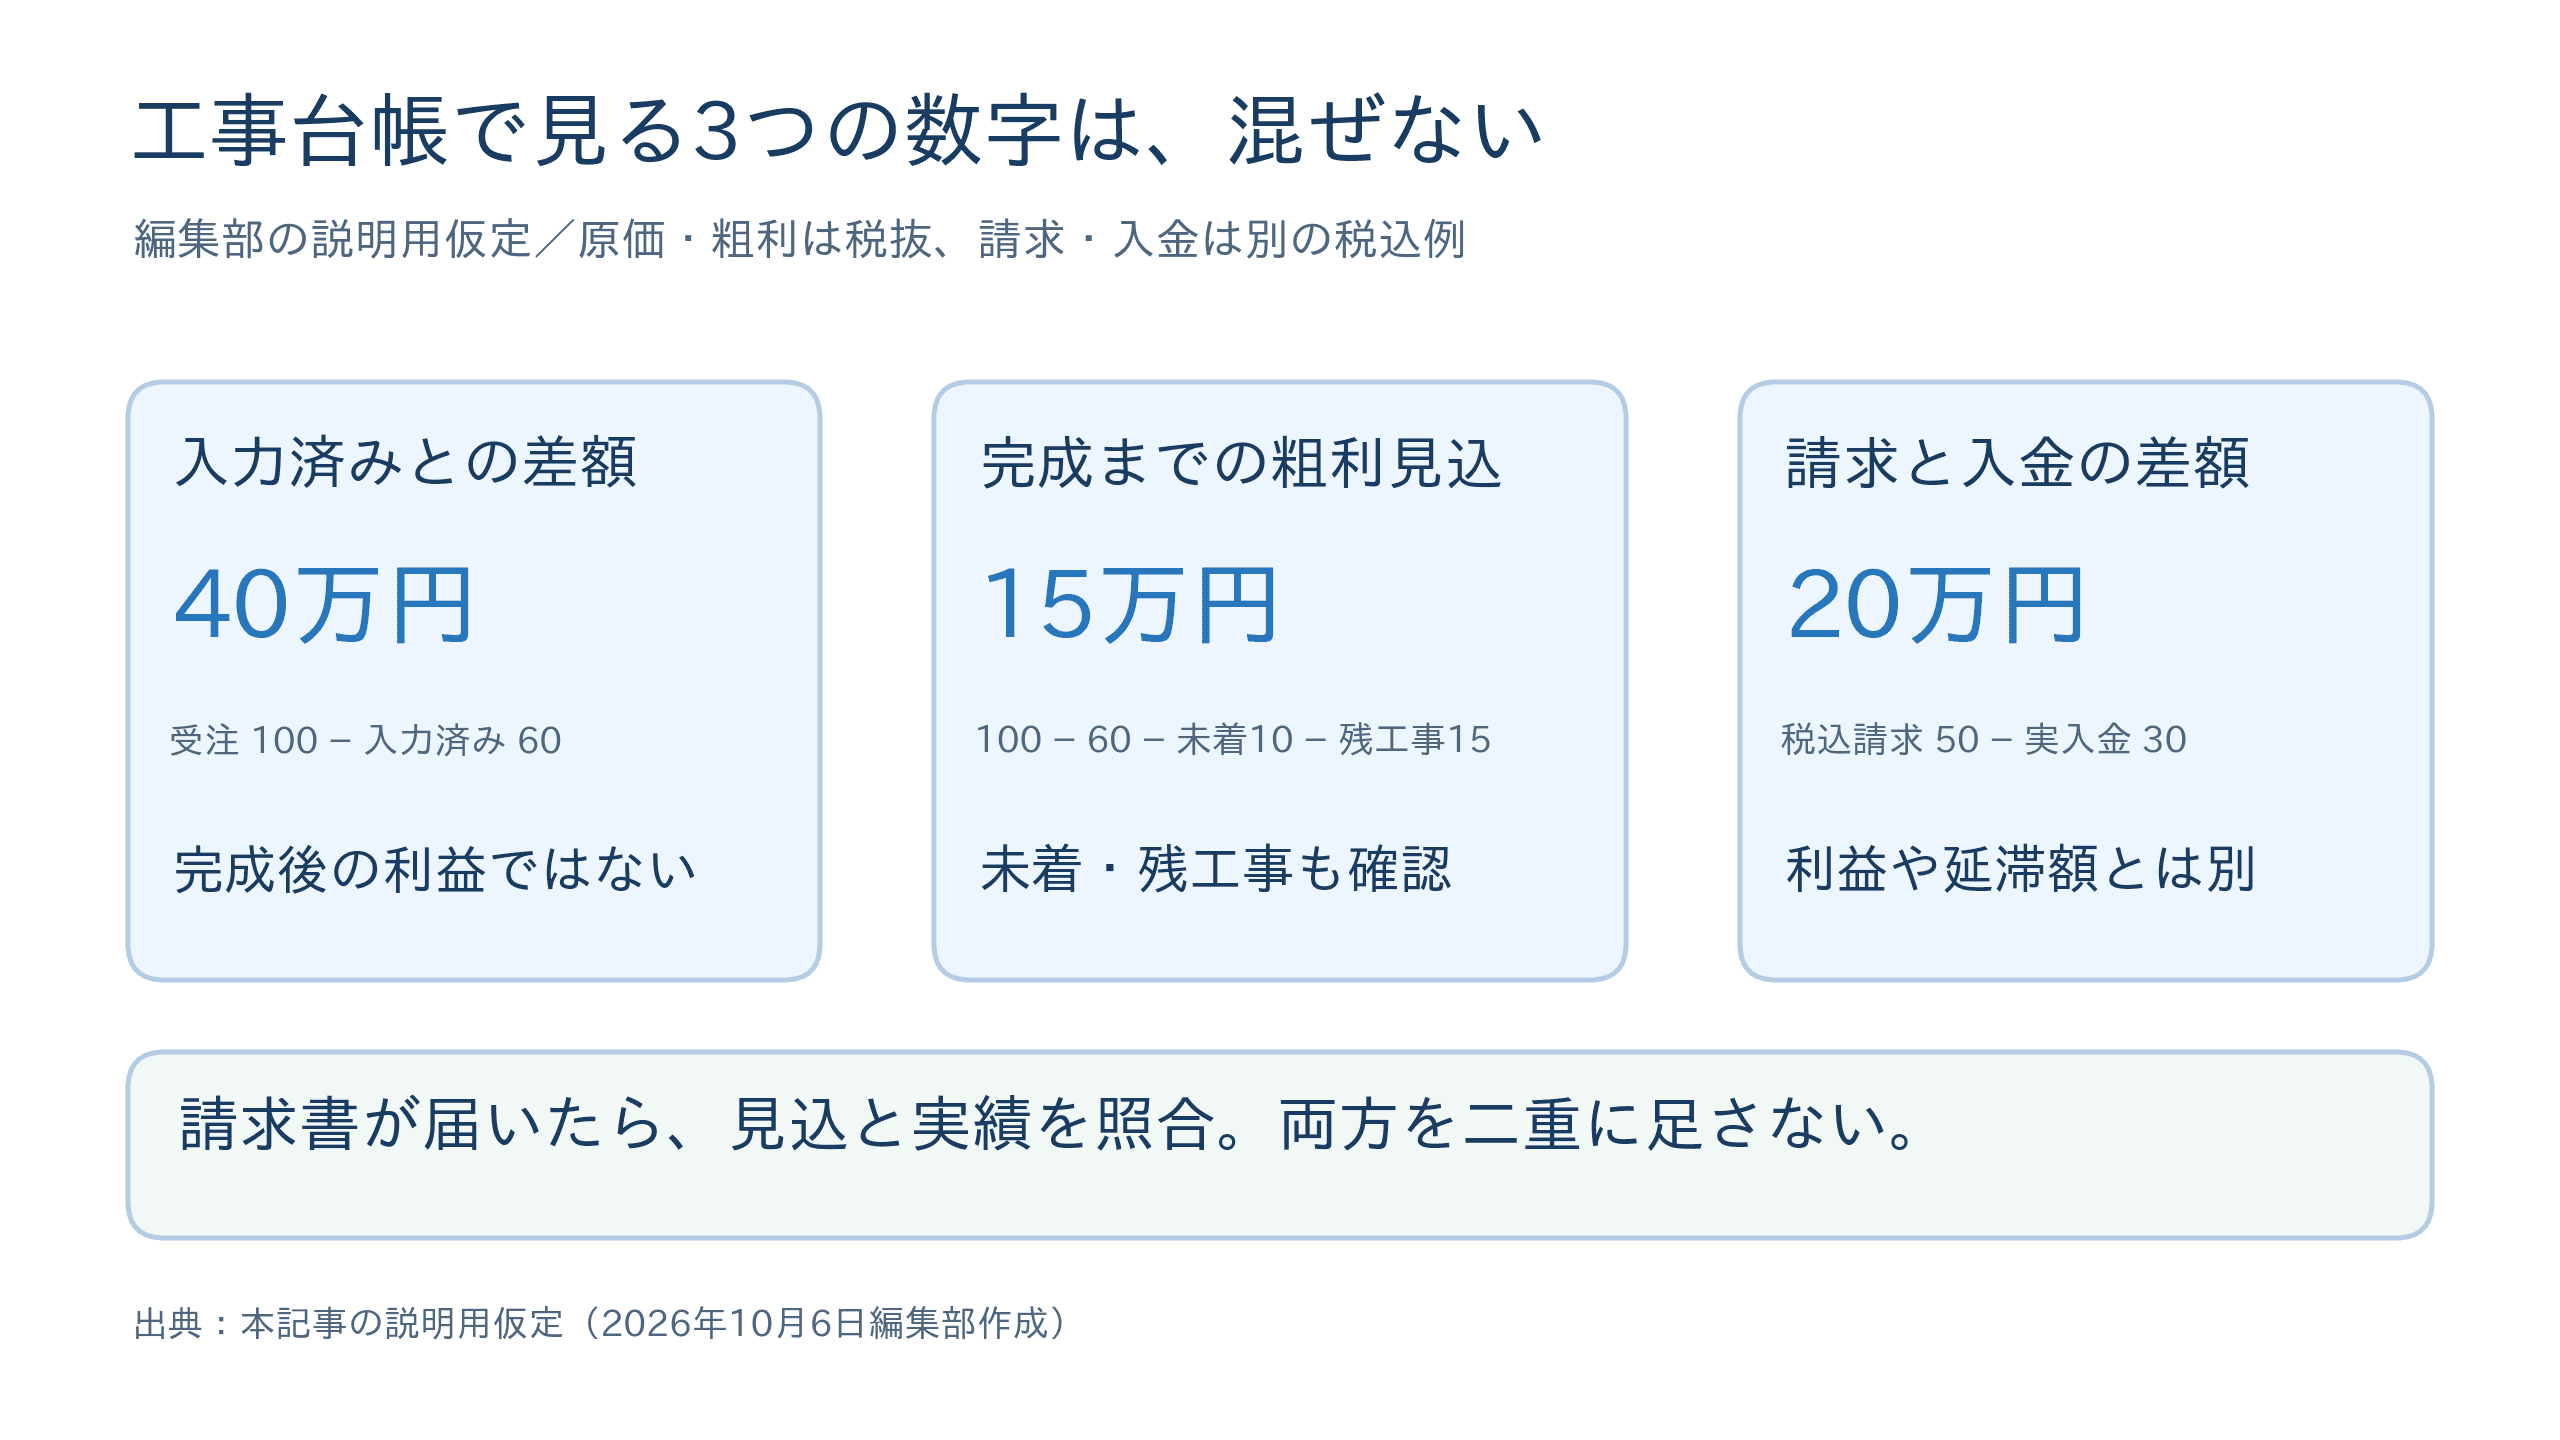
ここからは、台帳を経営判断に使うための説明用の仮定です。原価と粗利の例は税抜で、受注金額100万円、入力済み原価60万円、納品済みで請求書が未着の原価10万円、これから施工する分の原価見込15万円とします。相場や推奨利益率を示す例ではありません。
見る数字 | この例の計算 | 取り違えないこと |
|---|---|---|
入力済み原価との差額 | 100−60=40万円 | 未入力や残工事の原価を含めた最終利益ではない |
完成までの粗利見込 | 100−60−10−15=15万円 | 未着請求と残工事を区別し、見込額の根拠を残す |
請求と入金の差額(別の税込例) | 税込請求総額50万円−実入金30万円=20万円 | 原価・粗利とは別の例。支払期日も確認し、差額を延滞額と決めない |
請求・入金の欄は、原価・粗利とは別の説明用例です。税込の請求総額と実際の入金額を照合し、税抜の原価集計とは混ぜません。
未着だった10万円の請求書が届いたら、見込の記録と実際の明細を照合して置き換えます。見込と実績の両方を足すと二重計上になるので、伝票番号・工事番号・対象期間を残して追えるようにしましょう。残工事の見込は、新たな発注や工程変更があった時点で見直します。工事ごとの原価計算や請求管理を別々の帳票で転記する手間を省きたいなら、顧客管理・見積作成・原価管理・電子受発注・請求支払いをひとつで管理できる業務管理クラウドを無料トライアルで一度試してみてください。
手元で記入する様式は工事台帳の無料Excelテンプレート、未着請求や残り見込まで毎月確認する手順は建設業の月次原価管理で紹介しています。台帳の実績欄と見込のメモを分けて使ってください。
工事台帳の作成方法
工事台帳の作成方法は次のとおりです。
- Excelで作成する
- 工事管理システムを利用する
それぞれを詳しく解説します。
Excelで作成する
工事台帳は、Excelなどの表計算ソフトを利用して作成する方法が一般的です。
表計算ソフトを使用すれば、材料費や労務費、外注費、経費などの費用項目を表形式で整理でき、工事ごとの収支状況を管理できます。
また、あらかじめ作成された工事台帳のテンプレートを利用することで、効率的に台帳を作成することも可能です。
さらに、自社の管理方法に合わせて項目を追加したり、レイアウトを調整したりできるため、柔軟に運用できる点もExcelで作成するメリットです。
工事管理システムを利用する
建設業向けの工事管理システムを利用することで、工事台帳の作成や管理を効率化できます。
工事管理システムでは、見積作成や原価管理、工程管理、請求管理などの情報を一元的に管理できるため、工事ごとの収支状況が把握しやすいです。
また、現場からリアルタイムで情報を入力できるシステムも多く、工事の進捗状況と費用の発生状況を同時に確認できる点も特徴です。こうしたシステムを活用することで、工事台帳の作成や更新作業を効率的に行えます。
工事台帳の書き方
書き始めるときは、1工事の資料を次の順番で照合します。金額の転記だけでなく、予算・実績・請求・入金を別の欄にすることがポイントです。
順番 | 確認元 | 台帳へ残すこと |
|---|---|---|
1. 工事を特定 | 契約書・注文書 | 工事番号、相手先、当初金額、工期 |
2. 変更を分ける | 変更契約・追加注文の記録 | 合意済みの増減額と、未合意の見込み |
3. 原価を集める | 納品書・日報・外注請求書 | 材料・労務・外注等の実績と未確定分 |
4. 請求を照合 | 顧客への請求書 | 請求済額、未請求額、請求予定 |
5. 入出金を確認 | 通帳・支払明細 | 入金日・支払日、消込状況、残額 |
外注作業が終わっていても、請求書が未着なら原価の確認が残る場合があります。逆に、材料代を先に支払っていても、それだけで工事が完了したことにはなりません。「未確定」と「未払い」、「未請求」と「未入金」を分けて記録してください。会計上の計上は契約・進捗に応じて確認します。
工事台帳には、工事の内容や原価、入出金の状況など、さまざまな情報を記録します。
ここからは、工事台帳の書き方を詳しく解説します。
基本情報を記載する
まずは工事の内容を特定するための基本情報を記載します。基本情報は、契約書や請求書などの帳票と照合する際にも重要な項目です。
記載する主な情報は、次のとおりです。
- 工事番号・工事名
- 発注者名
- 工期(着工日・完成予定日・引き渡し日)
- 請負金額
工事番号や工事名は社内で管理している情報を正確に記載し、発注者名には施主や元請会社の名称を記録します。工期については当初の予定だけでなく、変更があった場合に履歴が分かるよう管理しておくと、後から確認しやすいです。
請負金額は、追加工事が発生した場合は増減額も反映させます。
原価項目を記録する
工事台帳では、工事にかかった費用を原価項目ごとに整理して記録します。
記載する項目については前述のとおり、一般的に「材料費」「労務費」「外注費」「経費」の4つです。これらの項目ごとに費用を記録しておけば、どの工程でどの程度の費用が発生しているのかを把握でき、工事原価や利益の分析にも役立ちます。
費用は発生したタイミングで記録することが重要です。請求書や納品書、作業日報などの資料を確認しながら計上することで、計上漏れや入力ミスを防ぎ、原価管理の精度を高められます。
入金・支払状況を記録する
工事台帳では、工事にかかった原価だけでなく、入金や支払の状況も合わせて記録します。
帳簿上の利益と実際の資金の動きを把握するためには、工事ごとのキャッシュフローを確認できるようにしておくことが重要です。
例えば、協力会社や仕入先への支払額や未払額を記録しておくことで、今後の支払予定を把握しやすくなります。また、発注者からの入金状況を管理することで、請負代金の回収状況を確認もできます。
建設工事では、着工金・中間金・完工金など複数回に分けて入金される場合も多いため、それぞれの入金タイミングや金額を整理して記録しておくことが大切です。
工事台帳を作成する際の注意点
工事台帳を作成するときの注意点は、次のとおりです。
- 正確な情報を記録する
- 費用の配分を適切に行う
- 工事の進捗に合わせて更新する
- 関連書類との整合性を確認する
- 記録方法やフォーマットを統一する
- 税込みか税抜きか統一する
- セキュリティ対策をする
- 一定期間保存する
それぞれを詳しく解説します。
正確な情報を記録する
工事台帳を作成する上で最も重要なことは、記載内容の正確性を保つことです。
工事名称や施工場所、工期、発注者情報といった基本事項はもちろん、日々の作業内容や使用した材料、発生した費用など、工事に関する情報を漏れなく記録する必要があります。これらの情報は工事原価の算出や収支管理の基礎となるため、誤りがあると工事の採算状況を正しく把握できなくなる可能性があります。
特に金額に関する情報は、会計処理や税務申告にも影響する重要なデータです。入力の際には請求書や納品書、作業日報などの資料と照合しながら記録し、入力後に確認作業を行いましょう。
費用の配分を適切に行う
工事台帳では、工事にかかった費用を材料費、労務費、外注費、経費などの項目に分類して記録します。その際、実際の支出内容に基づいて費用を適切に振り分けることが重要です。
費用の配分が曖昧になると、工事原価が実態と一致せず、利益率の判断を誤る可能性があります。例えば、同じ資材や設備を複数の工事で使用する場合には、それぞれの工事で使用した割合に応じて費用を案分する必要があります。
また、共通経費の扱いについても社内でルールを決めておくことで、原価計算の精度を高められます。
工事の進捗に合わせて更新する
工事台帳は、作成した時点の情報だけでなく、工事の進行に合わせて継続的に更新することが重要です。
更新が遅れると記録漏れや誤入力が発生しやすくなるだけでなく、現在の収支状況を正しく把握できなくなる可能性があります。特に長期の工事では、途中で費用構造が変化することもあるため、定期的に内容を確認しながらの更新が大切です。
リアルタイムに近い形で情報を管理することで、早期にコストの増加や採算の変化に気付けます。
関連書類との整合性を確認する
工事台帳の内容は、契約書や設計図面、施工計画書、作業日報などの関連書類と一致している必要があります。これらの書類と工事台帳の情報に差異がある場合、工事内容の確認や会計処理の際に混乱が生じる可能性があります。
そのため、工事台帳を更新する際には、関連書類の内容と照合しながら記録することが重要です。例えば、契約金額や工期の変更、追加工事の発生などがあった場合には、台帳の内容も適切に修正する必要があります。
定期的に確認作業を行うことで、情報の不一致によるトラブルを防げます。
記録方法やフォーマットを統一する
工事台帳は、複数の担当者が関わることも多いため、記録方法やフォーマットを統一しておくことが重要です。
記載項目の名称や用語の使い方、計算方法などが担当者ごとに異なると、情報の解釈にばらつきが生じる可能性があります。共通のフォーマットを使用することで、誰が記録しても同じ基準で情報を管理できます。
また、フォーマットを統一することで、データの確認や引き継ぎもスムーズです。社内で記録ルールを明確にし、担当者間で共有しておくことが、安定した運用につながります。
税込みか税抜きか統一する
工事台帳で金額を記録する際は、税込み金額で管理するのか、税抜き金額で管理するのかをあらかじめ決めておく必要があります。記録基準が統一されていない場合、原価や利益の計算にズレが生じる可能性があります。
例えば、材料費や外注費を税込みで記録している一方で、請負金額を税抜きで管理している場合、収支計算が正確に行えません。
見積書や請求書、会計処理などと同じ基準で管理することで、計算ミスや確認作業の手間を減らせます。
セキュリティ対策をする
工事台帳には、契約金額や工事内容などの機密性の高い情報が含まれています。
そのため、情報の取り扱いには十分な注意が必要です。電子データで管理する場合は、アクセス権限の設定や定期的なバックアップを行い、不正アクセスやデータ消失のリスクに備えることが重要です。
また、紙媒体で台帳を保管している場合でも施錠できる場所で保管するなどの管理体制を整える必要があります。適切なセキュリティ対策を行うことで、情報漏えいやデータ紛失のリスクを抑えられます。
一定期間保存する
保存期間は「工事台帳」というファイル名ではなく、その記録をどの帳簿・証憑として使うかで確認します。社内の原価一覧だからといって、契約書や会計の根拠資料まで同じタイミングで廃棄しないようにします。
建設業法上の営業に関する帳簿・添付書類は原則5年間、発注者と締結した住宅新築工事に係るものは10年間の保存です。保存期間の起点は工事目的物の引渡し等、施行規則第28条に従って確認します。発注者から直接工事を請け負った建設業者が保存する完成図等の営業に関する図書は、帳簿とは別に対象・内容を確認し、引渡しから10年間保存します。(出典:関東地方整備局・39「帳簿の備付けと保存」、建設業法施行規則第28条)
税務上の帳簿・書類として使う場合の期間や保存方法は、法人・個人、申告区分、書類の種類などを踏まえて別途確認します。「施工体制台帳に合わせて一律5〜10年」と決めず、適用される保存要件を整理し、確認が済む前に元資料を捨てないことが大切です。
工事台帳を経営判断に生かす方法
工事台帳は、工事ごとの費用や進捗を記録する帳簿ですが、単なる記録にとどめず、経営管理の資料として活用することで大きな価値を発揮します。ここからは、工事台帳を経営判断に生かす方法を紹介します。
- 工事ごとの収益性を分析する
- 過去データを見積もりに生かす
- 品質とコストの関係を把握する
それぞれを解説します。
工事ごとの収益性を分析する
工事台帳には、工事ごとの費用や売り上げに関する情報が集約されます。
これらのデータを分析することで、どの工事がどの程度の利益を生み出しているのかを把握できます。工事の種類や規模、工法などと利益率を比較することで、収益性の高い案件の特徴を分析することも可能です。
こうした分析を行うことで、今後どのような工事を積極的に受注すべきかといった経営判断に役立てられます。
過去データを見積もりに生かす
工事台帳に蓄積された過去のデータは、新しい工事の見積もりを作成する際の重要な参考資料の1つです。
過去の工事で実際に発生した材料費や労務費、外注費などを確認することで、経験や感覚だけに頼らない現実的な原価予測ができます。
また、過去の予算と実績の差を分析することで、見積時に見落としやすい費用項目やコスト増加が起こりやすい工程を把握することも可能です。これにより、見積もり精度を高められます。
品質とコストの関係を把握する
工事台帳の情報を品質管理の記録と合わせて確認すれば、品質確保にどの程度のコストがかかっているのかを把握できます。
材料の使用量や施工内容、検査結果などの情報を関連付けて記録することで、品質向上のために必要な費用や作業内容の分析が可能です。また、不具合が発生した場合の補修費用や対応内容を記録しておくことで、品質トラブルによるコスト増加の傾向を把握できます。 項目をそのまま使えるひな形は、工事台帳テンプレートで配布しています。
こうした分析は、今後の施工計画や品質管理の改善にも役立ちます。
コンクルーAIで工事台帳の記帳と原価管理を試す
工事台帳を手作業で更新していると、現場からの領収書回収や協力会社からの請求書の照合に追われ、転記作業だけでも大きな手間がかかります。リアルタイムに工事ごとの採算を把握するのも簡単ではありません。
コンクルーAIなら、見積作成から予算管理までを一元化できます。協力業者への依頼から請求書の受領、支払管理までアプリで完結します。
まずは自社の案件1件で、無料トライアルを試してみてください。
コンクルーAIの無料トライアルを申し込む(フォーム送信後、その場でお打ち合わせの日程を選べます)