
建設業で、現場の進み具合と請求済み額が別々に管理されていると、請求の確認漏れや資金の見通しのずれが起きやすくなります。出来高・請求済累計・未請求残を工事別に並べ、契約条件と根拠を確認する月末の実務手順と無料Excelを解説します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結
「今月はどこまで進んだ?」「それなら、いくら請求済み?」と聞かれて、現場のメモ、請求書フォルダ、工事台帳を順に開く。工事が何件か重なると、この確認だけで月末が終わってしまいますよね。建設業の出来高管理は、契約に照らして確認した進み具合・請求済額・未確認の差額を、工事ごとに同じ行で見えるようにする仕事です。
ここで大切なのは、出来高率だけを追いかけないことです。進捗に相当する金額、すでに請求した額、次に確認すべき条件を分けて並べると、「現場は進んでいるのに請求が止まっている」「請求額は出したが入金予定が曖昧」といった詰まりを早めに見つけやすくなります。
先に結論:出来高・請求済・未請求残を同じ工事番号でつなぐ
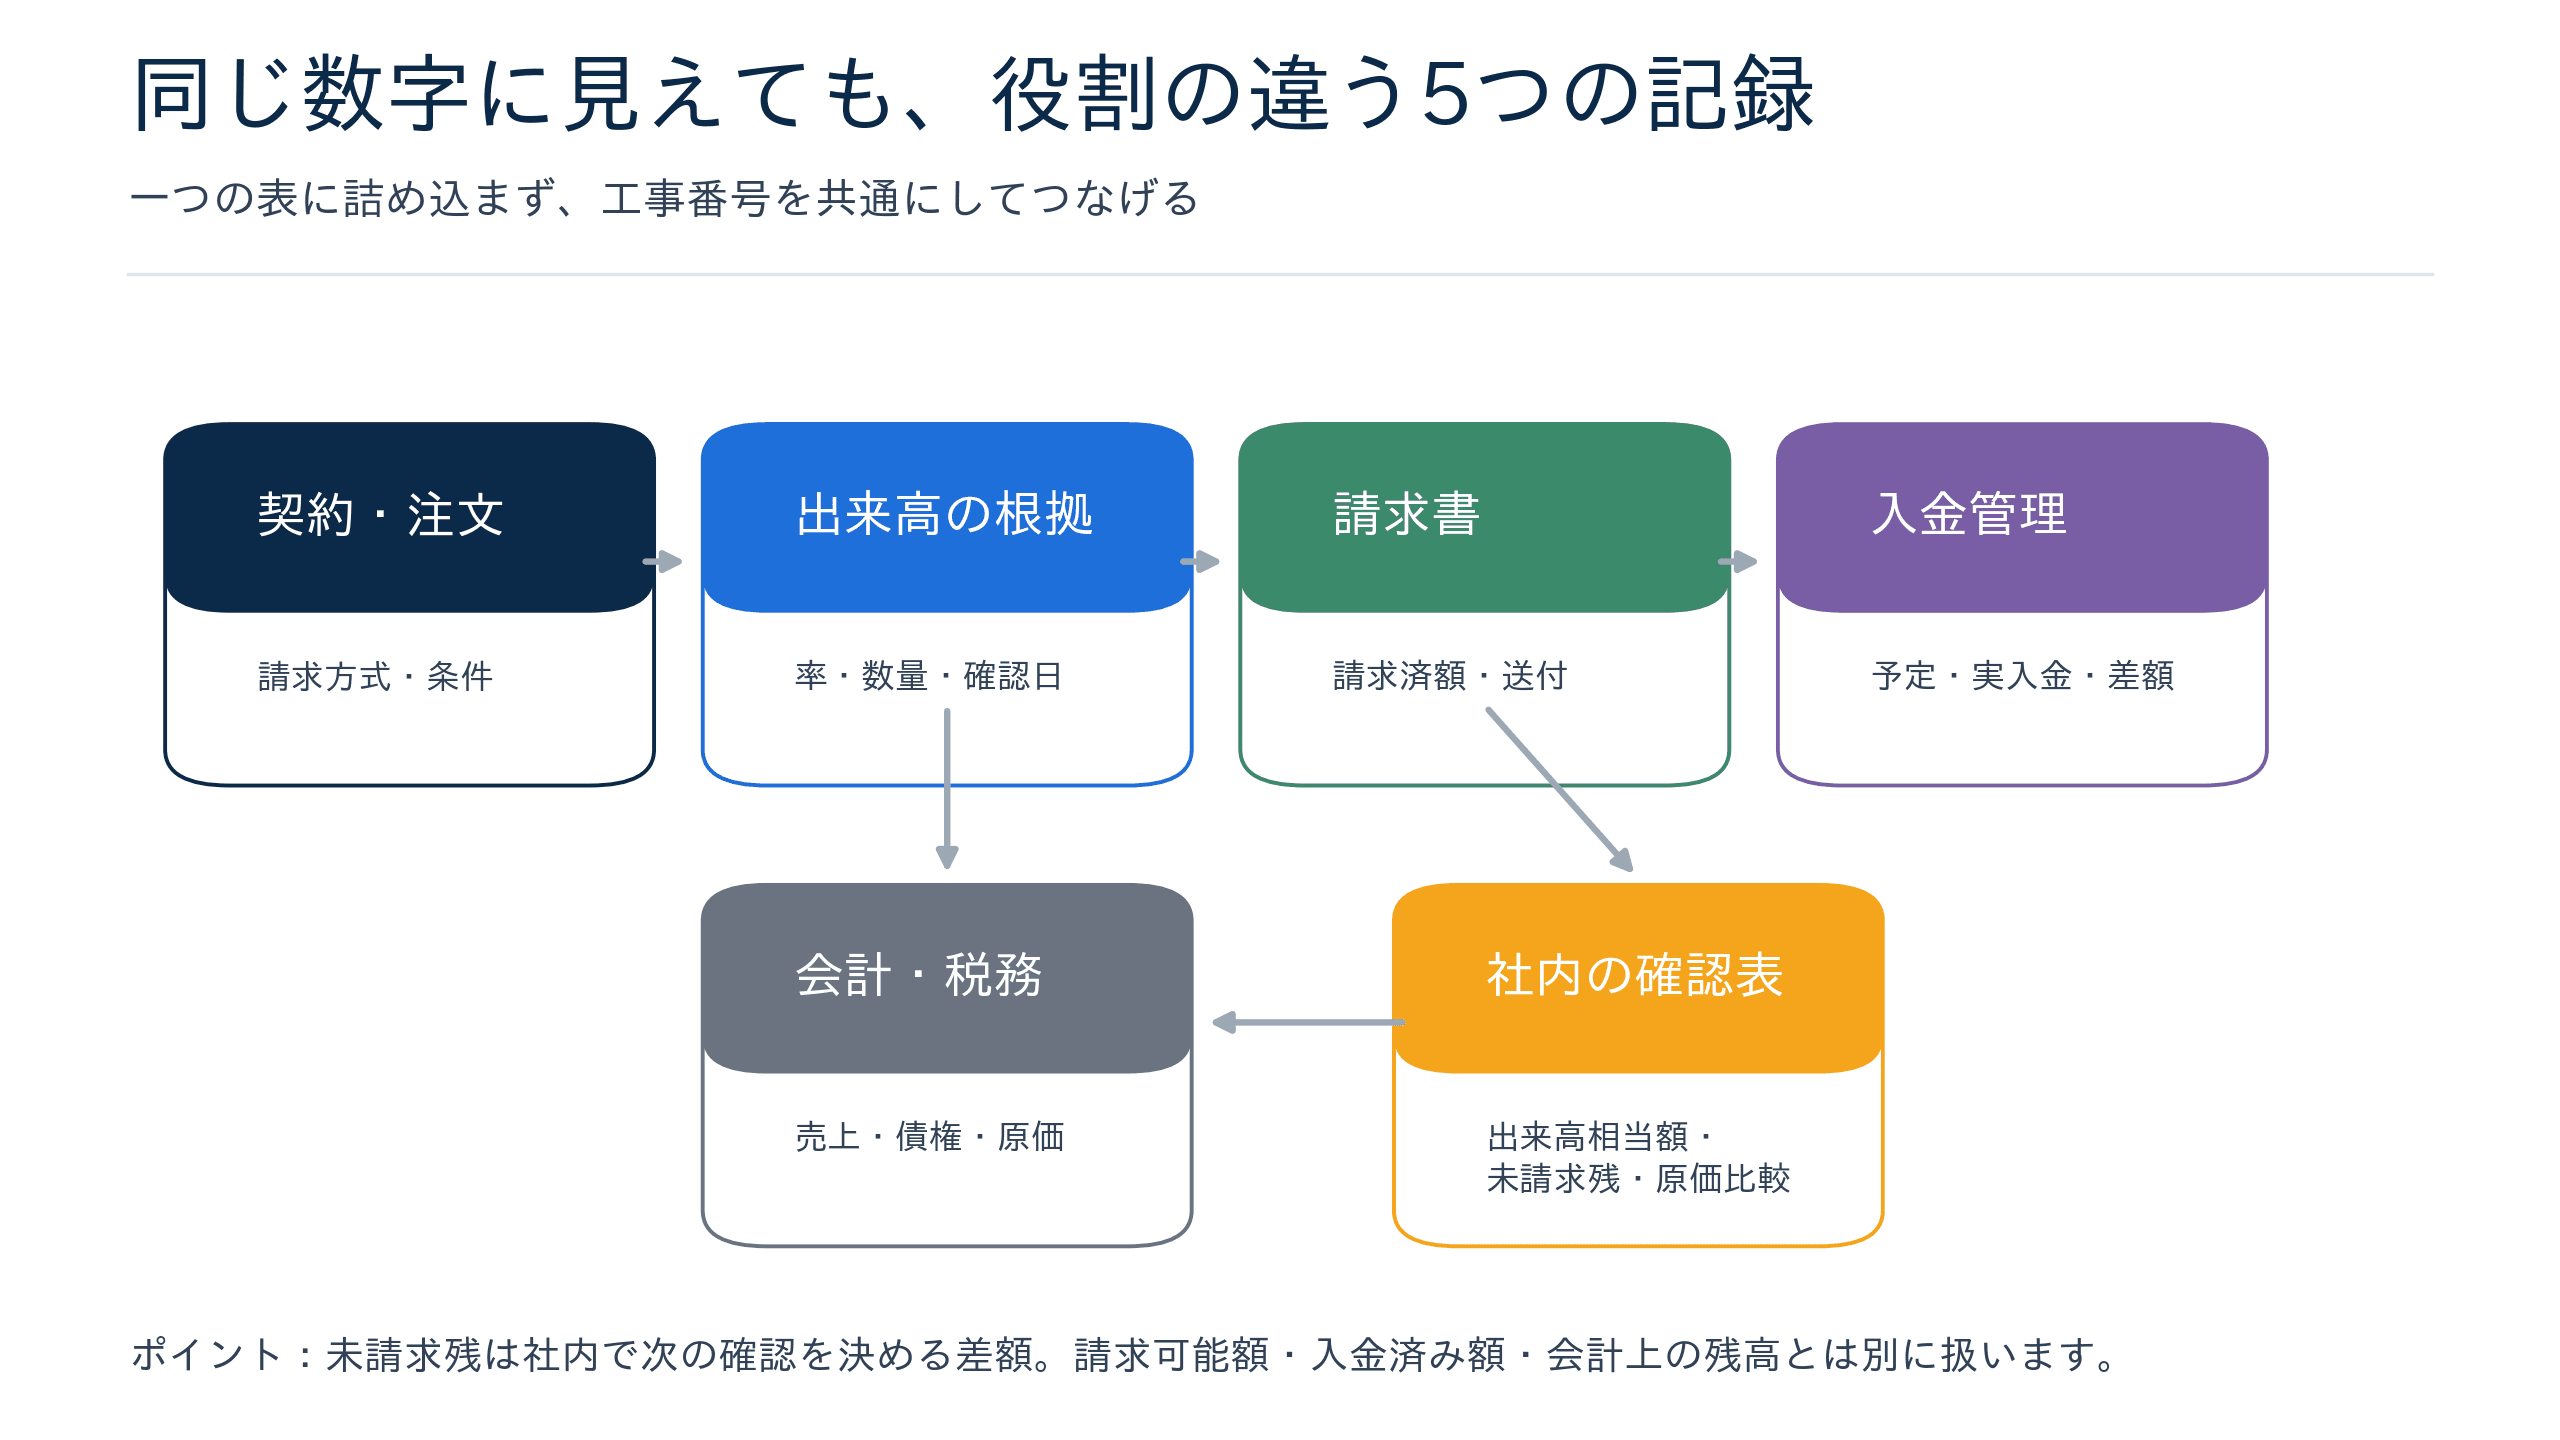
少人数の建設会社が最初にそろえたいのは、複雑なシステムではありません。工事ごとに、次の6つを同じ行で確認できる一覧です。
見る項目 | 何を確認するか | 確認に使うもの |
|---|---|---|
契約金額・請求方式 | 完成払か、出来高に応じた支払か | 契約書、注文書・請書 |
今回までの累計出来高 | どこまで進んだと確認できたか | 出来高の確認記録、 |
出来高相当額 | 進み具合を金額に置き換えるといくらか | 契約金額×確認済みの累計出来高率 |
請求済累計 | 請求書を発行した合計はいくらか | 請求書控え、送付履歴 |
未請求残 | 出来高相当額と請求済累計の差額はいくらか | 社内の確認用計算 |
次回の確認事項 | 請求予定日、相手方の確認、根拠の保管先 | 契約条件、社内メモ |
未請求残は「今すぐ請求してよい金額」を自動で決める数字ではありません。出来形の確認、相手方の承認、締め日、保留金、前払金などの条件は案件ごとに違うためです。差額を見つけたら、請求書を急いで発行する前に、契約と根拠を確認するための合図として使います。
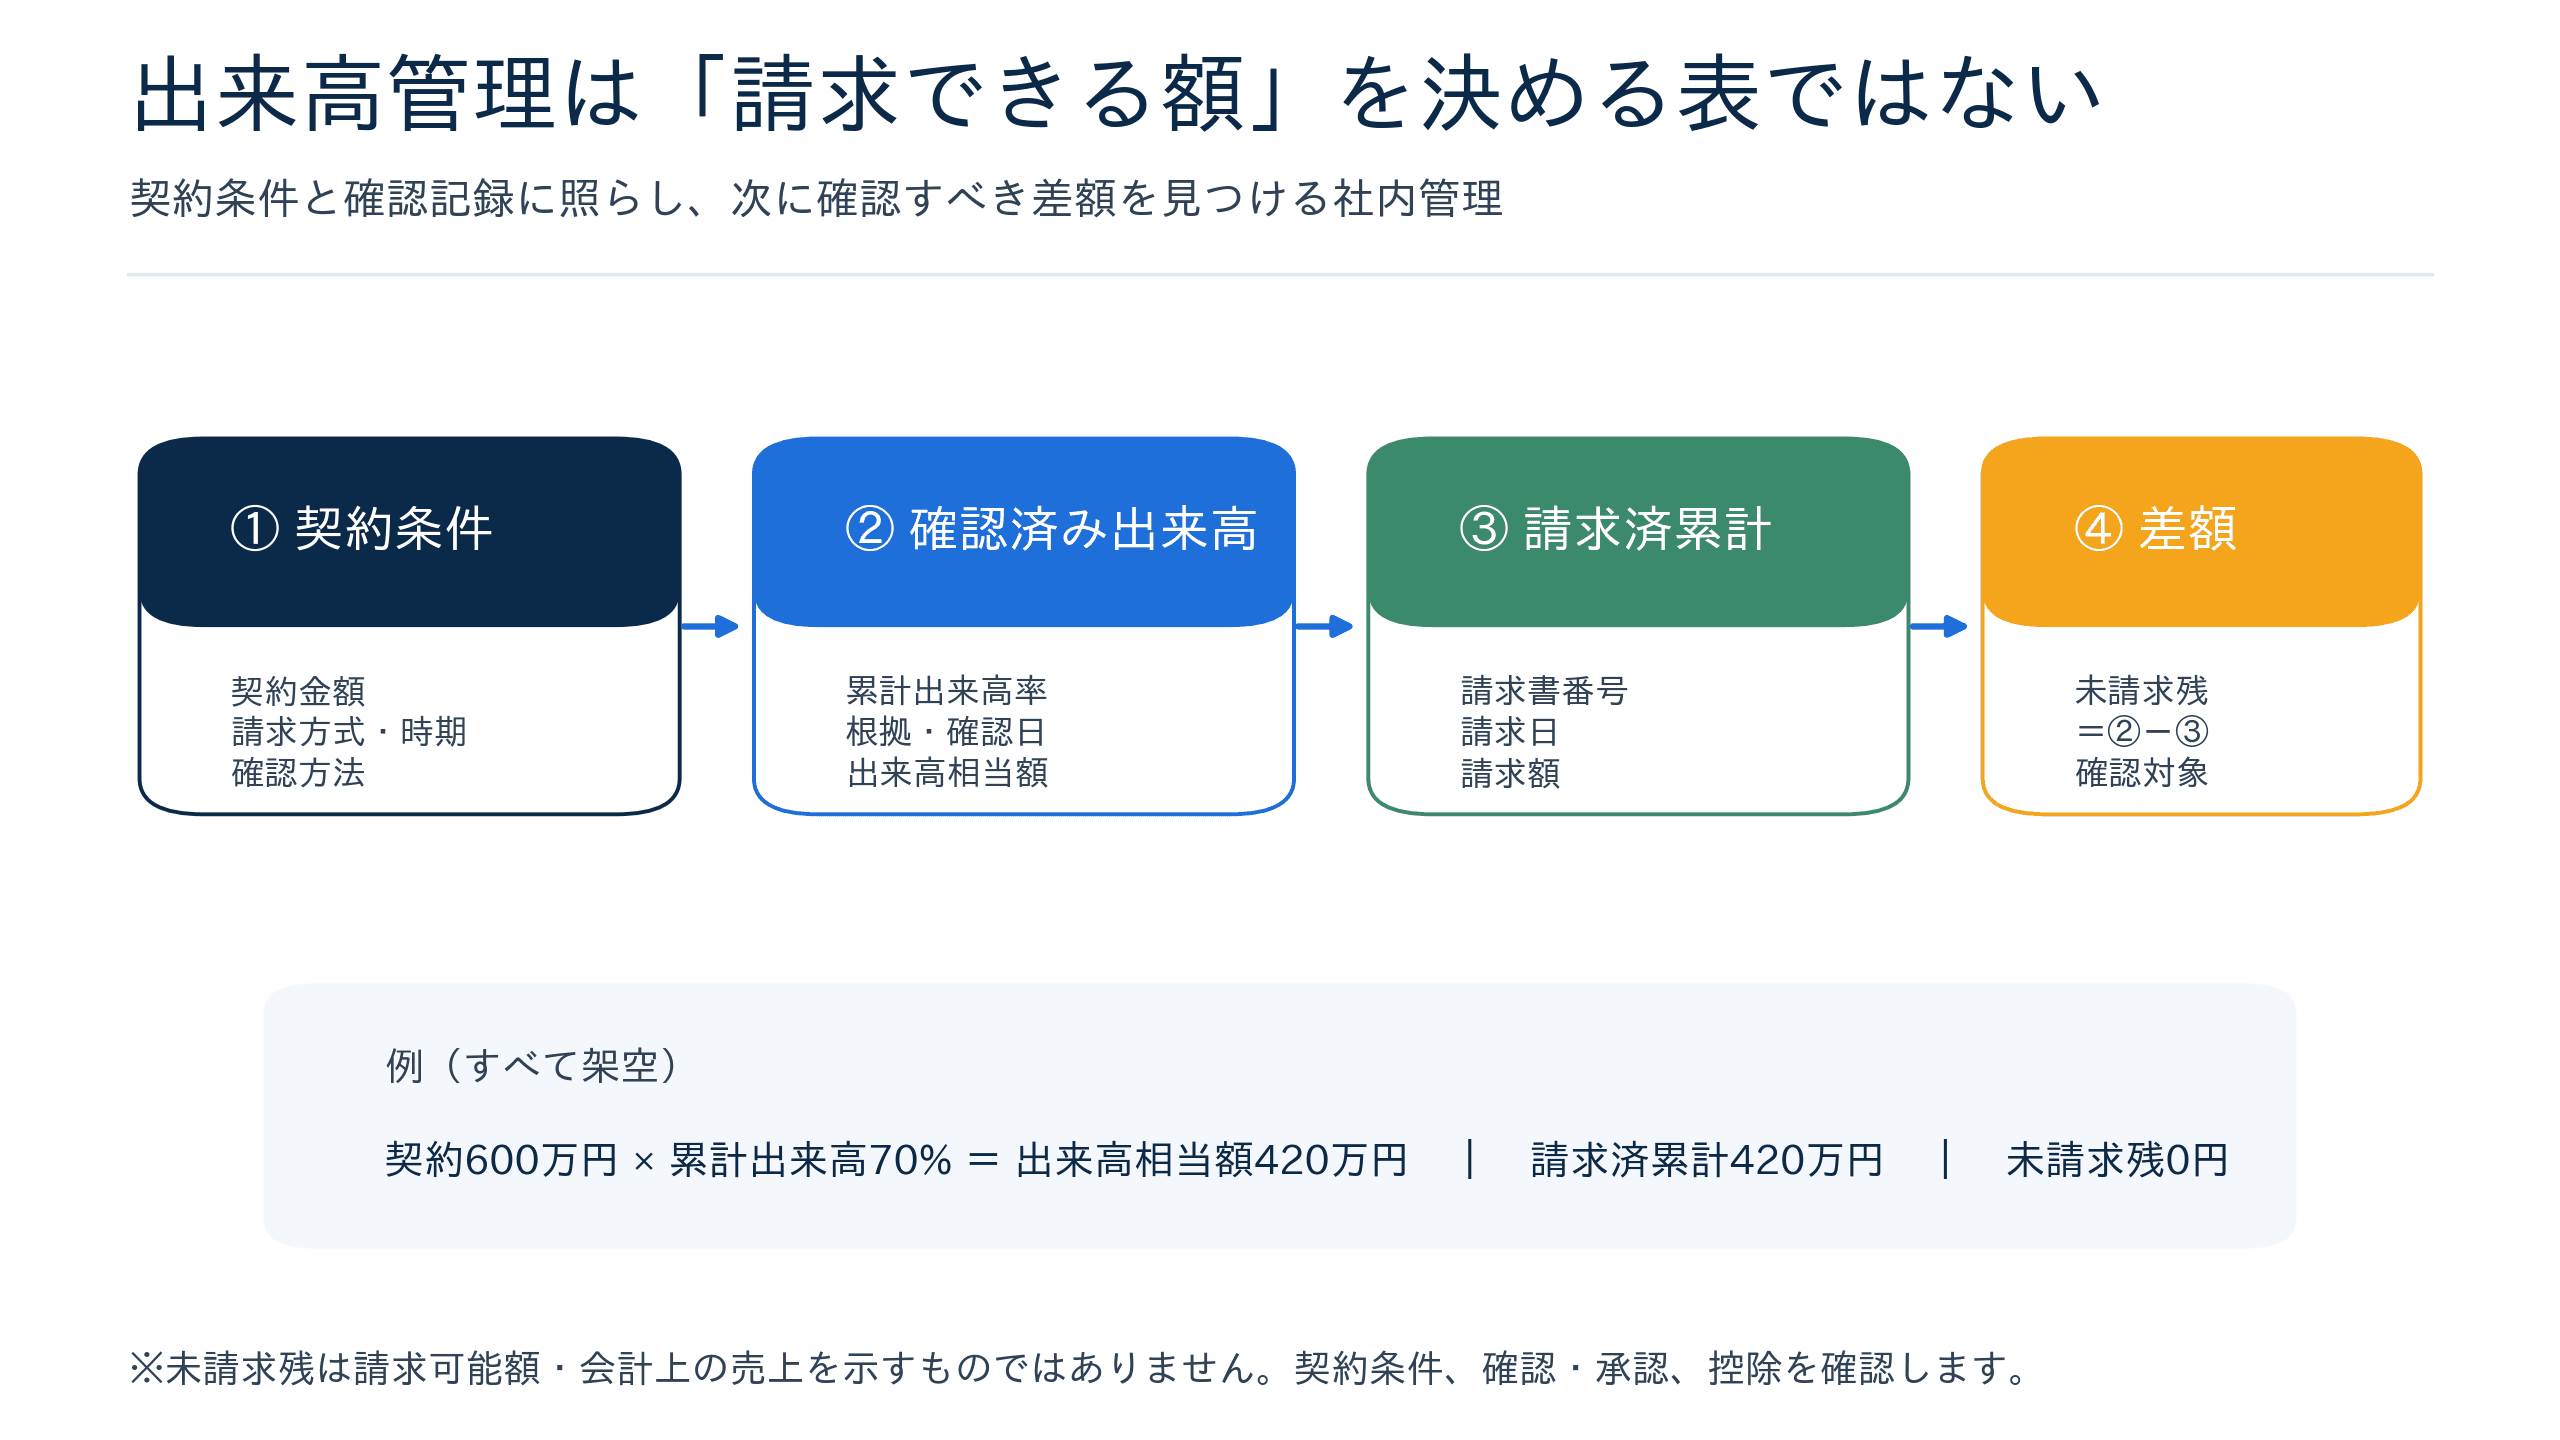
たとえば契約金額が税抜600万円、確認済みの累計出来高が70%なら、出来高相当額は420万円です。請求済累計も420万円なら未請求残は0円です。一方、契約金額が税抜320万円、累計出来高が60%の工事で請求済額が0円なら、192万円の差額が見えます。ただし、この192万円は請求可能額の断定ではありません。契約上の請求時期・確認方法・控除を確認するための「確認待ち」の印です。
「出来高管理」は、出来形管理・請求・会計と役割を分ける
同じ「進んだ分」を扱う言葉でも、混ぜると判断を誤りやすくなります。特に公共土木の資料では、出来高管理は契約(設計)数量との対比による数量的な確認、出来形管理は規格基準に対する施工精度の確認として整理されています(出典:国土交通省九州地方整備局「土木工事施工管理の手引」)。民間の小規模工事でも、社内管理では役割を分けておくと迷いにくくなります。
区分 | 目的 | 社内で残すもの | 混同しないポイント |
|---|---|---|---|
出来形の確認 | 設計・仕様どおりの形状、 | 測定、写真、検査記録など | 進捗率そのものとは限らない |
出来高管理 | 契約金額・数量に対し、 | 出来高率、数量、根拠、確認日 | 社内の見える化だけで請求権は決まらない |
請求管理 | 請求書をいつ、いくら発行したかを追う | 請求書番号、請求日、 | 請求書は契約変更や出来高確認の代わりではない |
会計・税務 | 売上、債権、原価などを会計方針に従って処理する | 会計帳簿、証憑 | 社内表の未請求残と会計上の残高は同じとは限らない |
「現場は終わったから100%」「請求書を出したから売上も同じ額」と一つの数字で済ませると、後で説明が難しくなります。出来高率の根拠、請求書の発行、会計処理は、それぞれ別の記録として残してください。会計上の売上計上や完成工事未収入金等の処理は、契約内容と自社の会計方針によるため、税理士・会計士に確認するのが安全です。
出来高払と部分払は、契約書の言葉で確認する
現場では「出来高払い」と言われることがありますが、標準請負契約約款では「部分払」という言葉で、出来形部分や検査済み材料等に相応する請負代金の支払を定める例があります。国土交通省は、2025年12月改正・同月施行の標準請負契約約款を公開しています(出典:国土交通省「建設工事標準請負契約約款について」)。
ただし、標準約款は個別契約そのものではありません。民間・公共、元請・下請、前払金や保留の有無で、確認方法、請求の回数、対象となる材料、支払時期は変わります。「出来高で請求して」と口頭で言われた場合も、まずは自社の契約書、注文書・請書、相手方からの確認方法をたどりましょう。条文や支払条件に疑問が残るときは、取引先との確認に加え、建設業取引適正化センターや弁護士などの相談先を利用してください。
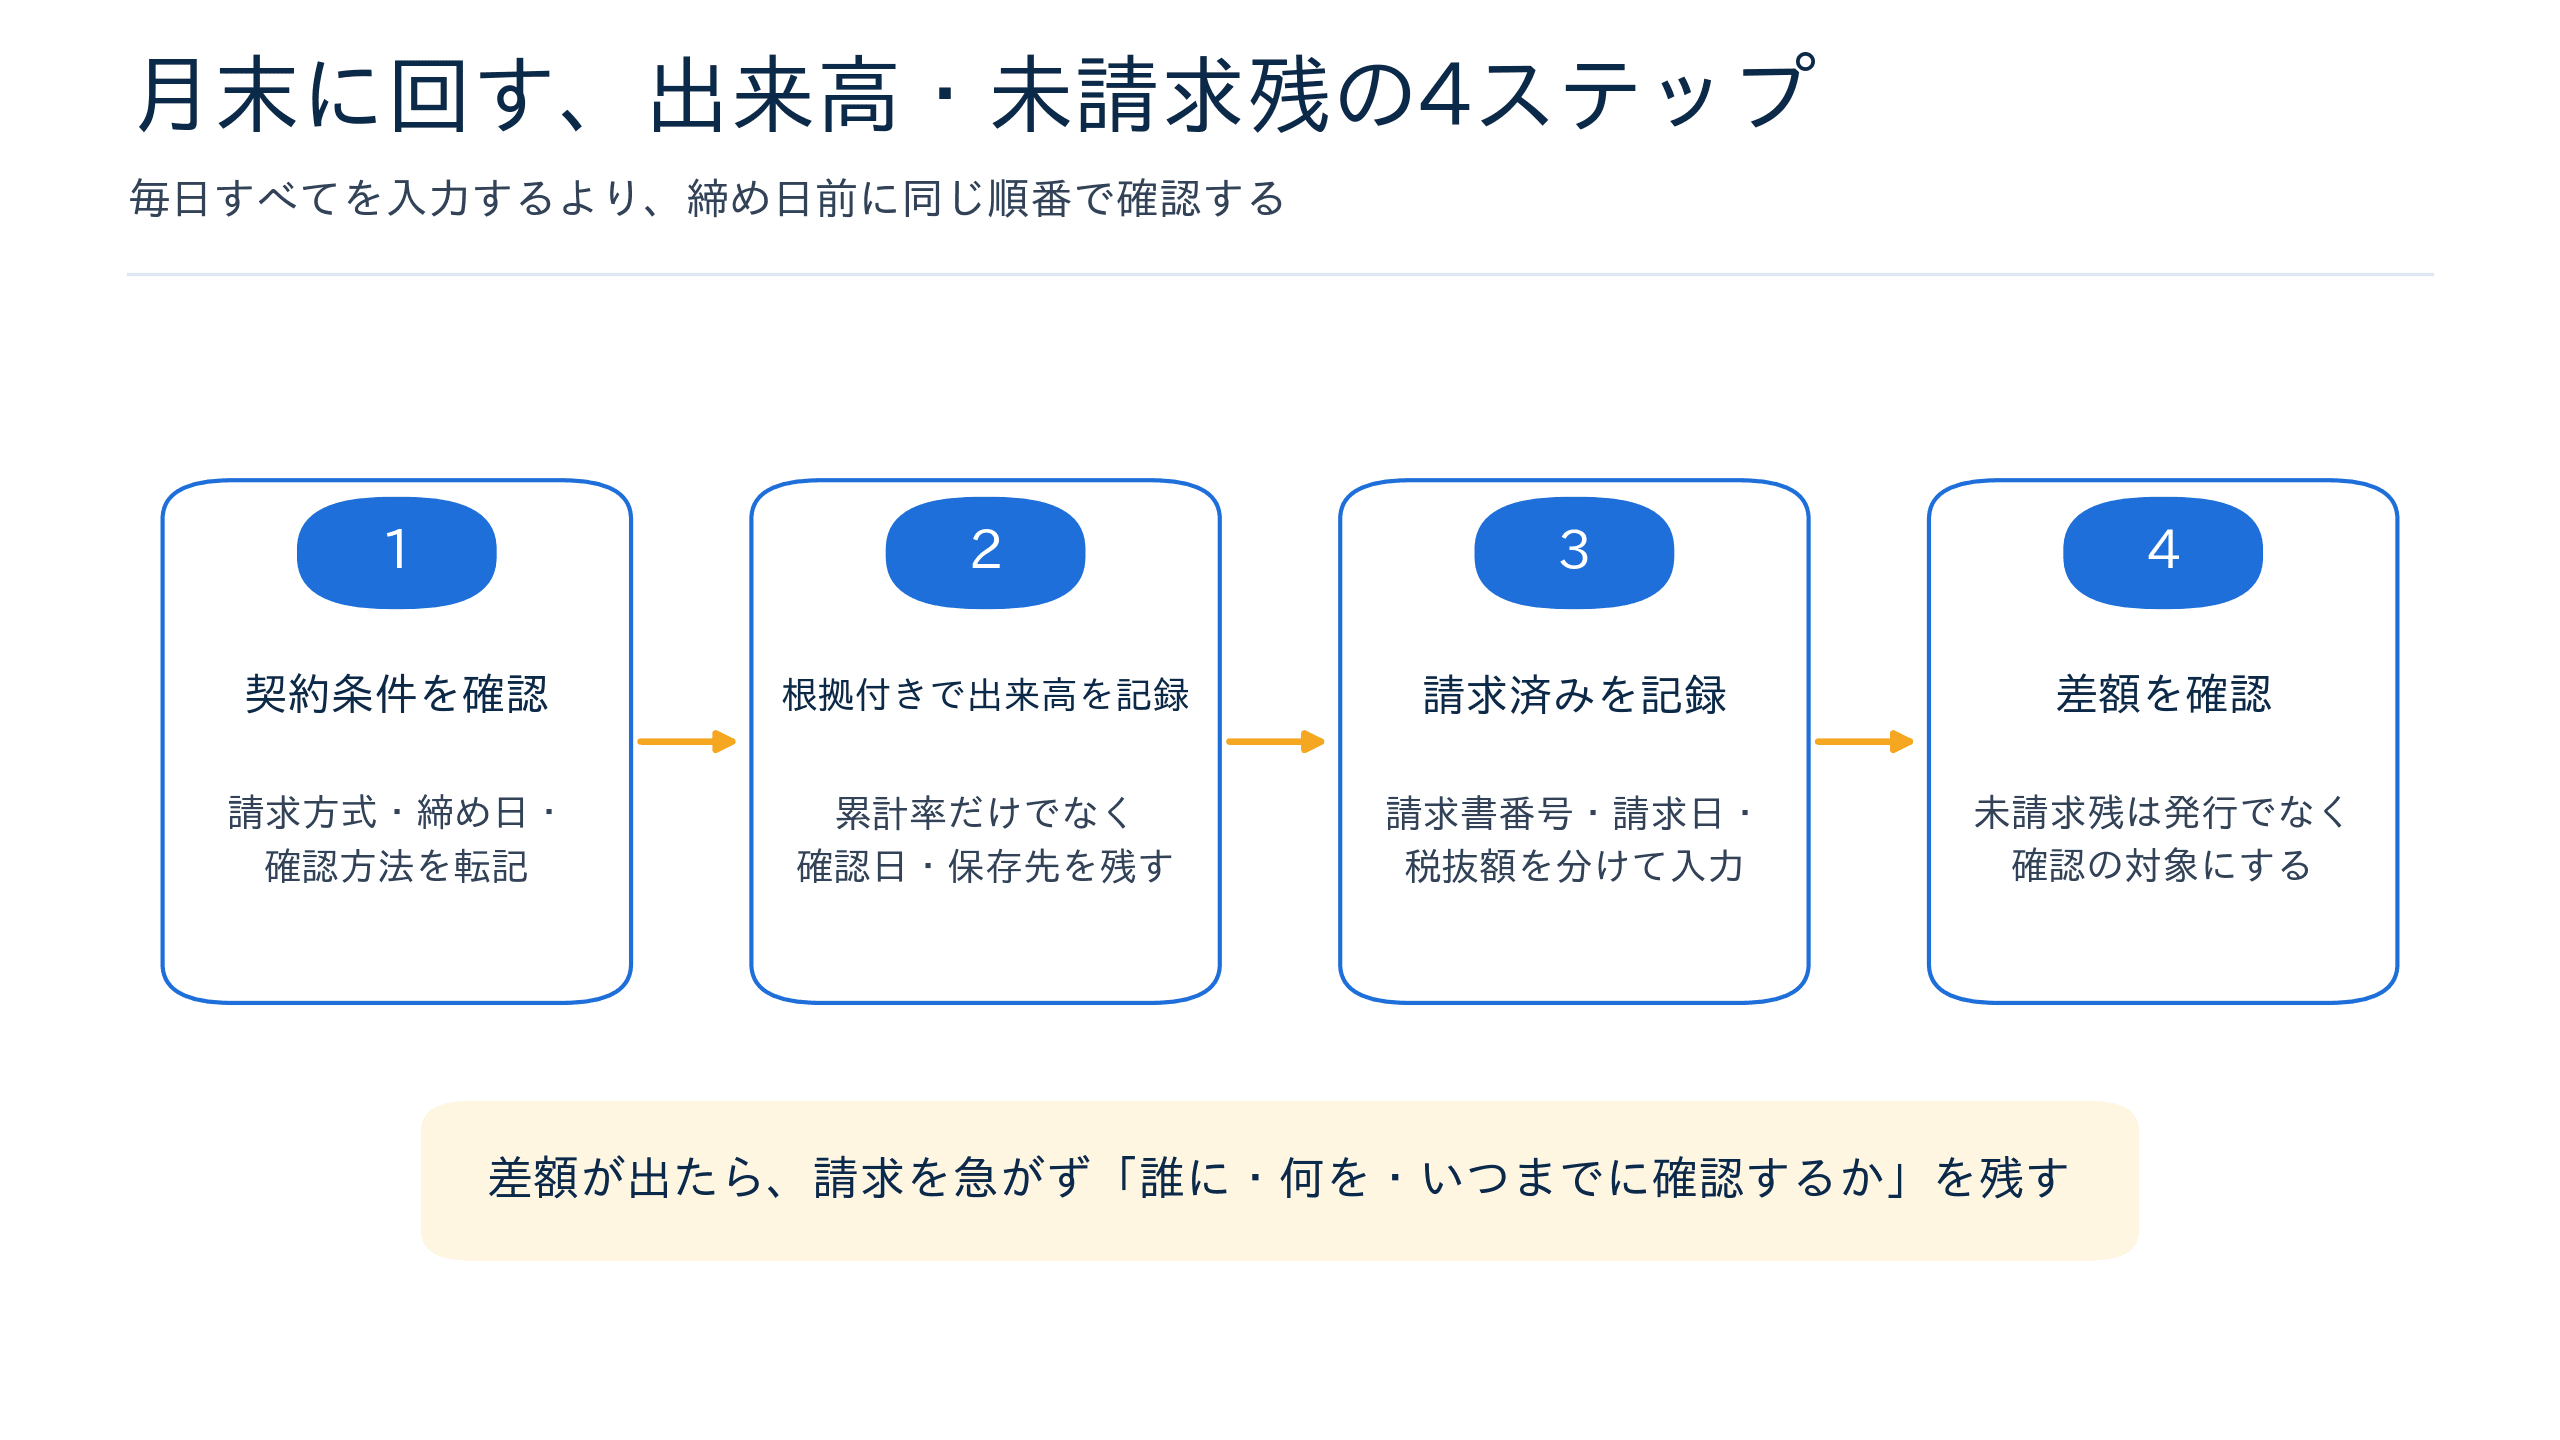
月末に回す、出来高・未請求残の確認は4ステップ
毎日すべてを入力しようとすると続きません。請求の締め日前に、今月動いた工事だけを同じ順番で見直す方が現実的です。請求漏れそのものを探す手順は、建設業の請求漏れ防止|月末に回す4点チェックリストもあわせて参照してください。ここでは、その中でも出来高と請求済額のつながりに絞ります。
ステップ1:契約上の請求条件を先に転記する
工事名・工事番号・契約金額と一緒に、「完成払」「出来高払」「前金+出来高」などの請求方式を記録します。さらに、締め日、請求時期、相手方の確認方法、保留金・前払金の定めがあれば、その要点と契約書の保存先をメモします。
建設業法に基づく契約では、前金払又は出来形部分に対する支払の定めをする場合、その支払の時期・方法が契約書に記載する事項として整理されています(出典:国土交通省「発注者・受注者間における建設業法令遵守ガイドライン 第8版」)。社内表へ「月末」だけを書くのではなく、どの書類のどの条件を見たかまで残しておくと、担当交代時にも確認しやすくなります。
ステップ2:出来高率には、根拠と確認日を添える
出来高率を入れるときは、数字だけを先に決めないことが大切です。「8月31日、内装下地まで確認」「相手方の確認待ち」「写真フォルダの保存先」といった根拠・確認状況を同じ行に残します。出来形の測定や検査が必要な工事なら、その記録も別途保管します。
元請から示された率と、自社の現場感覚が違うこともあります。このとき社内表は、相手を責める道具ではなく、確認した事実をそろえるための台帳です。未確認なら「見込み」と書かず「確認待ち」と残しましょう。進んだ実感を請求額へ直結させないことが、後の差戻しを減らします。
ステップ3:請求済累計は「請求書を発行した行」だけで集計する
出来高確認の記録と請求書の記録を一行に混ぜると、請求していない金額まで請求済として集計してしまいます。月次の記録では、出来高率・根拠・請求書番号・請求日・請求額を分けて持ちます。請求書を発行し、請求日を入れた行だけを請求済累計へ反映させる設計にすると、途中の見込みを混ぜずに済みます。
適格請求書発行事業者として請求書を交付する場合は、相手方の名称、登録番号、取引年月日、取引内容、税率ごとの対価の総額・適用税率、税率ごとの消費税額等といった記載事項を確認します(出典:国税庁「インボイス制度について」)。ただし、インボイスの記載がそろっていても、出来高や契約変更の確認まで済んだことにはなりません。請求書の要件と、契約・施工の確認は別々に扱ってください。
ステップ4:未請求残を「発行」ではなく「確認」の一覧にする
未請求残が大きい行だけを抽出し、次のどれに当たるかを確認します。
- 契約上の請求時期がまだ来ていない
- 出来高・出来形の確認や相手方の承認が残っている
- 請求書は作ったが、請求日・送付履歴を記録していない
- 前払金、保留金、控除、追加・変更の条件を確認していない
- 入力が漏れている、または同じ請求を二重に入力している
原因が分からないまま0円に直したり、請求予定日を推測で入れたりしないでください。「誰に」「いつまでに」「何を確認するか」をメモに残します。請求額の計算や保留金の書き方が必要なら、建設業の出来高払い請求書テンプレートで扱う「請求書1枚」の実務へ分けて確認すると、役割が混ざりません。
追加・変更と保留金は、元の出来高と別に確認する
追加工事や変更工事がある現場では、「作業は終わったから、今月の出来高へ足しておこう」と処理すると、後で何の金額だったか追えなくなります。追加分は、いつ、誰から、どの内容で指示・合意されたか、金額と請求時期は確認済みかを、元の契約とは別のメモで残しましょう。金額や請求時期が確定していないものは、出来高率や未請求残へ無理に混ぜず「条件確認中」としておく方が安全です。
保留金や前払金がある場合も同じです。出来高相当額から一定率を引く、前払金を差し引く、といった計算が契約にあるかどうかは案件ごとに違います。社内表には「保留金あり・契約書第○条を確認」「前払金の精算条件を確認」のように記録し、率を一般的な相場として決めないでください。表の数式が合っていても、契約の対象・控除・精算時期を読み違えれば請求の確認には使えません。
この切り分けをしておくと、月末の一覧では「通常の出来高は確認済みだが、追加分は条件確認中」「請求書は発行済みだが、保留分の精算は完成時」といった状態が見えるようになります。社内で数字を急いで一つにまとめるより、確認待ちの理由を残すことが、次の連絡を早くします。
工期が長い、または請求回数が多い工事では、月末だけでなく週に一度、現場担当と「今週確認できたこと」「まだ確認できないこと」だけを共有すると、締め日前の慌ただしさを抑えやすくなります。ここでも確定していない内容を請求済みにしないことが大切です。日報や写真を集める担当、契約条件を確認する担当、請求書を発行する担当が違っても、工事番号と確認日を共通にしておけば、同じ話を何度も聞き直さずに済みます。
無料Excelで始めるなら、工事一覧と月次記録を分ける
出来高払の請求書を1工事ごとに作るテンプレートは便利です。一方で、複数の現場をまたいで「どの工事に未確認の差額が残っているか」を見るには、横断の一覧が必要です。そこで、この記事では請求書そのものではなく、出来高・請求済累計・未請求残を工事別に見える化する無料Excelを用意しました。
建設業の出来高・未請求残管理テンプレート(無料・登録不要)
工事別に、確認済み出来高・請求済累計・未請求残を月末に確認するExcelです。
請求可否や会計処理を自動判定せず、契約・根拠の確認対象を見える化します。
ファイル形式:Excel(.xlsx)/マクロなし・登録不要
テンプレートは次の5シートです。金額は税抜でそろえ、サンプルはすべて架空のものです。
シート | 役割 | 入力する人のイメージ |
|---|---|---|
管理一覧 | 工事別に契約金額、累計出来高、 | 社長・事務担当 |
月次出来高 | 確認日、出来高率、根拠、 | 現場担当・請求担当 |
原価・粗利 | 出来高相当額と原価累計を社内で比較 | 社長・経理担当 |
設定 | 請求方式や状態の選択肢を確認 | 管理者 |
使い方 | 月末の確認順と注意点を確認 | 全員 |
入力の流れは、管理一覧へ工事番号を登録し、出来高を確認した都度に月次出来高へ一行追加するだけです。管理一覧の累計出来高率は、工事番号ごとの最新確認日(同日なら最後の記録)の率を自動で反映します。月次記録に請求日と請求額を入れたものだけが、管理一覧の請求済累計に反映されます。未請求残が出ても、請求可能額の自動判定はしません。契約条件・根拠・相手方の確認を見直す対象として使ってください。
工事台帳で原価・粗利まで一緒に見たい場合は、建設業の工事台帳テンプレートも参考になります。この記事の表は「請求前の確認」を担い、請求書・入金消込・会計帳簿を置き換えるものではありません。
原価と並べるときも、出来高相当額を会計数字と決めつけない
工事が70%進んでいるのに原価が80%出ている、といった比較は、赤字の兆しや資金の詰まりに早く気づく材料になります。原価・粗利シートでは、出来高相当額から社内集計の原価累計を引いて、見込みの開きを確認できます。
ただし、この数字は日常の経営判断のための見える化です。工事進行基準などの会計処理、売上計上の時期、消費税の処理は、契約の実態や採用する会計方針により異なります。「表で70%と出たから、会計上も70%を売上にする」とは判断しないでください。月次で数字を締める運用と決算・税務の判断は切り分け、後者は顧問税理士・会計士へ相談しましょう。
また、請求済額と実際の入金は別です。請求書を発行した後は、入金予定日・実入金額・差額を工事・請求単位で照合する必要があります。出来高管理表に入金済みまで詰め込むより、役割を分けて工事番号でつなげる方が、少人数でも更新を続けやすくなります。
よくある質問
出来高率は誰が決めますか?
契約や工事の運用により異なります。現場の記録をもとに自社で把握する場合も、相手方の確認や検査を要する場合もあるため、契約書・注文書と相手方の指示を確認してください。社内表には、率だけでなく確認日と根拠を残します。
未請求残が出たら、すぐ請求書を出してよいですか?
未請求残は出来高相当額と請求済累計の差額であり、請求可能額の確定ではありません。締め日、確認・承認、前払金や保留金、追加変更の条件を確認してから請求判断をします。判断に迷う契約条件は、取引先や専門家へ確認してください。
出来高払と完成払の工事を同じ表で管理できますか?
管理できます。請求方式と請求時期・条件の列を分け、完成払の工事は引渡し・検査などの確認事項を記録します。同じ「未請求残」でも、次に確認する条件が異なることをメモへ残すのがポイントです。
未請求残は会計上の売掛金や未収入金と同じですか?
同じとは限りません。この表の未請求残は社内の管理用差額で、会計上の債権・売上の認識は契約内容と会計方針に基づきます。正式な仕訳や決算処理は税理士・会計士へ確認してください。
まとめ:月末に「進んだ分」と「請求した分」を一緒に確認する
建設業の出来高管理は、進捗率を報告するだけの仕事ではありません。契約上の請求条件、確認済みの出来高、請求済累計、未請求残を工事番号でつなげ、次に確かめることを残す仕組みです。
まずは今月動いた工事だけを一覧に並べ、出来高相当額と請求済累計の差額を見てみましょう。差額が見つかったら、数字を都合よく合わせず、契約・根拠・請求書のどこを確認するかを一行で残します。この繰り返しが、請求漏れと資金の見通しを整える土台になります。
建設業の出来高・未請求残管理テンプレート(無料・登録不要)
工事別に、確認済み出来高・請求済累計・未請求残を月末に確認するExcelです。
請求可否や会計処理を自動判定せず、契約・根拠の確認対象を見える化します。
ファイル形式:Excel(.xlsx)/マクロなし・登録不要