
保険料控除申告書の記入例を、従業員を雇う中小建設会社の給与担当向けに解説します。令和8年分の生命保険・地震保険・社会保険料・iDeCo等の欄と証明書の確認順、回収から保管までの実務、11月30日以前に年末調整する場合の注意点を国税庁資料に沿って整理します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結
保険料控除申告書の記入例|まずは令和8年分の様式と証明書をそろえる
秋になると、現場から戻った職人や事務員に年末調整の書類を配り、生命保険料控除証明書を回収する時期になります。少人数の建設会社では、給与担当が現場の勤怠確認や請求書処理も兼ねていることが多く、「どの保険を書いてもらうのか」「証明書がない人をどうするか」が後回しになりがちです。
この記事では、令和8年分の保険料控除申告書の記入例を、従業員から書類を回収する会社側の視点で整理します。最初に大切なのは、前年の控えを写すことではなく、国税庁の令和8年分の申告書・記載例と、その人の控除証明書を並べることです。契約区分や支払額は人によって異なるため、会社が推測で埋めないようにします。
保険料控除申告書は誰が、いつまでに提出するのか
保険料控除申告書は、年末調整で保険料控除を受けようとする給与所得者本人が、給与の支払者である会社へ提出する書類です。国税庁は提出時期を「その年最後に給与等の支払を受ける日の前日まで」と案内しています(出典:国税庁「給与所得者の保険料控除の申告」)。
ここでいう提出時期と、会社が設定する社内締切は別です。12月の給与計算を早めに確定する会社なら、証明書の再発行や差戻しに使える日数を見込んで、11月中などに社内締切を置きます。ただし、会社都合で早く回収するからといって、従業員の控除内容を推測して処理してよいわけではありません。
提出先は会社です。会社は原則として税務署から提出を求められた場合を除き、申告書を税務署へ提出するのではなく保管します(出典:国税庁「給与所得者の保険料控除の申告」)。回収した書類は氏名・保険契約等の個人情報を含むため、現場の共有棚などではなく、給与関係書類として保管場所と閲覧者を決めておくと安心です。
令和8年分で先に確認したい3点
1. 令和8年分の申告書と記載例を使う
様式の欄や注意書きは、税制改正により年度ごとに変わることがあります。国税庁は令和8年分の「給与所得の保険料控除申告書」と記載例を公開しています。前年分のPDFや、保険会社が前年に配布した案内だけで確認せず、当年分の公式ページを起点にしてください(出典:国税庁「令和8年分 年末調整のしかた」)。
2. 23歳未満の扶養親族がいる場合の生命保険料控除特例欄
令和8年分の保険料控除申告書では、生命保険料控除欄に「年齢23歳未満の扶養親族を有する場合」の特例に対応する記載欄が追加されています(出典:国税庁「変更を予定している年末調整関係書類」)。
この欄は、子どもがいる従業員全員に自動的な追加控除を約束するものではありません。申告書の注意書き、保険料控除証明書、本人の扶養関係を確認し、判断に迷う場合は年末調整Q&Aや税務署・税理士に確認してください。
3. 11月30日以前に年末調整する場合の読み替え注意
令和8年分について、11月30日以前に年末調整を行う場合、国税庁は申告書裏面の「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例についてのご注意」3の「62万円以下(給与だけの場合は給与収入136万円以下)」を、「58万円以下(給与だけの場合は給与収入123万円以下)」と読み替えるよう案内しています(出典:国税庁「給与所得者の保険料控除の申告」)。
これは申告書の全ての金額や欄を一律に書き換える指示ではありません。早期に年末調整を行う会社は、対象がこの特例の注意書き3であることを給与担当と確認し、年末調整を実行する日も記録に残します。
記入例の見方|4つの欄を証明書と照らす
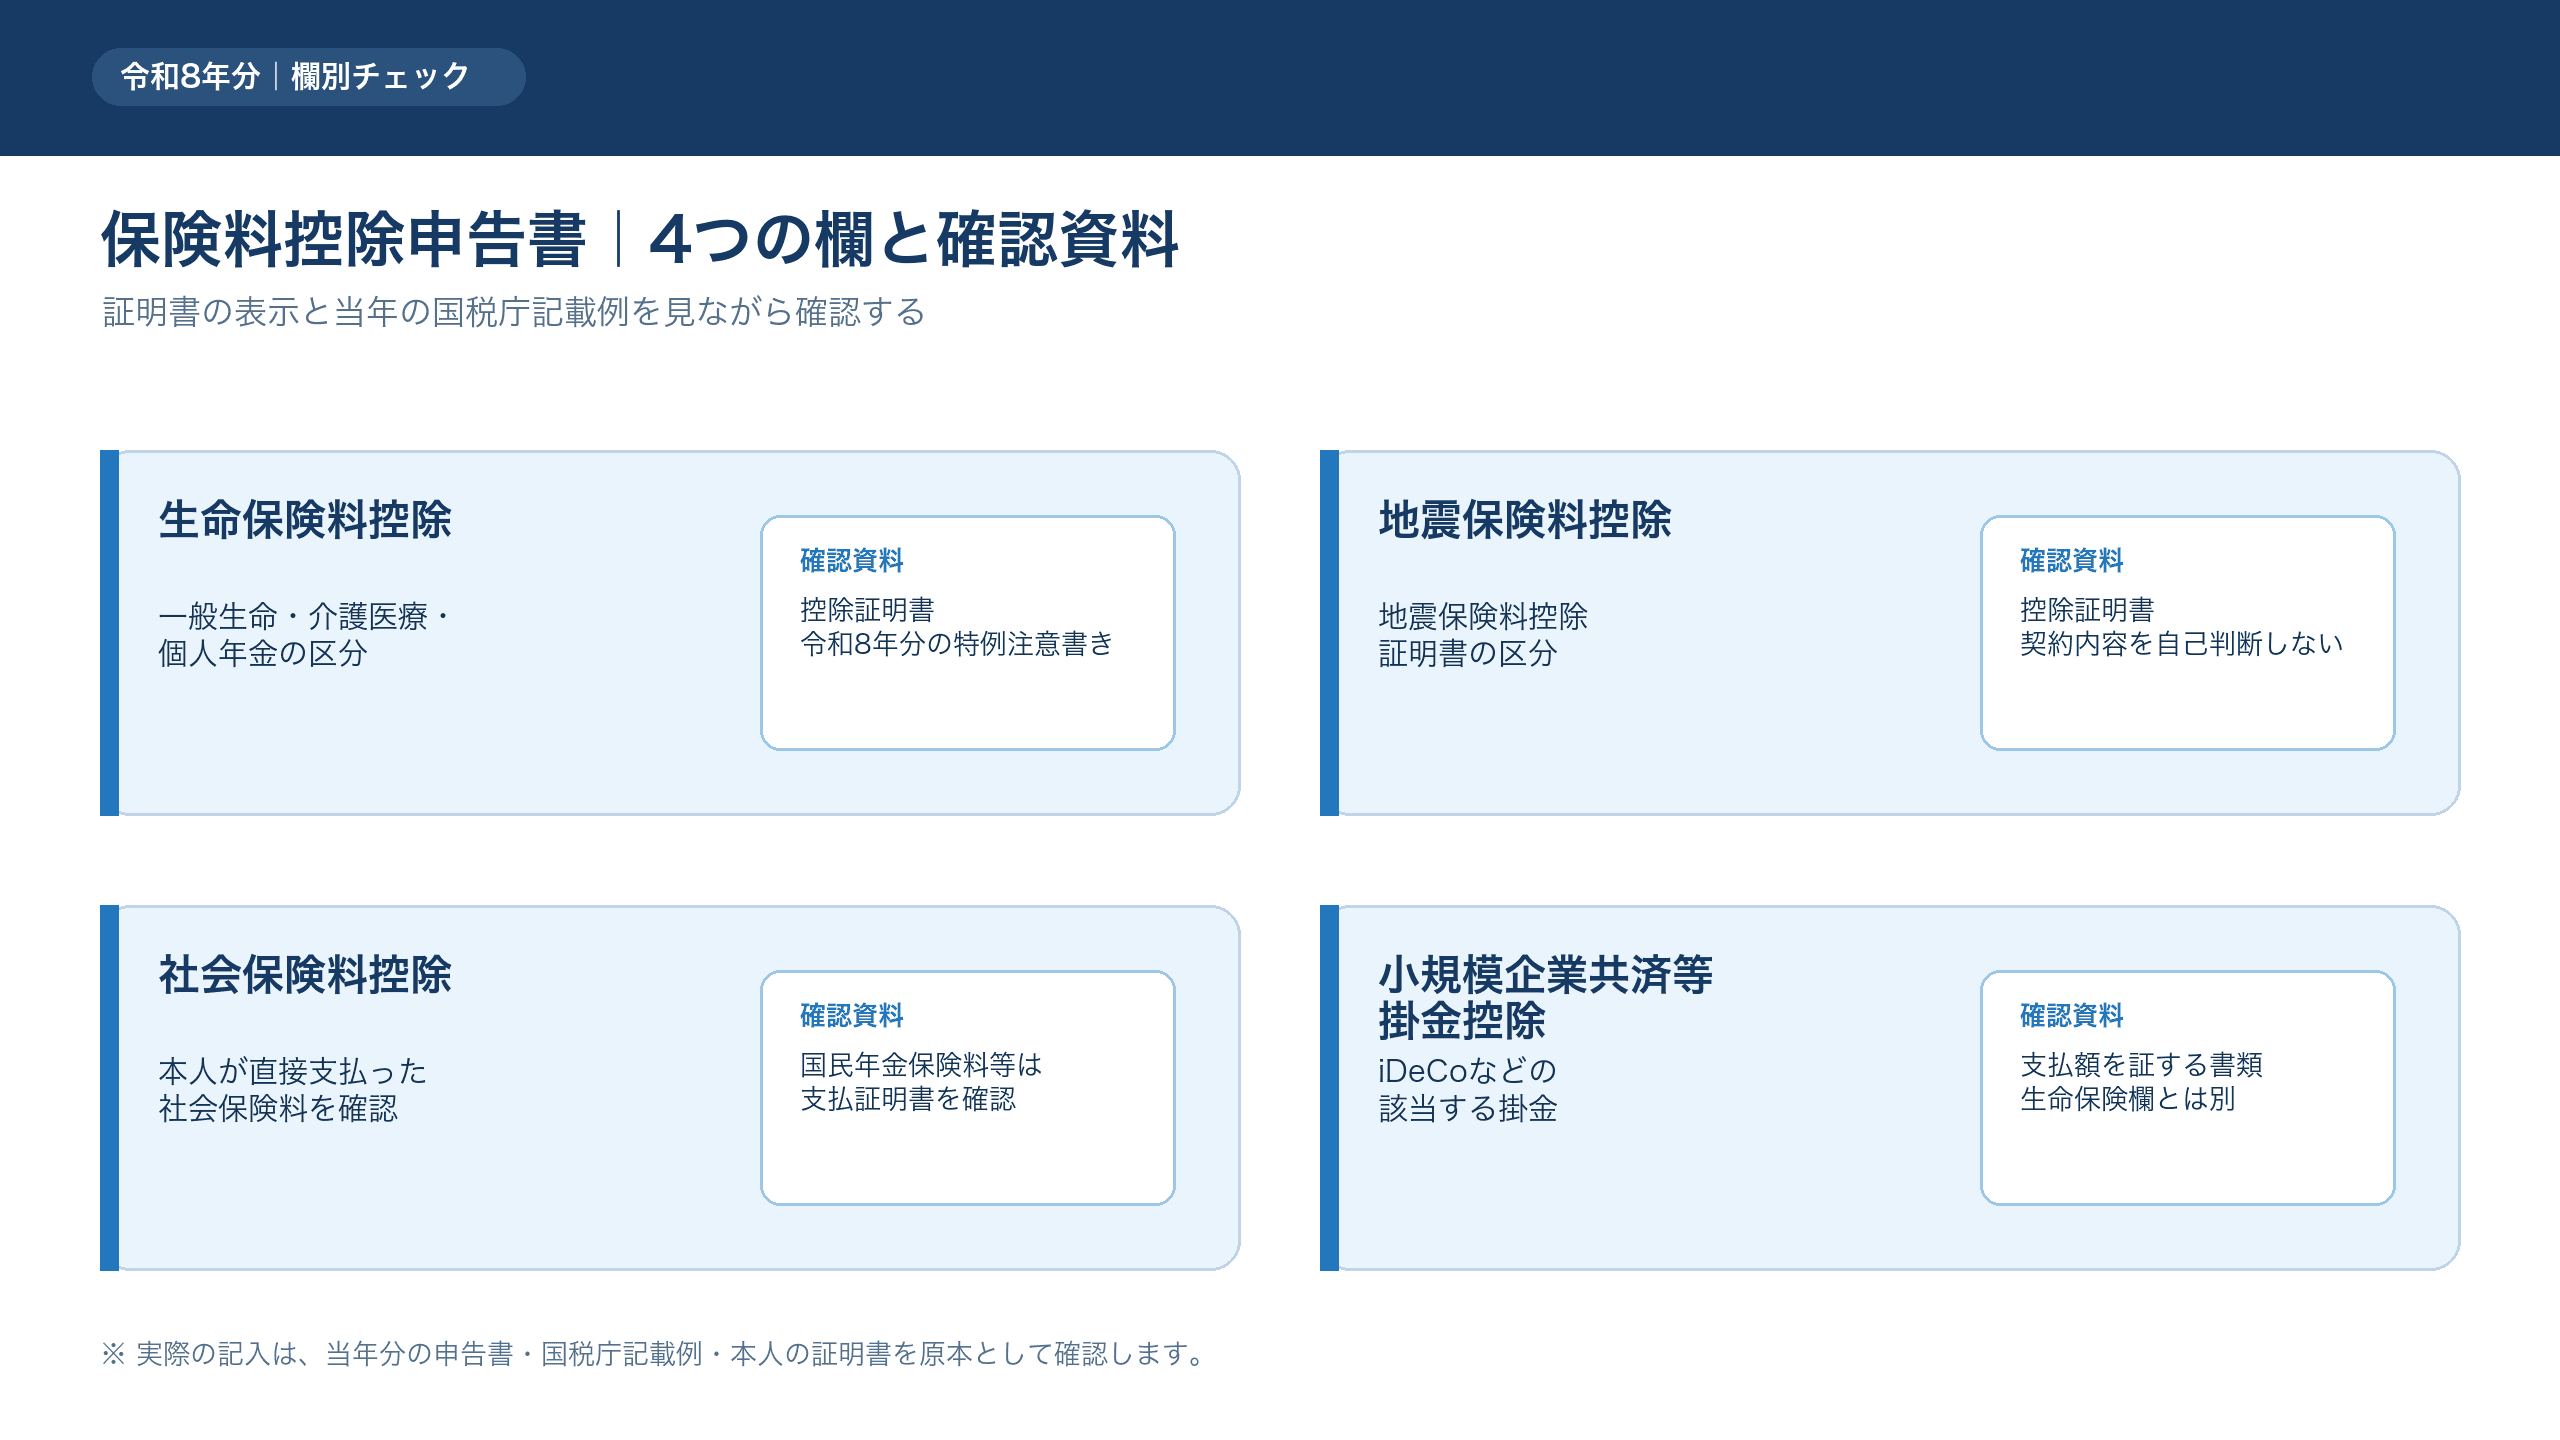
保険料控除申告書は、数字を暗算して埋めるための表ではありません。保険会社、年金機関などから届く証明書を見ながら、該当する欄を確認します。会社が行うべきなのは、契約者・区分・金額を個別に税務判断することではなく、記載漏れや証明書との明らかな不一致を本人へ戻すことです。
生命保険料控除欄
生命保険料控除欄では、一般の生命保険料、介護医療保険料、個人年金保険料など、控除証明書に表示された区分を確認します。新旧契約の扱いや計算欄もあるため、「生命保険だから同じ欄」と決めつけず、当年分の国税庁記載例と証明書の表示に沿って記入します。
会社側は、保険会社名や証明書の支払額が未記入のままになっていないか、特例欄に記入がある場合は注意書きも確認したかを見ます。一方で、控除額がいくらになるかを保険の種類だけで断定するのは避けましょう。
地震保険料控除欄
地震保険料控除欄は、地震保険料控除証明書の区分を確認して記載します。火災保険に地震保険が付帯している場合でも、すべての保険料を地震保険料として扱うわけではありません。証明書の記載どおりに転記することが基本です。
社会保険料控除欄
給与から毎月控除している健康保険料、厚生年金保険料などは、会社の給与記録に基づいて年末調整で把握します。保険料控除申告書で特に確認したいのは、従業員本人が直接支払った社会保険料です。たとえば国民年金保険料等について控除を受ける場合、支払金額を証する書類を1部提出する必要があります(出典:国税庁「給与所得者の保険料控除の申告」)。
「社会保険料ならすべて証明書を付ける」と一律に案内するのも、「給与天引きの社会保険料をもう一度書く」と考えるのも正確ではありません。誰が、どの保険料を、どの方法で支払ったのかを本人に確認し、国税庁の説明に沿って扱います。
小規模企業共済等掛金控除欄
iDeCo(個人型確定拠出年金)の掛金など、該当する小規模企業共済等掛金控除はこの欄で確認します。生命保険料控除欄とは別の欄です。国税庁は小規模企業共済等掛金控除を受ける場合にも支払金額を証する書類を1部提出するよう案内しています(出典:国税庁「給与所得者の保険料控除の申告」)。
建設会社の給与担当が行う回収・確認の5ステップ
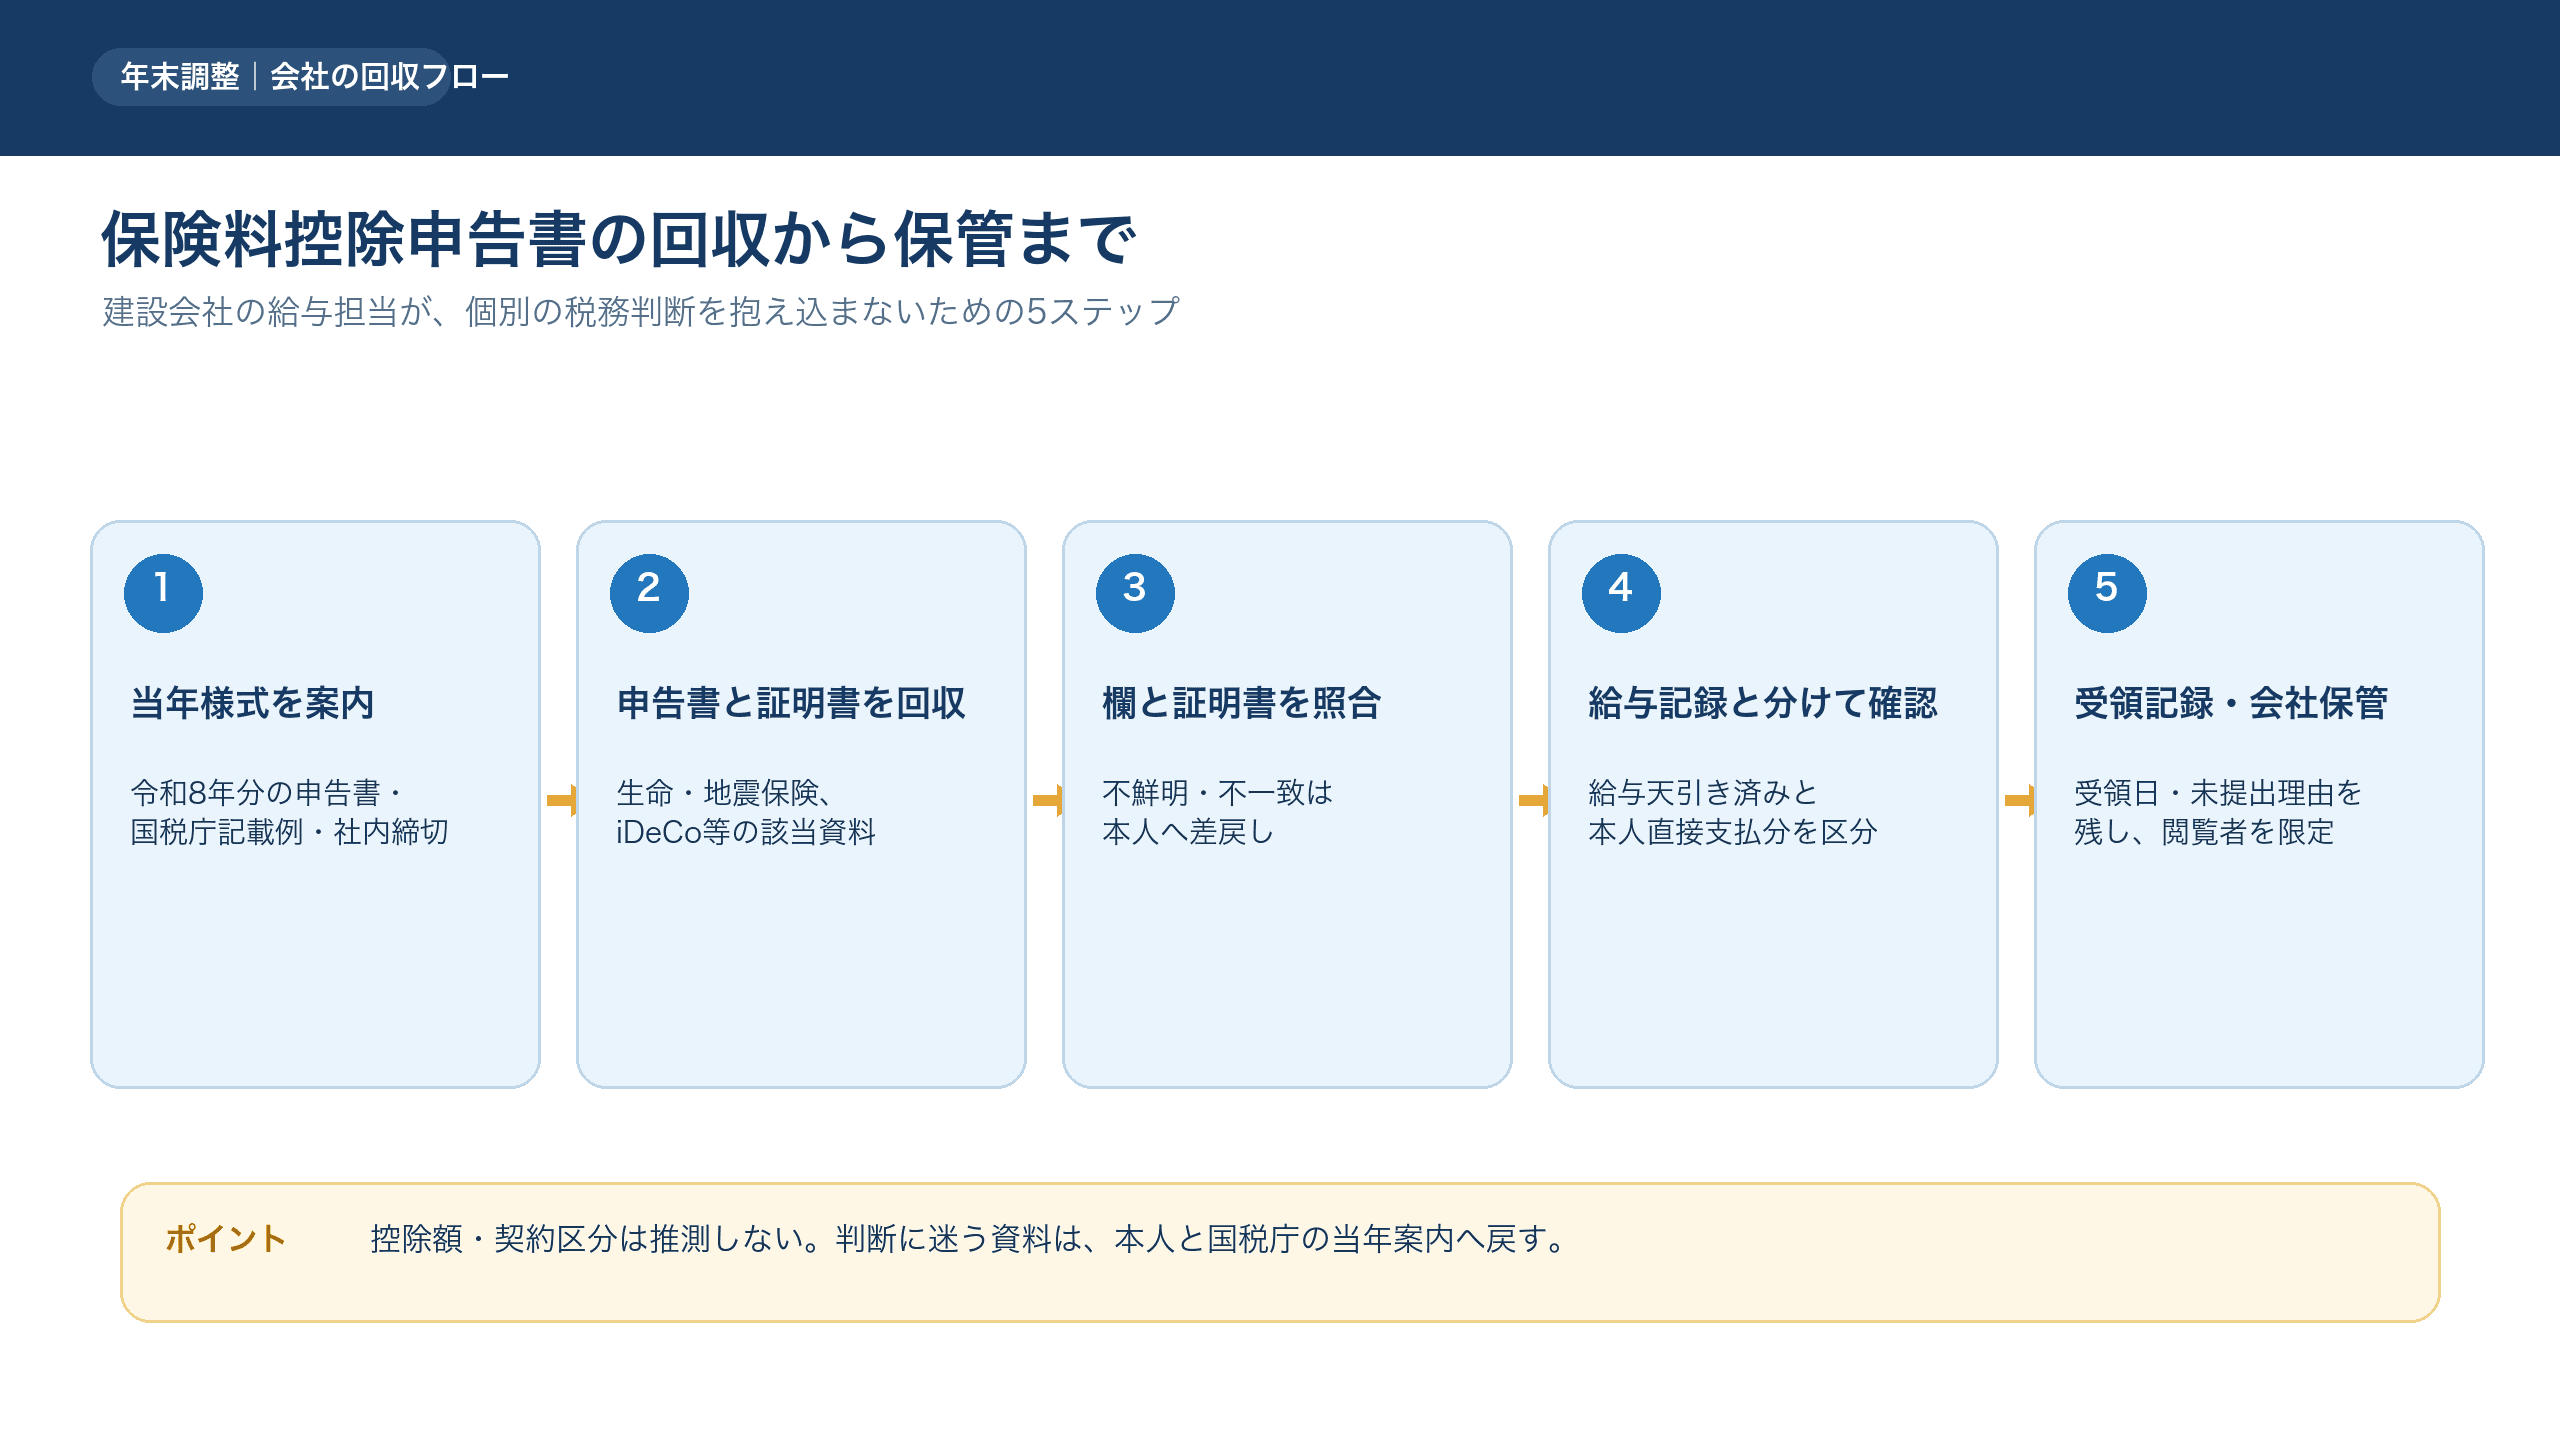
現場の繁忙期に書類を一斉回収すると、記入済み申告書だけが集まり、肝心の証明書が届かないことがあります。次の順番に分けると、年末調整の直前に判断を抱え込むのを防げます。
- 対象者へ、当年分の様式・国税庁記載例・社内締切を同時に案内する。 前年の控えを写すだけではなく、証明書を添える必要があることを伝えます。
- 申告書と証明書をセットで回収する。 生命保険料、地震保険料、小規模企業共済等掛金、国民年金保険料等は、該当する場合の証明書を確認します。
- 記載欄と証明書の表示を照合する。 契約区分・保険会社名・支払額などに見逃せない差があれば、会社が補正せず本人へ確認します。
- 給与天引き済みと本人直接支払分を分ける。 給与システムにある社会保険料と、申告書で確認する本人支払分を二重に扱わないようにします。
- 差戻し理由と受領日を残し、会社で保管する。 誰のどの資料が未提出かを一覧化し、後から説明できる状態にします。
建設業の法定福利費は、見積書上の会社負担と、従業員の年末調整で扱う所得控除を混同しやすい論点です。工事見積での扱いを整理したい場合は、法定福利費の計算と見積書への書き方を別途確認してください。
採用した職人を雇用として受け入れる段階の社会保険・労働保険の確認とは、年末調整の保険料控除申告書は別の業務です。加入・雇用形態の整理が必要な場合は、一人親方が人を雇うとき|常用・請負・雇用の違いと社会保険の分岐点も参照してください。
証明書がない、期限に間に合わないときの対応
証明書を紛失した従業員がいるときは、保険会社、年金機関などへ本人が再発行の可否と所要日数を確認します。会社が前年額や月払額から控除額を推測して埋めると、後で訂正が必要になるおそれがあります。
年末調整で処理できるかどうか、後からどの手続が必要かは、保険料の種類、証明書の状況、年末調整を行った日などで変わります。提出期限が迫っている場合ほど、国税庁の令和8年分 年末調整Q&A・チェック表と、税務署または税理士への確認を優先してください。
よくある確認事項
給与から天引きした社会保険料も申告書に書く?
給与から控除済みの社会保険料は会社の給与記録で把握するものです。一方、申告書では本人が直接支払った保険料について確認が必要になる場合があります。どちらに当たるかを、支払方法と国税庁の案内で確認してください。
家族名義の保険証明書があれば、従業員本人が書ける?
契約者名、保険料負担者、保険の区分などによって取扱いが変わり得ます。会社側で名義だけを見て可否を決めず、証明書・国税庁記載例を本人と確認し、必要なら税務署や税理士へ相談してください。
電子データで届いた控除証明書はどう扱う?
年末調整手続を電子化する場合の提供方法を含め、会社の受領方法は国税庁の最新案内と社内の個人情報管理ルールに沿って決めます。PDFをメールや私用チャットに置きっぱなしにしないよう、提出経路・保存先・閲覧権限を定めておくことが大切です。
まとめ|「様式・記載例・証明書」を同じ年度で確認する
保険料控除申告書の確認で最も避けたいのは、前年の記入内容だけを写し、当年の証明書や様式の注意書きを見ないことです。令和8年分は、23歳未満の扶養親族がいる場合の生命保険料控除特例欄があり、11月30日以前に年末調整する会社には限定的な読み替え注意もあります。
まずは、当年分の国税庁様式・記載例、申告書、証明書を1人分ずつセットにするところから始めましょう。給与担当が判断しきれない契約区分や控除額は、推測で埋めず、税務署・税理士などの専門家に確認することが安全です。