
労働保険の年度更新を建設業向けに解説します。令和8年度の提出期間、継続事業・一括有期事業・雇用保険のみの分け方、元請工事の集計、一括有期事業報告書と総括表、労務費率を使う際の確認点を一次資料で整理します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結
年度更新の書類が届いてから工事台帳や給与データを集め始めると、「どの工事を入れるのか」「下請工事も書くのか」「賃金をそのまま足すのか」で手が止まりがちです。建設業は、元請工事をまとめて扱う一括有期事業という仕組みがあり、一般的な継続事業と同じ感覚で集計すると混同が起きやすい業種です。
労働保険 年度更新の書き方で大切なのは、最初に計算を始めることではありません。自社の労働保険番号で、継続事業用・一括有期事業(建設の事業)用・雇用保険のみ用のどれを確認するかを分け、元請/下請、前年度に終了した工事、賃金又は請負金額の資料をそろえることです。この記事では、令和8年度の厚生労働省案内をもとに、建設会社が申告書に着手する順序を整理します。
結論:申告期間は毎年6月1日から7月10日。確定と概算を同時に扱う
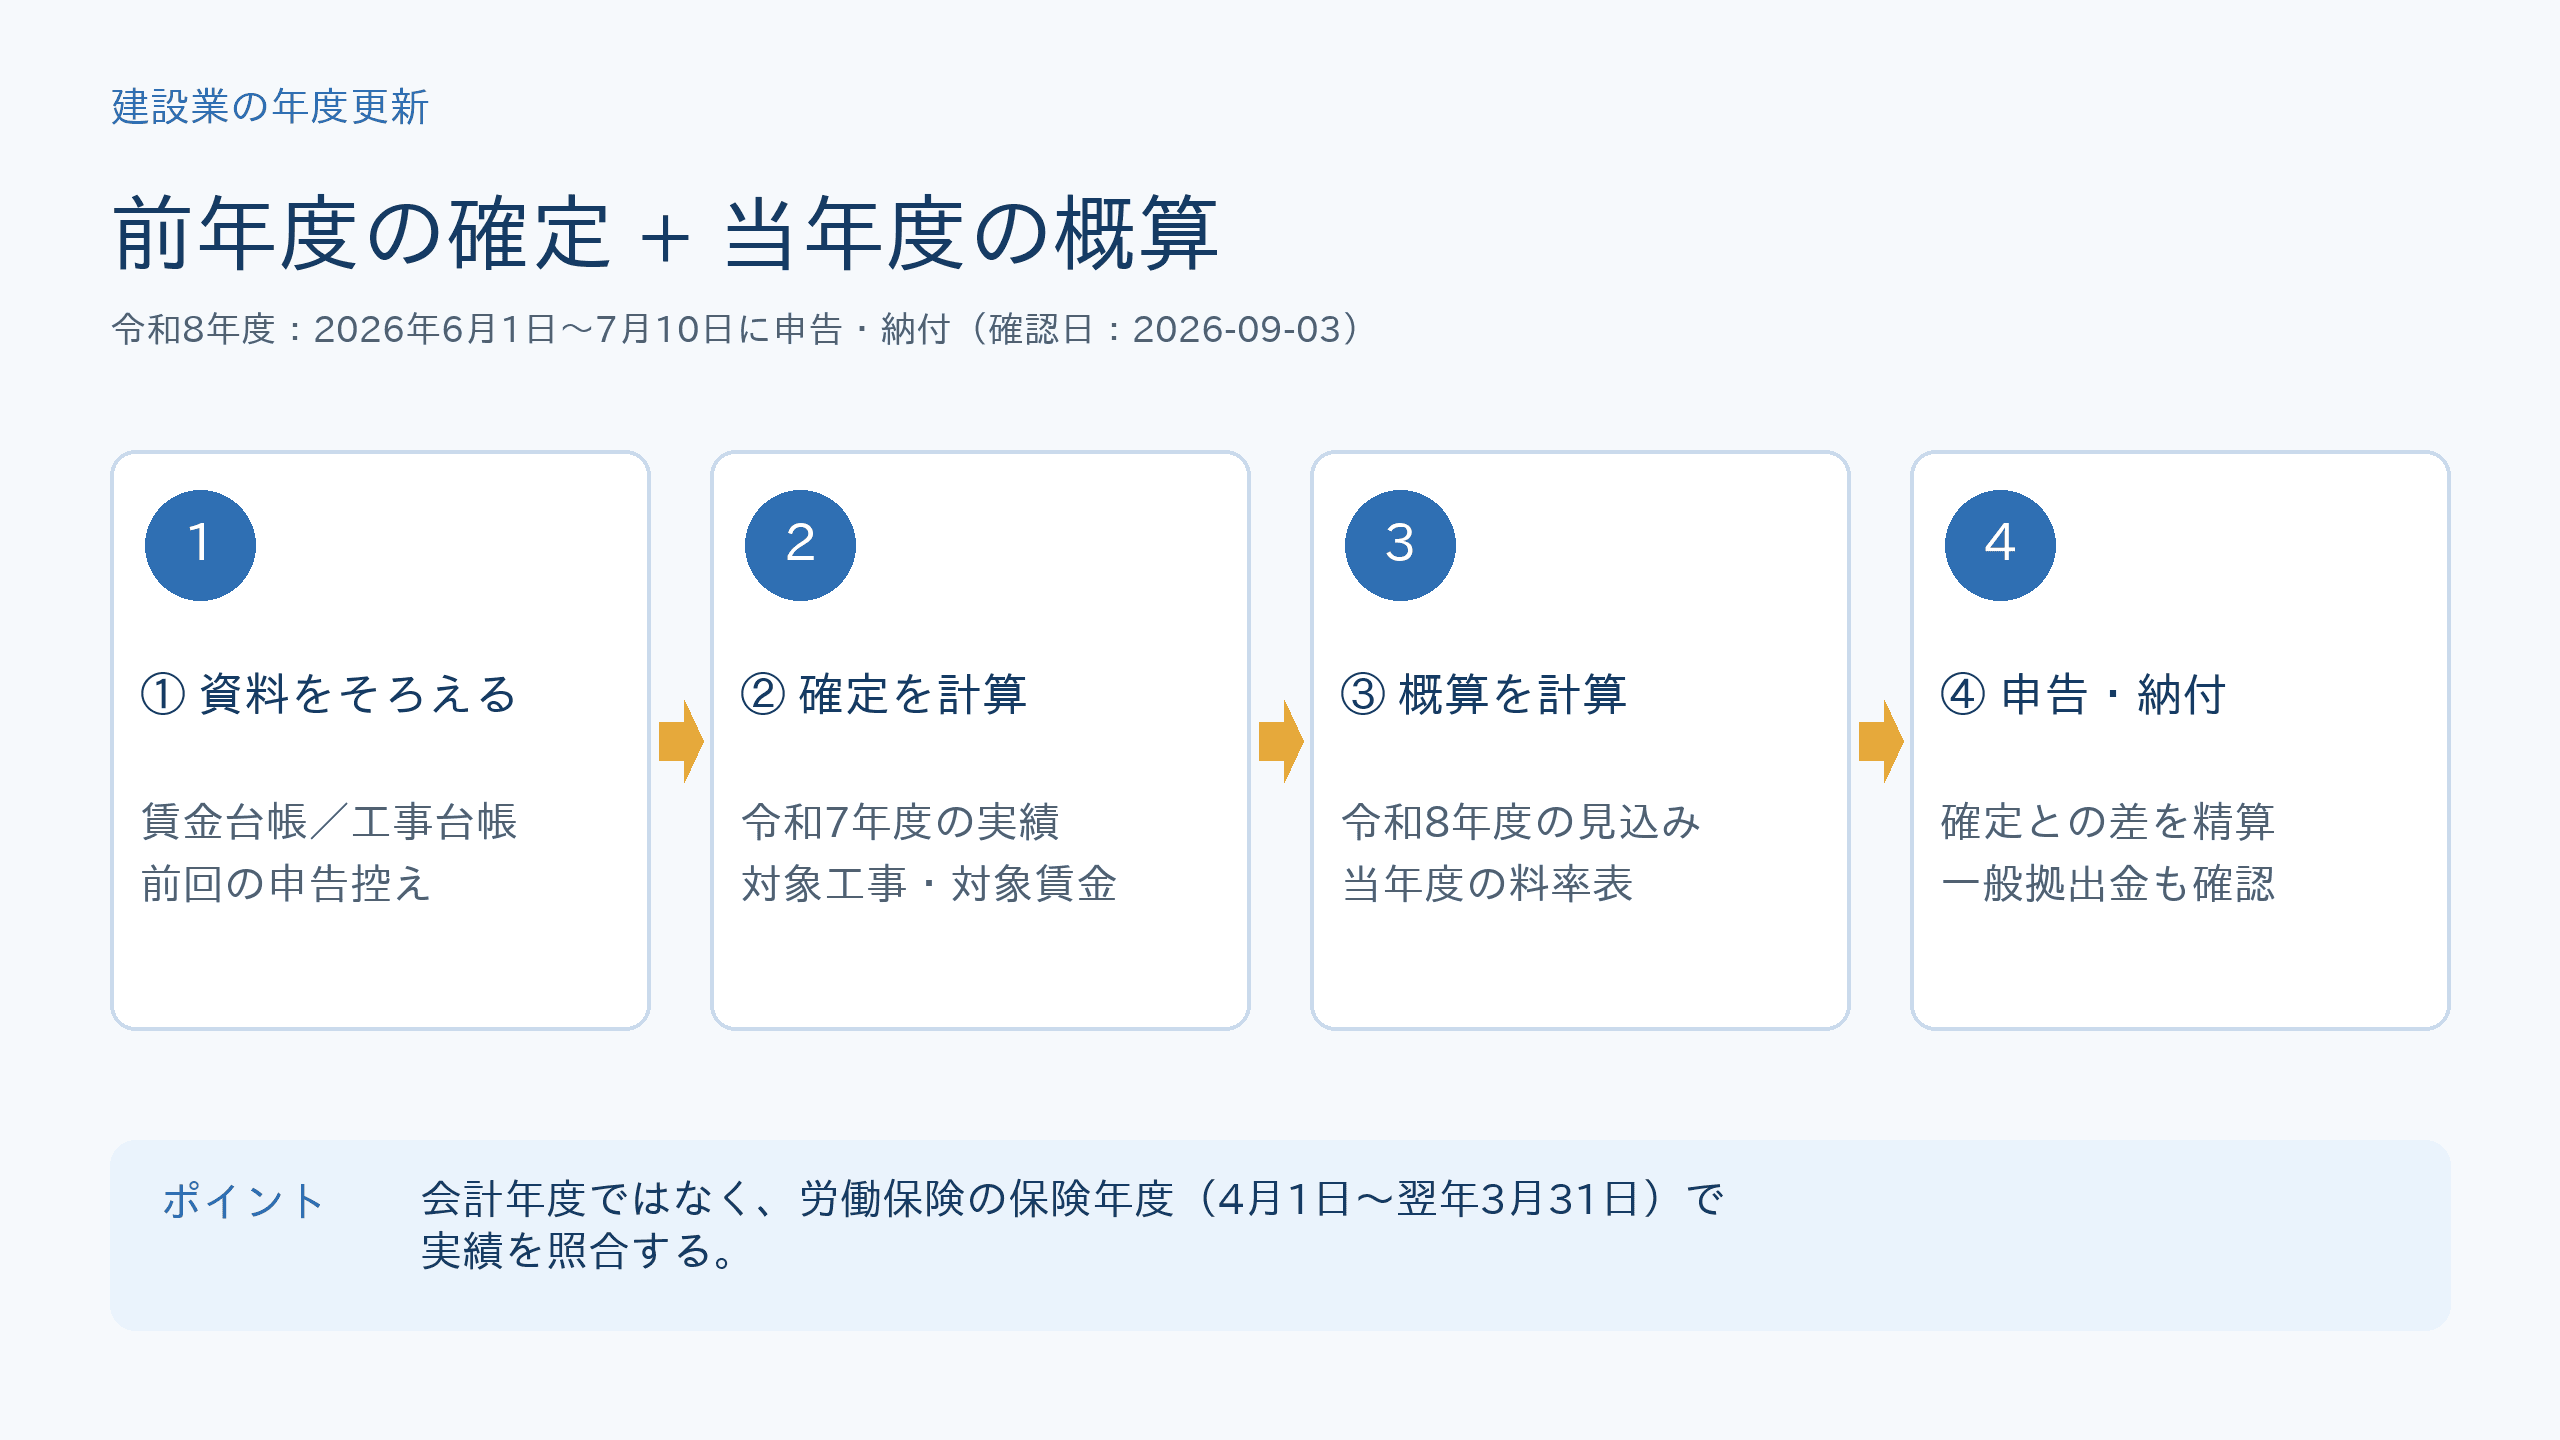
労働保険の年度更新は、毎年6月1日から7月10日まで(7月10日が土曜・日曜・祝日に当たる場合は翌月曜日)に申告・納付を行う手続きです(出典:福島労働局「労働保険とは」)。令和8年度(2026年度)分の期間は2026年6月1日(月)から7月10日(金)までで、すでに終了しています。次の令和9年度分も同じ時期に実施される見込みですが、正確な日程はその年度の厚生労働省案内でご確認ください(出典:厚生労働省「労働保険年度更新に係るお知らせ」)。申告書は郵送・窓口・電子申請で受け付けられています。
年度更新では、前年度(令和7年度)の実績から確定保険料を計算し、当年度(令和8年度)に見込む額で概算保険料を申告します。確定額と前回納めた概算額との差を精算し、新しい年度の概算額も合わせて扱う手続です。石綿健康被害救済法に基づく一般拠出金も年度更新で申告・納付します(出典:厚生労働省「労働保険料の申告・納付」)。
ここでいう「前年度」は会計年度ではなく、労働保険の保険年度である4月1日から翌年3月31日です。令和8年度の書類では、原則として令和7年度分の確定と令和8年度分の概算を並べて確認します。次年度は開始日・終了日が休日との関係で変わる可能性があるため、その年度の厚生労働省案内を見直してください。
書き始める前にそろえる4つの資料
申告書の欄を埋める前に、次の資料を同じ年度でそろえます。会社によって保管場所は異なりますが、年度更新だけのために数字を作り直さないよう、工事・給与・前回申告を照合できる状態にするのが目的です。
- 前年の年度更新控えと労働保険番号が分かる書類:今回の保険関係、業種番号、前回の概算額を確認します。
- 賃金台帳・給与計算資料・算定基礎賃金集計表:継続事業や雇用保険のみの計算で、対象となる賃金を集計する土台です。役員報酬や外注費を機械的に混ぜないでください。
- 工事台帳・工事経歴書・請負契約書・総勘定元帳:一括有期事業を確認する場合に、元請工事の開始・終了、請負金額の変更、追加・付帯工事、支給材・控除物などを照合します。
- 前年度に作成した一括有期事業報告書・総括表、または作成途中の一覧:工事を1件ずつ拾った根拠を残し、申告書の数字へつなげます。
元請工事については、工事台帳だけで終わらせず、請負代金の変更・追加や付帯工事を関係書類で確認します。労働局の令和8年度案内も、こうした資料により算入漏れがないよう注意を呼びかけています(出典:兵庫労働局「令和8年度年度更新・一括有期事業」)。
日常の記録を後から突き合わせる負担が大きい会社は、工事ごとの開始・終了・元請/下請・契約変更を毎月更新する運用にしておくと、年度更新の集計が安定します。ただし、入力した記録だけで区分を自己判断せず、最終的には当年度の案内・自社の保険関係を確認してください。
建設業で最初に分けるのは「継続・一括有期・雇用保険のみ」
厚生労働省は年度更新の書き方を、継続事業用、雇用保険用、一括有期事業用に分けて案内しています(出典:厚生労働省「労働保険年度更新に係るお知らせ」)。建設業だから一律に一括有期事業用になる、という意味ではありません。送付された申告書・自社の保険関係・元請工事の有無を確認して分岐します。
まず確認する区分 | 着手時に見る資料 | 混同しやすい点 |
|---|---|---|
継続事業用 | 賃金台帳、算定基礎賃金集計表、 | 工事現場があるだけで一括有期用に変わるわけではない |
一括有期事業(建設)用 | 元請工事の工事台帳、報告書、 | 下請として施工した工事を元請工事と同じ一覧に入れない |
雇用保険のみ用 | 雇用保険用の申告書・ | 労災保険を含む書式、 |
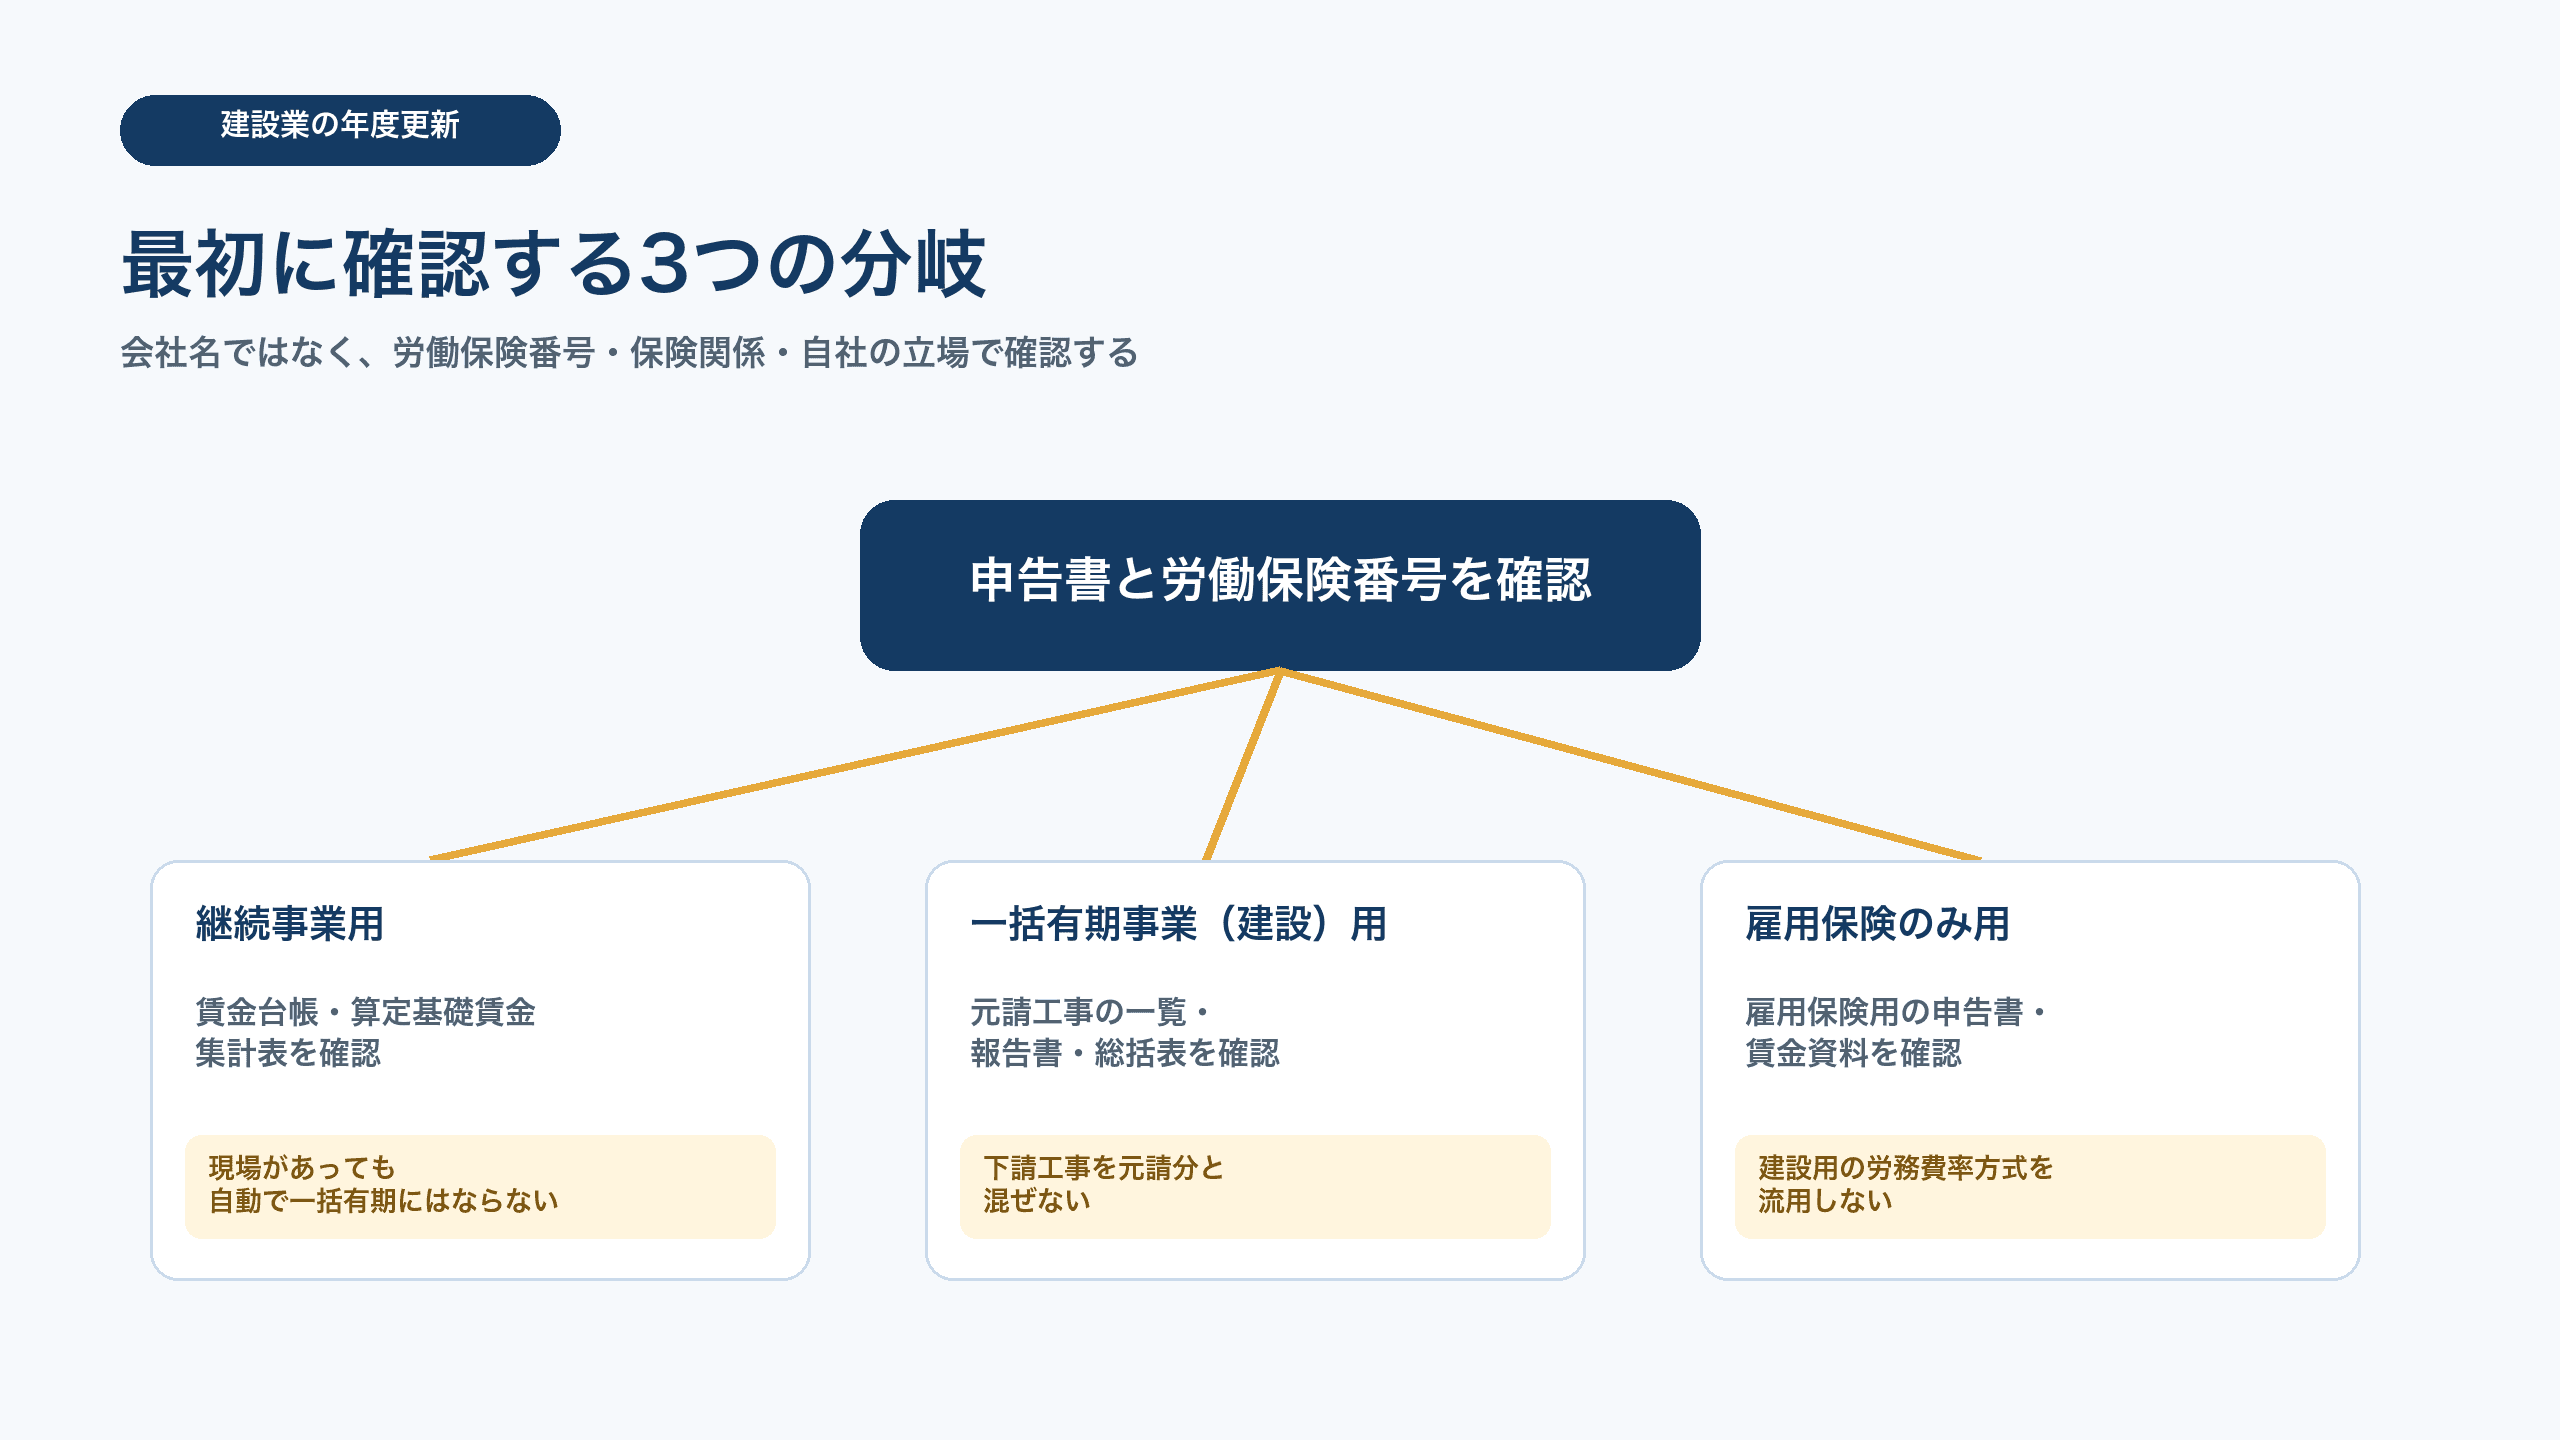
判断に迷うときは、「何の現場で働いたか」よりも、労働保険番号にひもづく保険関係と、各工事における自社の立場を確認します。元請として請け負った建設工事と、別会社の下請として施工した工事を同じ発想で集計しないことが重要です。申告書の種類が不明なまま数字を作るより、管轄の都道府県労働局・労働基準監督署、または委託先の労働保険事務組合に、労働保険番号を示して確認する方が安全です。
一括有期事業(建設)は、元請工事の拾い上げから始める
一括有期事業用の令和8年度案内には、「一括有期事業報告書・建設」「一括有期事業総括表」「建設用申告書の記入」が独立した章として置かれています(出典:厚生労働省「令和8年度・一括有期事業用申告書の書き方」)。つまり、申告書の保険料欄だけを見るのではなく、先に対象工事の根拠を作る必要があります。
実務では、令和7年度中に終了した一括有期の対象となる元請工事を、事業の種類ごとに一覧化します。下請として施工した工事や、年度内に終了していない工事までを、同じ基準で混ぜると後で数字の根拠が崩れます。一括の対象になるかどうかには工事の規模・保険料額などの条件が関わるため、個別工事の可否は申告書の書き方と管轄窓口で確認してください。
工事一覧を作るときは、少なくとも次の列を置くと照合しやすくなります。
- 工事名・発注者・所在地
- 自社の立場(元請/下請)
- 工事の開始日・終了日
- 工事の種類
- 契約時と最終の請負金額、変更契約の有無
- 消費税相当額の扱いを確認した後の集計額
- 一括有期の対象判定と根拠資料
「元請工事は請負金額で考え、労働者の賃金は関係ない」と単純化するのも危険です。一括有期事業には、賃金を正確に把握しにくい建設の実態に対応するため、請負金額に法定の労務費率を掛けて賃金総額とする特例があります(出典:厚生労働省「令和8年度の労災保険率について」)。どの方式・率が自社の工事に当たるかは、一覧表と申告書の案内を確認して決めます。
一括有期事業報告書・総括表・申告書は順番に照合する
建設用の一括有期事業では、いきなり申告書の計算欄へ入力せず、次の順に数字をつなぐと誤りを見つけやすくなります。
- 工事台帳から元請工事を抽出する:年度内の終了日、元請の立場、事業種類を確認します。
- 一括有期事業報告書に工事ごとの根拠を記載する:請負金額の変更・追加、支給材、控除物も関係書類で照合します。
- 総括表で事業種類ごとに集計する:工事を別の事業種類へ寄せたり、複数回数えたりしないようにします。
- 申告書へ確定・概算の数字を転記し、計算結果を照合する:報告書・総括表・申告書の合計が説明できるかを確認します。
厚生労働省の一括有期事業用案内には、申告対象となる事業、保険料の算定、一括有期事業報告書・総括表、建設用申告書の記入、チェックポイントが一連で掲載されています。手元の前年の様式だけに頼らず、令和8年度版を並べて確認してください(出典:厚生労働省「令和8年度・一括有期事業用申告書の書き方」)。
労務費率を使うときは、率より前に「工事金額の根拠」を固める
労務費率方式では、請負金額に、事業の種類に対応する法定の労務費率を掛けて賃金総額を算定します。ここで最初に確認すべきなのは、率の数字ではなく、掛ける請負金額が工事台帳・変更契約・請求記録とつながっているかです。
令和8年度の一括有期事業案内には、事業の種類・労務費率・保険料率の一覧表があります。工事名の呼び方だけで率を選ばず、当年度の一覧で事業種類を照合してください。また、労務費率により保険料を算出する場合、請負金額から消費税を除くことが案内されています(出典:兵庫労働局「令和8年度年度更新・一括有期事業」)。
特に次のケースは、工事台帳と総勘定元帳・契約書を見比べます。
- 契約後に増額・減額の変更契約がある
- 追加工事・付帯工事を別発注として扱っている
- 支給材・控除物があり、請負金額の見え方が帳簿と違う
- 同じ現場に複数の工事種類が含まれる
率を暗記して前年と同じ数字を使うと、年度改定や事業種類の誤りに気付きにくくなります。令和8年度に対象となる工事・当年度の一覧・申告書の書き方を一組で確認してください。なお、工事の一括可否や事業種類の判断に不安がある場合は、計算後ではなく集計の段階で所管窓口へ相談しましょう。
継続事業と雇用保険のみは、建設用の集計表を流用しない
建設会社であっても、継続事業用又は雇用保険のみ用の申告書を使う場面があります。このとき、一括有期事業報告書を「賃金集計表の代わり」にしたり、建設用の労務費率方式をそのまま当てはめたりしません。
継続事業用では、賃金台帳や算定基礎賃金集計表を使い、対象となる賃金を整理します。雇用保険のみの保険関係では、厚生労働省が雇用保険用として別の書き方案内を出しています。労災保険を含む申告書、雇用保険だけの申告書、一括有期事業用の添付資料は、同じ会社のものでも別の目的の書類です。
見積書上の法定福利費、給与計算上の社会保険料、年度更新で計算する労働保険料も同じではありません。見積の考え方を確認したい場合は、法定福利費とは?建設業の見積書での計算方法を解説を参照してください。年度更新では、まず申告書の区分に対応する一次資料に戻ることが優先です。
提出前は「確定・概算・納付」を別々にチェックする
提出直前は、数字が一つ合っているかだけでなく、次の3方向から確認します。
確認すること | 見る資料 | 確認の問い |
|---|---|---|
確定保険料 | 前年度の賃金集計又は元請工事の報告書・総括表 | 前年度の実績を対象にしているか |
概算保険料 | 当年度の見込み、前年の実績、当年度の率表 | 当年度の見込みと率を使っているか |
納付・精算 | 申告書、前回の概算額、納付書 | 確定と前回概算との差、 |
概算保険料額が一定額以上の場合などには、延納(分割納付)が認められる場合があります。厚生労働省は、原則として概算保険料が40万円以上、労災保険又は雇用保険のどちらか一方のみの保険関係なら20万円以上の場合、又は労働保険事務組合へ委託している場合に分割納付の案内を示しています(出典:厚生労働省「労働保険料の申告・納付」)。個別の納付方法・期限は申告書と当年度の案内で確認してください。
提出後に不足が判明すると、訂正や追加納付が必要になります。数字の検算はもちろん、工事一覧→報告書→総括表→申告書の順に戻って追える状態にしておくことが、後の説明にも役立ちます。
よくある質問
下請工事も一括有期事業報告書に書きますか?
建設の一括有期事業では、まず自社が元請として請け負った工事かを確認します。下請として施工した工事を元請工事と同じように載せると、保険関係の前提がずれます。実際の対象範囲は、工事の条件と自社の保険関係により異なるため、申告書の書き方・管轄窓口で確認してください。
労務費率なら、従業員の賃金集計は不要ですか?
そうとは限りません。一括有期事業の労務費率方式は、一定の建設工事で賃金総額を算定する特例です。会社全体の保険関係、継続事業、雇用保険のみの申告では、対応する賃金資料が必要になります。対象ごとに資料を分けてください。
毎年の期限だけを知りたいときは?
年度更新の詳細な書き方ではなく、建設業の制度を年単位で管理したい場合は、建設業の許認可・経審・CCUS年間期限カレンダーを起点にし、年度更新はその年の厚生労働省案内で日程を確定させる方法が安全です。
まとめ:建設業の年度更新は、元請工事と保険関係を分けてから集計する
労働保険 年度更新の書き方は、申告書の欄を順に埋める作業ではありません。申告・納付期間は毎年6月1日から7月10日までで、令和8年度(2026年度)分はすでに終了しています。次の令和9年度分もこの時期に、前年度の確定と当年度の概算を申告・納付する見込みです。建設業では、まず継続事業・一括有期事業・雇用保険のみのどれを確認するかを分けます。
元請工事がある場合は、工事台帳・契約変更・帳簿を突き合わせて対象工事を拾い、一括有期事業報告書、総括表、申告書の順に数字をつなげます。労務費率を使う場合も、率だけでなく、請負金額・消費税・事業種類の根拠を確認してください。判断に迷う工事は提出直前まで抱え込まず、管轄労働局・監督署又は労働保険事務組合に早めに相談しましょう。