建設基礎知識集
2026年08月04日
工務店が実践すべき原価管理とは?難しい理由とポイントを詳しく解説
この記事は約12分で読めます。

監修者:白澤光純
株式会社コンクルー 代表取締役CEO
この投稿をシェアする
「売上はあるのに利益が残らない」と感じる工務店は少なくありません。この記事では、工務店の原価管理が難しい理由をひもとき、工事ごとの原価を見える化して利益を残すための実践ポイントを、経営の目線でわかりやすく解説します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結

原価管理とは
工務店の原価管理で困るのは、工事が終わった後に「思ったほど利益が残っていない」と分かることです。請求書の集計だけでなく、発注済みの残工事や追加費用も工事別に追う必要があります。原価の分け方から、現場と事務で確認する順番、Excelやシステムの選び方まで整理します。
原価管理の定義
原価管理とは、工事にかかる費用を把握し、計画した予算の範囲内で管理するための取り組みです。
工務店における原価とは、住宅やリフォーム工事を行うために発生する費用を指します。
原価管理では、これらの費用を記録・集計するだけではなく、工事ごとの支出状況を継続的に確認しながら、原価を管理します。さらに、原価と売上を照らし合わせることで収益性も把握できます。
原価計算との違い
原価計算は、材料や作業時間などを金額に換算し、工事にどれだけの費用がかかるか、または実際にかかったかを算出する作業です。実績の集計だけでなく、見積や予算のために予定原価を計算する場面もあります。
一方の原価管理は、原価計算によって算出した数値を活用しながら、工事の収益性を維持・改善するために行う管理活動全般を指します。単に原価を計算するだけではなく、予算と実績の差異を確認したり、コスト増加の原因を分析したりすることも原価管理の役割です。
原価の種類
工事別に費用を整理する入口として、材料費・労務費・外注費・経費の四つを押さえます。社内の集計項目と、決算・許可申請で使う勘定科目の対応は、経理担当者とそろえておきましょう。
- 材料費
- 労務費
- 外注費
- 経費
それぞれを分かりやすく解説します。
材料費
材料費は、住宅を完成させるために購入する資材や設備にかかる費用です。
住宅建築では、同じ延床面積であっても採用する建材や設備グレードによってコストが大きく変わります。そのため、材料費は単純な購入金額だけではなく、「どの仕様を選択した結果なのか」まで把握することが重要です。
見積時と発注時で資材の価格や数量が変わった場合は、どの明細が変わったかを記録します。単価の変更と仕様・数量の変更を分けると、次回の見積に何を反映すべきか判断しやすくなります。
労務費
労務費は、工事の施工に直接従事する自社雇用の作業員の賃金・給料・手当などです。現場監督等の人件費も含め、すべての人件費を同じ欄へ入れるのではなく、自社の集計区分を確認します。
工事の品質や工期は現場で働く人材によって左右されるため、労務費は単なる支出ではなく工務店の競争力にも関わる費用といえます。
工期が延びたときは、追加で必要になる作業時間や人員を確認します。予定と実績の工数を比べ、手戻り・待機・追加作業のどれで差が出たかを残すと、次回の見積や施工体制を見直す材料になります。
外注費
外注費は、専門工事を協力会社へ依頼した際に発生する費用です。
協力会社へ材料と施工をまとめて依頼した費用と、自社で購入した材料費を重複して集計しないようにします。労務中心の請負契約には、完成工事原価報告書で労務外注費として整理する扱いもあるため、「社外への支払いはすべて同じ科目」と決めないことが大切です。
協力会社ごとの単価や施工範囲を整理しておくことで、工事ごとの採算性を把握できます。また、追加工事や仕様変更による費用増加も発生しやすいため、契約内容と実績を照らし合わせながら管理することが重要です。
経費
経費は、工事原価のうち材料費・労務費・外注費以外に分類する費用です。工事にかかる通信交通費、機械に関する費用、保険料などが含まれます。
金額が小さいとは限りません。現場ごとに集計する費用と、複数現場へ配分する費用を分け、配分方法もそろえます。本社の費用まで無条件に工事原価へ入れず、工事にかかる経費と会社全体の販売費・一般管理費を区別してください。
費目の区分は、国土交通省の完成工事原価報告書の説明も参考になります。この記事の管理表は社内での確認例であり、決算・申請書類をそのまま作成するための様式ではありません。(出典:国土交通省告示「勘定科目の分類」完成工事原価報告書(建設業情報管理センター掲載)、2026年9月11日確認)
工務店の原価管理の重要性
工務店における原価管理の重要性は、次のとおりです。
- 粗利の把握
- 予算管理の精度向上
- PDCAサイクルの実践
- 経営判断への活用
それぞれを詳しく解説します。
粗利の把握
社内での試算例として、税抜の売上見込が1,000万円、完成までの原価見込が800万円なら、粗利見込は200万円、粗利率は20%です。追加原価50万円が発生し売上見込が変わらなければ、粗利見込は150万円、粗利率は15%になります。粗利は会社全体の最終利益ではなく、本社経費などを賄う前の数字です。
原価管理の目的の一つは、工事ごとの粗利額や粗利率を正確に把握することです。
売上高だけを見ていると順調に受注できているように見えても、実際には原価が想定以上に膨らみ、十分な利益を確保できていないケースがあります。
原価を適切に管理することで、工事ごとの収益状況を確認できます。どの案件が利益に貢献しているのかを把握できれば、今後の受注方針や価格設定を検討する際にも役立ちます。
予算管理の精度向上
原価管理は、予算と実績の差異を把握するためにも重要です。
工事では、当初の計画どおりに費用が推移するとは限りません。材料費や外注費の増加によって、想定していた原価を上回ることもあります。
原価を継続的に管理することで、予算との差異を確認しやすくなります。また、過去の実績データを蓄積することで、今後の予算策定や見積作成の精度向上にもつながります。
PDCAサイクルの実践
原価管理によって得られたデータは、業務改善を進めるための基礎資料となります。
計画した原価と実際に発生した原価を比較することで、どの工程で想定との差が生じたのかを検証できます。その結果を次回の工事計画や見積作成へ反映することで、継続的な改善活動を進められます。
原価管理は、計画・実行・検証・改善というPDCAサイクルを回すためにも欠かせない取り組みです。
経営判断への活用
原価管理によって蓄積された情報は、経営判断の重要な材料の一つです。
例えば、工事ごとの粗利率や原価の推移を把握できれば、受注する案件の選定や価格設定の見直しなどに活用できます。また、コストが増加している要因を分析することで、改善施策の検討もできます。
経営環境が変化する中で適切な判断を行うためには、正確な原価データに基づく意思決定が重要です。原価管理は、工務店経営を支える基盤の一つといえるでしょう。
工務店の原価管理が難しい理由
工務店の原価管理が難しい理由は、次のとおりです。
- 工事ごとに原価構成が異なる
- 契約後も原価が変化し続ける
- 情報共有が難しい
- 管理業務の負担が大きい
それぞれを詳しく解説します。
工事ごとに原価構成が異なる
同じ工種や似た間取りでも、施工条件が変わると必要な原価は変わります。
建築する住宅の規模や仕様、工法、立地条件によって必要な資材や作業内容は変わります。また、新築住宅とリフォーム工事では求められる工程そのものが異なります。
過去の工事は比較の出発点にできますが、以前の金額をそのまま当てはめるのは避けます。搬入条件、作業範囲、資材の仕様などの違いを調整し、今回の工事単位で収支を確認しましょう。
契約後も原価が変化し続ける
工務店の原価は、契約や着工の時点で確定するわけではありません。
工事期間中には資材価格の変動や施工内容の変更、追加工事などが発生することがあります。当初の計画では利益が確保できる見込みだった案件でも、途中で原価が増加すれば収益性は大きく変わります。
例えば納品条件が変わって追加の運搬費が必要になった場合は、見積時の想定と分けて記録します。完成後の集計だけでなく、進行中に差額と残工事への影響を確認することが大切です。
情報共有が難しい
原価管理に必要な情報の多くは現場で発生します。
例えば、追加資材の発注や施工内容の変更、人員配置の調整などは、実際に工事を進めている担当者が把握しています。しかし、それらの情報が経営者や経理担当者へ迅速に共有されるとは限りません。
情報共有が遅れると、実際には原価が増加していても管理部門が把握できず、気付いたときには利益が大きく減少していることがあります。原価管理の難しさは、計算そのものよりも情報収集の仕組みにあるといえるでしょう。
管理業務の負担が大きい
原価管理を徹底しようとすると、多くのデータを記録する必要があります。
現場には施工・品質・工程・安全の確認もあるため、記録項目を増やすだけでは運用が続きません。工事名、相手先、内容、金額または未確定の印、確認先など、判断に必要な項目からそろえましょう。
また、担当者ごとに管理方法が異なるとデータの集計や分析も難しくなります。原価管理を成功させるためには、正確なデータを集めることだけでなく、現場が無理なく運用できる仕組みを整えることも重要です。
工務店の原価管理のポイント
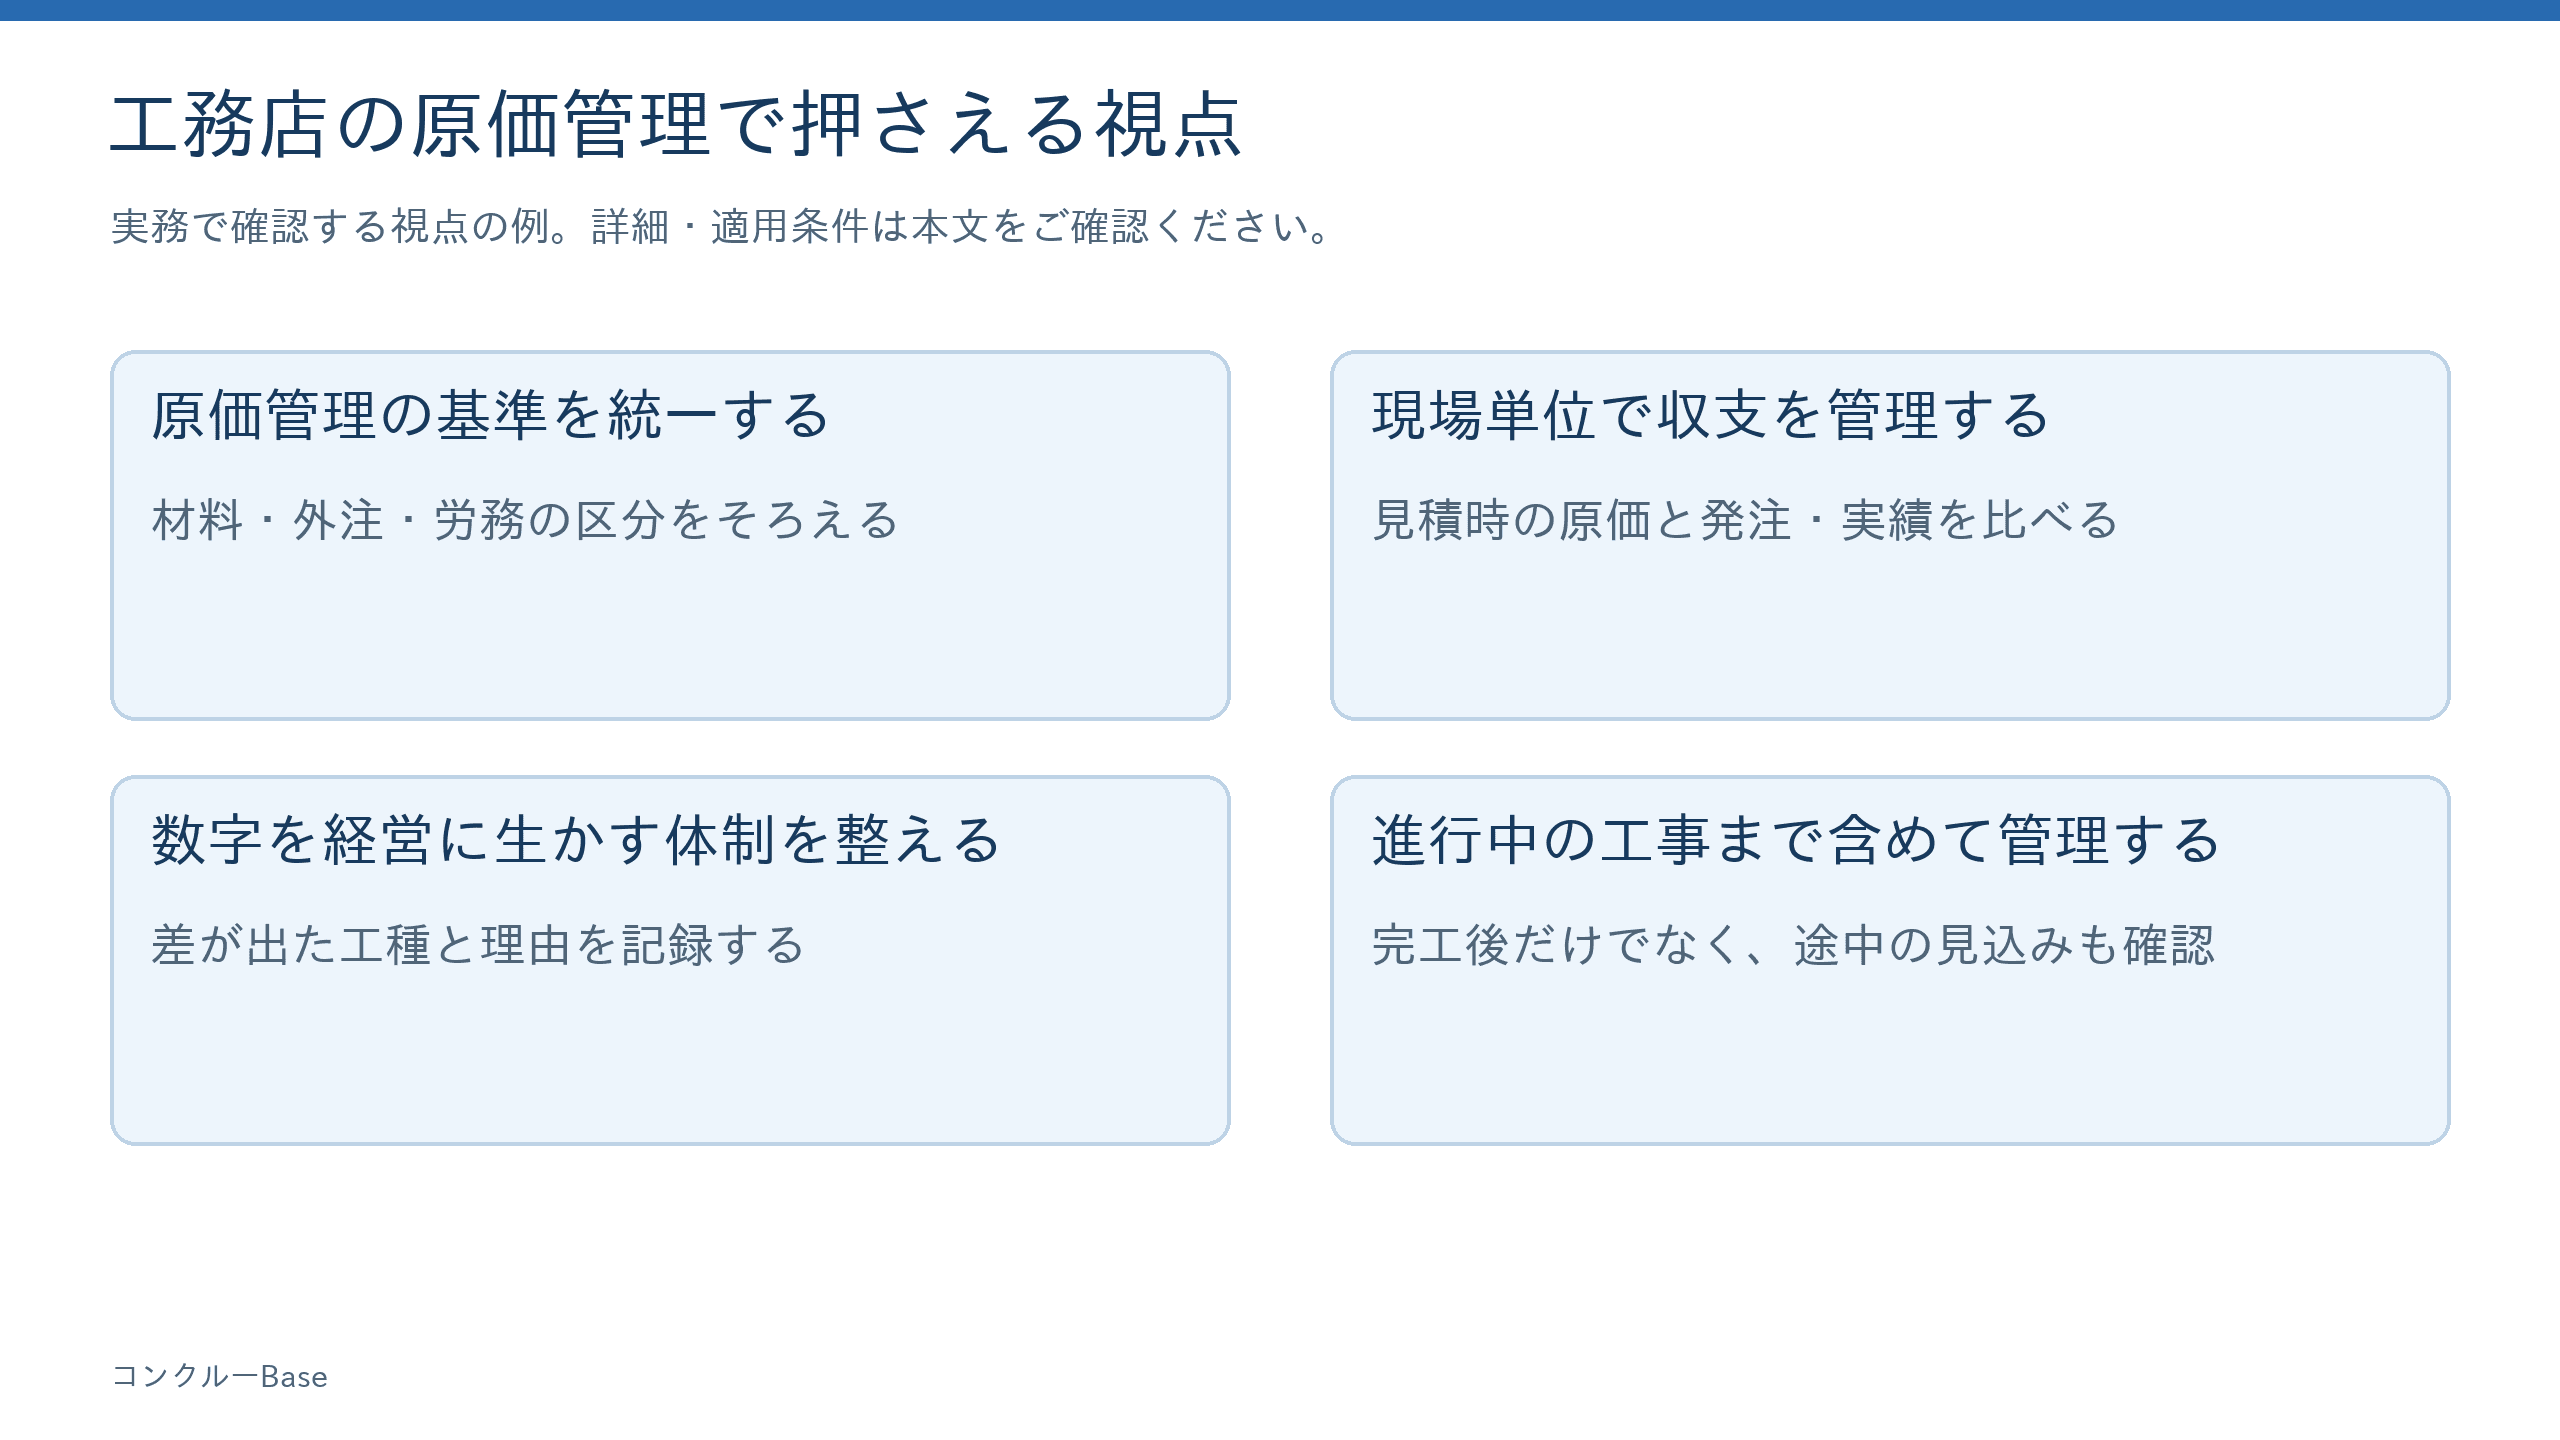
工務店の原価管理のポイントは、次のとおりです。
- 原価管理の基準を統一する
- 現場単位で収支を管理する
- 数字を経営に生かす体制を整える
- 財務データを迅速に把握できる環境を作る
- 請求書を待つ前に、未確定の原価を確認する
それぞれを詳しく解説します。
原価管理の基準を統一する
工務店で原価管理を行う際は、工事ごとに比較できる共通の基準を設けることが重要です。
過去の工事と規模や間取りが似ているという理由だけで、以前の見積や実行予算をそのまま流用すると、資材価格や外注費の変動、施工条件の違いなどを反映できず、実際の原価との差が大きくなる可能性があります。
こうした事態を防ぐためには、工事の種類や工種ごとに標準的な単価や積算ルールを設定し、それを基に実行予算を作成することが大切です。工種ごとに基準を設けることで、見積内容や予算の妥当性を判断しやすくなります。また、基準をExcelや原価管理システムなどで共有しておけば、担当者による見積金額のばらつきを抑えられ、属人化の防止にも役立ちます。原価と利益を工事ごとに把握する考え方は、建設業の原価管理で整理しています。
なお、標準原価は一度設定して終わりではありません。資材価格や外注費は変動するため、実際の施工実績や市場価格を踏まえながら定期的に見直すことで、実態に即した原価管理を継続できます。
現場単位で収支を管理する
会社全体で集計された決算書や試算表だけでは、現場ごとの採算は見えにくくなります。工事別の補助資料があれば照合できますが、なければ利益の出た工事と赤字の工事が相殺され、原因を探しにくくなります。
こうした状況を防ぐためには、工事ごとに実行予算を作成し、予定原価と実績原価を比較しながら収支を管理することが重要です。契約時に目標とする粗利益を設定し、工事中は発注や外注費などを現場単位で管理することで、工事ごとの収支を継続的に把握できます。
発注時点では見込額として記録し、請求や施工実績がそろったら確定額へ更新します。追加・仕様変更は当初予算を消して置き換えず、当初予算、承認済みの変更、最新の原価見込を区別しておくと、超過の理由を追えます。
数字を経営に生かす体制を整える
原価管理の目的は、数字を集計することではなく、そのデータを経営改善に活用することです。
工務店では、営業担当者や現場監督の経験や判断が重視される場面も少なくありません。しかし、案件数が増えるほど、経験や勘だけで工事全体の収支を把握することは難しくなります。
そのため、現場・営業・経理が同じ原価データを共有し、数字を基に課題を把握できる体制を整えることが重要です。例えば、原価管理システムなどを活用して情報を一元管理すれば、各部門が同じデータを基に判断しやすくなります。
差額が出たときに誰が確認し、いつまでに判断するかも決めておきます。数字を共有するだけで利益が増えるわけではなく、見積条件、発注方法、作業の進め方を見直す行動につなげることが必要です。
財務データを迅速に把握できる環境を作る
原価管理を経営に生かすためには、必要な情報をタイムリーに把握できる環境を整えることが重要です。
例えば、工事が完了してから数週間から数カ月後に試算表で利益を確認したり、資金繰りの状況を都度集計したりするようでは、原価の増加や利益率の低下に素早く対応できません。
そのため、見積や発注、請求、支払いなどの情報を一元管理し、日々の取引データを継続的に蓄積できる仕組みを整えることが大切です。必要な情報をリアルタイムで確認できれば、進行中の工事の原価や支払予定、資金繰りの状況を把握できます。
請求書を待つ前に、未確定の原価を確認する
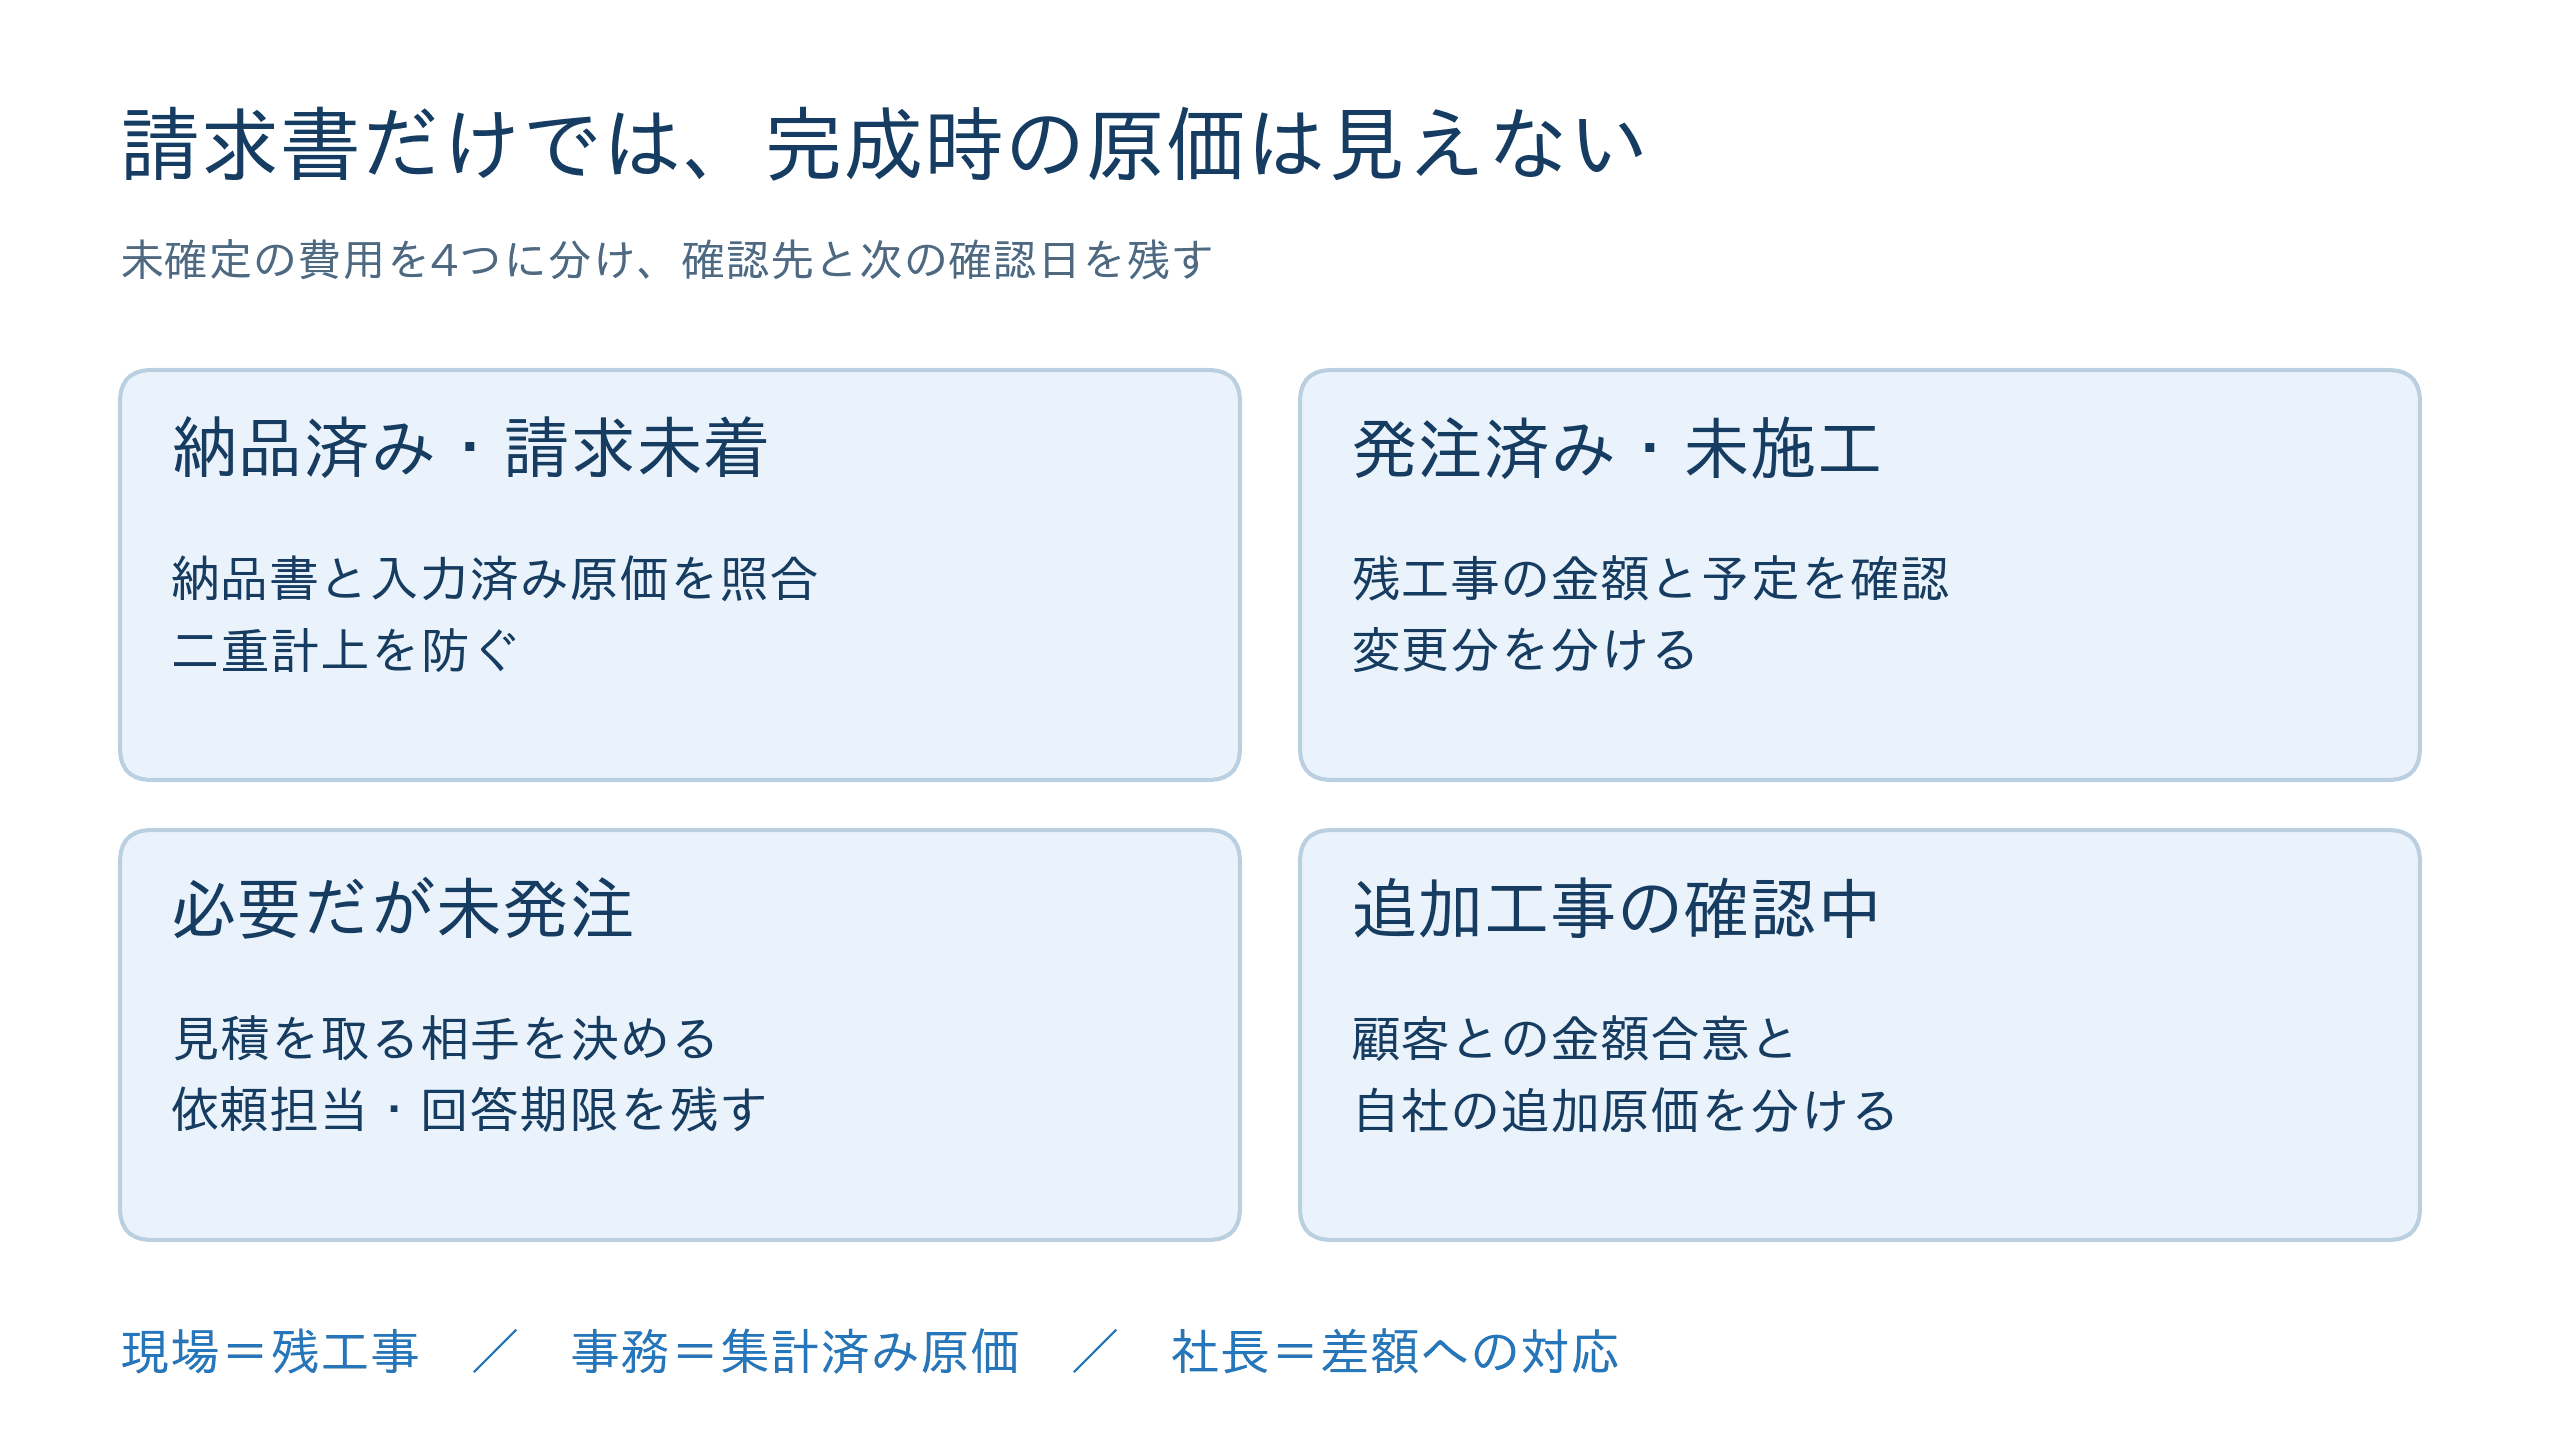
工務店の原価管理では、請求書が届いた分だけを並べても、完成時に残る利益を読み切れません。発注したが未施工の工事、納品されたが請求が来ていない材料、まだ見積を取っていない追加作業を分けておくと、どこを確認すべきかが見えてきます。
次の表は社内管理メモの記入例です。自社の帳票にそのまま同名の欄がある、という意味ではありません。
状況 | 根拠にするもの | 次に確認すること |
|---|---|---|
納品済み・請求未着 | 納品書、現場の受入れ記録 | 数量・金額・請求予定。既に原価へ入れた分は二重計上しない |
発注済み・未施工 | 発注内容、見積、合意の記録 | 残工事の金額と予定日、変更の有無 |
必要だが未発注 | 残工事の一覧、現場からの報告 | 見積を取る相手、依頼担当者、回答期限 |
追加工事の確認中 | 変更内容、顧客との連絡履歴 | 顧客との金額合意と、自社側の追加原価を別々に確認 |
現場担当は「何が残っているか」、事務担当は「何を計上したか」、社長は「差額にどう対応するか」を確認する、と役割を決める方法があります。同じ人が兼ねる会社でも、確認の順番を分けると抜けを見つけやすくなります。
一覧には確認先と次の確認日も残してください。「金額不明」のまま月末を迎えるより、誰にいつ聞くかが決まっているほうが次の行動につながります。確認頻度は工期や変更の多さに合わせ、金額の大きい追加や変更が出たときは定例日を待たずに見直しましょう。
工務店の原価管理を効率化する方法
工務店の原価管理を効率化する方法は、次のとおりです。
- Excel管理を見直す
- 原価管理システムを導入する
それぞれを詳しく解説します。
Excel管理を見直す
Excelで原価管理をしている場合は、まずファイルの置き場、更新担当、締め日を確認しましょう。
Excelは項目や計算式を自社に合わせやすい一方、複数ファイルへの転記が多いと、どれが最新か分かりにくくなります。工事番号をそろえ、入力用と集計用を分け、同じ請求を二重に入力しない確認方法を決めます。
また、担当者ごとに管理方法が異なると属人化の原因にもなります。原価管理に手間を感じている場合は、現在の運用方法を見直し、より効率的な管理体制を検討することが重要です。
原価管理システムを導入する
原価管理業務を本格的に効率化したい場合は、原価管理システムの導入も選択肢の一つです。
システムを検討するときは、見積・発注・請求のどの情報を引き継げるか、未確定の金額をどう扱えるかを確認します。自動集計できる範囲と手入力が残る範囲は製品や設定で異なります。
台帳や会計とつなぐ範囲を具体的に比べたい場合は、工事台帳ソフトの選び方も参考になります。自社の一つの工事を使い、原価・請求・入金がどこまで追えるかを試してください。
工務店向け原価管理システムの選び方
工務店向け原価管理システムの選び方を紹介します。
- システムの種類
- 導入コスト
- 操作性
- 必要な機能
- スマートフォン対応
- サポート体制
それぞれを分かりやすく解説します。
システムの種類
比較の入口として、「原価管理を中心に使う」「顧客・案件管理もまとめる」「会計等を含めて全社で統合する」の三つの方向で考えます。厳密な製品分類ではなく、対象業務は重なります。
原価管理を中心に使うなら、実行予算、発注、原価集計のどこを改善するかを先に決めます。名称が特化型であっても、見積や請求の対応範囲は個別に確認してください。
顧客・案件・工程もまとめるなら、見積変更を誰が承認し、発注や原価へどう引き継ぐかを確認します。「オールインワン」という名称だけで、会計ソフト等との併用が不要になるとは判断できません。
会計等を含めた全社統合を目指すなら、部門ごとのデータと業務をどこまでそろえるかが論点です。製品費用だけでなく、移行するデータ、設定を決める担当者、現在の業務を変える範囲まで見積もって比較します。
導入コスト
原価管理システムを選ぶ際は、初期費用だけでなく、運用にかかる費用も含めて比較することが重要です。
導入費用は、初期設定、データ移行、利用人数、必要な機能、支援の範囲をそろえて見積で確認します。月額だけでなく初年度と継続年度を分けると、何に費用がかかるかを比較しやすくなります。
さらに、保守・サポート費用が別途発生する場合もあります。そのため、導入時の費用だけでなく、数年間利用した場合の総コストを比較した上で検討することが大切です。
操作性
原価管理システムは、導入することよりも社内に定着させることが重要です。
工務店では経理担当者だけでなく、営業担当者や現場監督など、さまざまな立場の人が利用します。そのため、一部の担当者しか使いこなせないシステムでは、必要な情報が集まらず十分な効果を得られません。
操作性は、製品が新しいか古いかではなく、自社の担当者が実際に使えるかで確認します。現場と事務の担当者が同じ工事を使い、入力、確認、訂正、集計まで試してみましょう。
試用・デモの提供条件を確認し、実際の業務を想定して操作しましょう。入力だけでなく、間違いを直す、担当者を変える、データを書き出すところまで確かめます。
必要な機能
原価管理システムを選ぶ際は、搭載されている機能の数ではなく、自社の業務フローに合った機能が備わっているかを確認しましょう。
例えば、原価管理だけを効率化したい場合と顧客管理や工程管理、受発注まで一元化したい場合では、必要となる機能は異なります。
AIによる書類読取りや見積作成支援を比較する場合は、自社で使用を許可した資料を使い、工事名・数量・単価・税の読み違いを確認します。取り込んだ情報の保存先と、担当者が修正・承認してから反映できるかも確かめましょう。
料金は機能数だけでは決まりません。必要な機能が標準に含まれるか、追加契約が必要か、利用人数やデータ量で料金が変わるかを同じ条件で確認します。
スマートフォン対応
現場で発生した情報を迅速に共有するためには、スマートフォンやタブレットから利用できるシステムを選ぶことが重要です。
事務所へ戻ってから日報や写真、発注内容などを入力する運用では、入力漏れや情報共有の遅れが発生しやすくなります。現場から直接入力できれば、原価情報や工事の進捗状況をリアルタイムで共有しやすくなります。
スマートフォンでは、写真を送る、日報を入れる、原価情報を確認するなど、現場で必要な操作を個別に試します。パソコンでは使える機能がスマートフォンでは制限される場合や、通信がないと利用できない場合も確認してください。
現場担当者が毎日利用することを想定し、スマートフォンでも見やすく操作しやすい画面設計になっているか、必要な機能を外出先から利用できるかを確認しておくことが大切です。
サポート体制
原価管理システムは、導入して終わりではなく、継続して活用することで効果を発揮します。そのため、機能だけでなくサポート体制も確認しておくことが重要です。
初期設定・データ移行・操作研修の支援範囲に加え、問い合わせ方法、受付時間、回答の目安、追加費用を確認します。現場担当者が使う時間帯に相談できるか、自社側で何を準備する必要があるかまでそろえると判断しやすくなります。
更新時の告知方法、帳票変更の対応範囲、利用終了時のデータ出力も確認しておきましょう。法改正への対応を案内している製品でも、自社の申告や契約内容まで自動で適切になるという意味ではありません。
工務店の原価管理に関するQ&A
最後に、工務店の原価管理に関するよくある質問とその回答を紹介します。
原価管理は小規模な工務店でも必要か
工事件数が少ない場合でも、どの工事でどれだけ利益が出ているのかを把握することは重要です。
特に小規模な工務店では、一件の工事の採算が経営に与える影響が大きいため、原価管理の重要性は高いといえます。
また、原価管理によって工事ごとの収支を把握できれば、見積精度の向上や利益率の改善にもつながります。事業規模にかかわらず、安定した経営を目指す上で原価管理は欠かせない取り組みです。
Excelからシステムへ移行する手順は
まずは一部の現場や担当者に限定して試験運用を行うことをおすすめします。
全社一斉に切り替えると、操作ミスや入力漏れによって現場が混乱する可能性があります。まずは比較的運用しやすい現場や、ITツールに慣れている担当者を対象に導入し、課題を洗い出しましょう。
運用ルールやマニュアルを整備した上で対象範囲を広げていくことで、トラブルを抑えながらスムーズにシステムへ移行できます。
協力会社が多くても原価管理はできるか
協力会社が多くても管理できますが、会社名だけでなく工事番号と発注番号で資料をひも付けることが大切です。取引先の数が増えれば、自動的に導入効果が大きくなるわけではありません。
ただし、協力会社ごとに請求書の提出方法や提出時期が異なる場合、集計作業が煩雑になりやすく、原価の把握が遅れる原因になります。また、追加工事の費用を口頭でやり取りしていると、想定外の請求によって利益が圧迫されるケースもあります。
そのため、発注時に金額を明確にした発注書や請書を活用し、事前に原価を把握できる体制を整えることが重要です。さらに、工種ごとの標準単価を設定したり、請求書の様式を統一したりすることで、協力会社が多い場合でも管理しやすいです。
提出方法を変える場合は、協力会社がその方法を使えるかも確認します。まず一つの工事で発注・納品・請求を照合し、社内と協力会社のどちらに作業が残るかを確かめてから広げましょう。